结论先行
核心结论
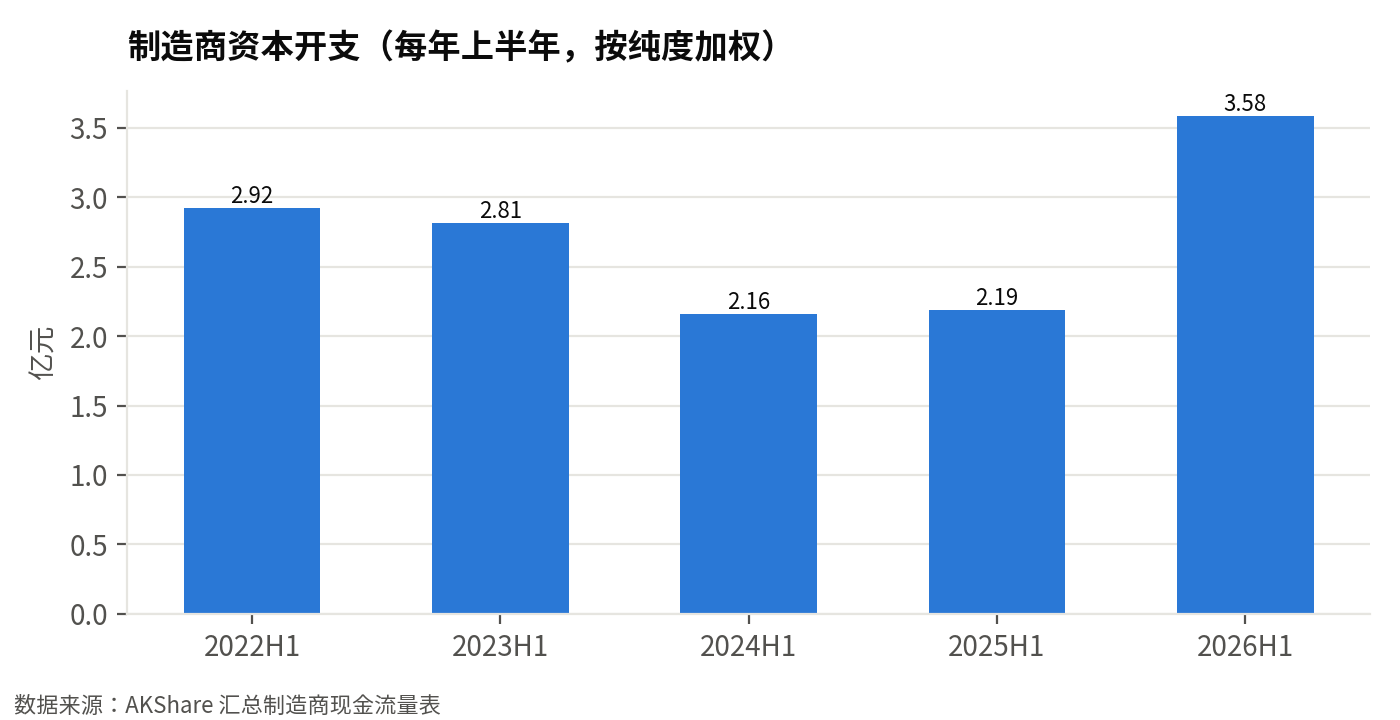
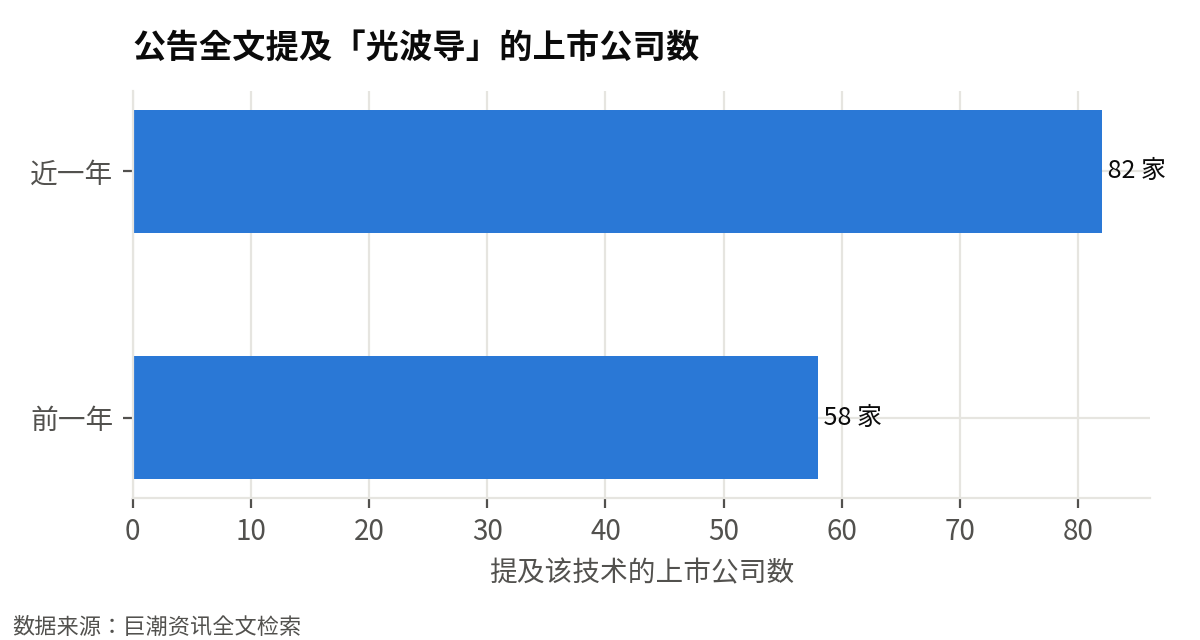
- 供给端投资加速:2026H1制造商资本开支同比+64% E1[图1],公告提及光波导公司数+41% E3[图2]。
- 多条百万级产线落地:光舟100万套 E6E48、灵犀150万片 E18、尼卡130万片 E58、广纳百万级 E57、理湃100万套 E28。
- 量产定点/小批量出现:瑞声全彩光引擎批量交付并定点 E39E45、水晶VHG已量产 E46、业成小批量出货 E31、多家公司获量产项目定点 E33E41。
- 政策补贴降低门槛:2026年智能眼镜纳入15%消费补贴 E17E19E21。
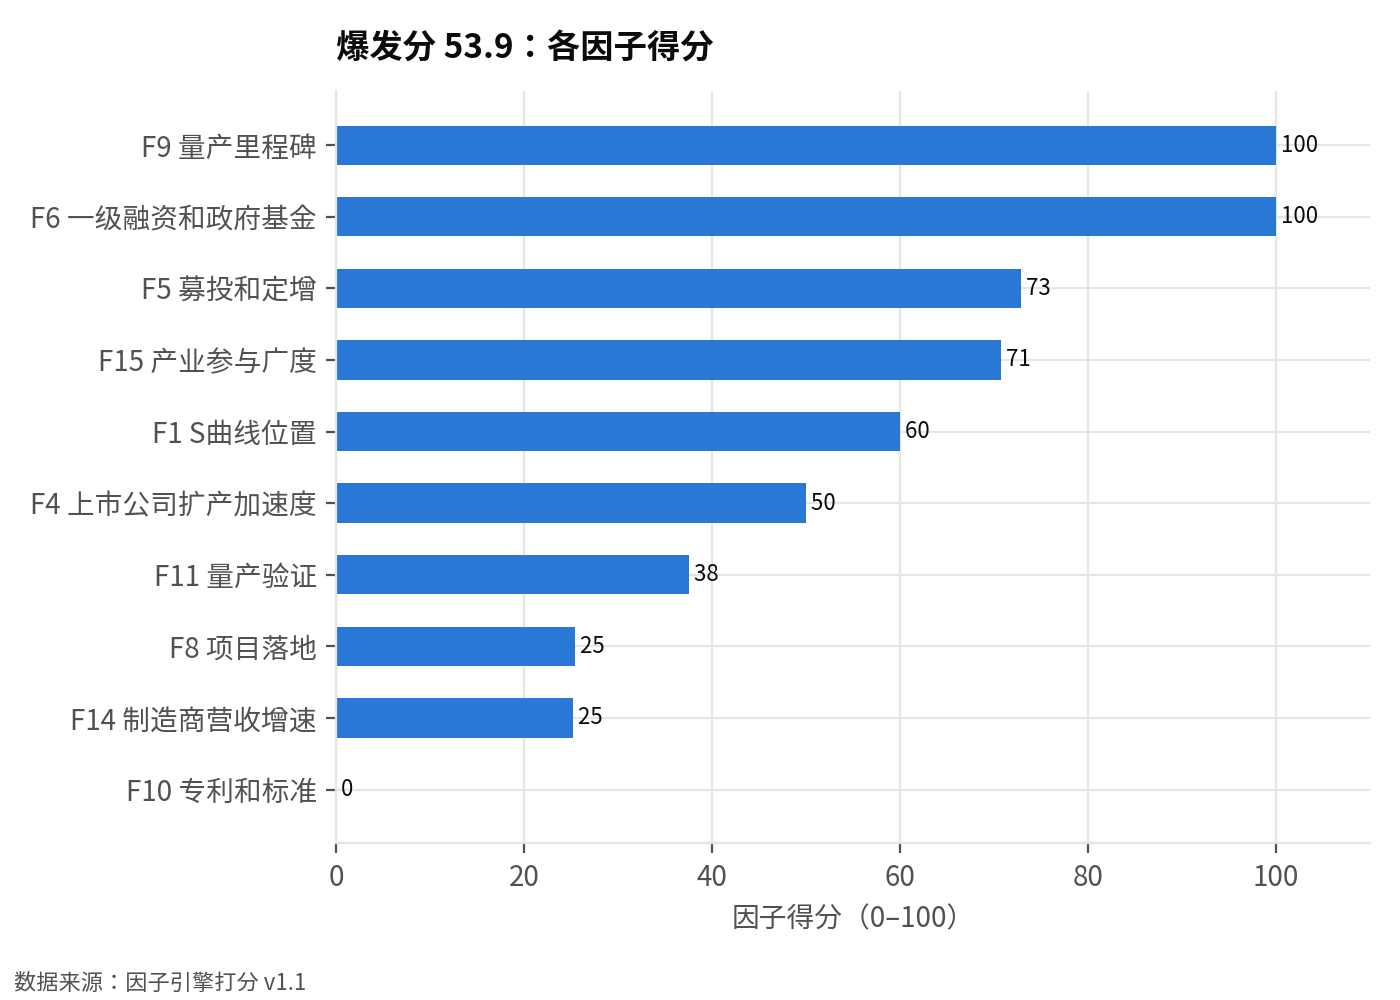
- 需求侧与市场情绪仍弱:样本收入仅+10% E2、AI眼镜概念3个月-12.03% E47、因子爆发分53.9 [图3],判断为早期投资热,未到全面爆发。
一、AI眼镜总量高增,但光波导显示需求拐点未被数据确认
AI眼镜总量高增,但光波导显示需求拐点未被数据确认。2024年全球AI眼镜出货量为550万台E78,预计2030年达8,000万台E78;2026年上半年AI眼镜出货599万台E43,同比增长188%E43。然而,带光波导显示的机型占比没有可靠定量口径E43,显示需求短期爆发缺乏数据支撑。
总量高增还体现在中国市场上。IDC预计2025年全球智能眼镜出货量为1280万台E63,同比增长26%E63,其中中国市场出货275万台E63,同比增长107%E63。渗透率仍低:2024年AI智能眼镜销量占全球15.6亿副E43眼镜市场的比例不足0.1%E43。这说明总量增长空间存在,但无法据此证明带显示机型同步放量。
AR眼镜作为搭载显示成像功能的高阶AI眼镜应用,将受益于相关市场需求增长E82。但2026年全球AR眼镜出货量预计突破100万台E52,与AI眼镜整体出货量相比规模较小。带光波导显示的AI眼镜占比缺少可靠定量口径E43。多家光波导厂商在建产线、全彩光引擎批量交付E43属于供给端进展,推断不能替代需求端订单数据。因此,显示需求短期爆发尚不可证。
二、融资与募资密集,供给端资本开支进入上行通道
AI眼镜光波导与微显示产业链供给端资本开支进入上行通道。以水晶光电、蓝特光学、茂莱光学、联合光电、歌尔股份为样本,2026年上半年制造商资本开支累计3.58亿元E1,上年同期2.19亿元E1,同比+64%E1(见图1)。资本开支同比显著增长,据此推断供给端扩产意愿增强。
融资与募资事件密集。成立仅3年E4的AI光波导眼镜企业完成10亿元E4融资,美团腾讯联合押注;华曦达向特定对象发行股票募集5.74亿元E5,用于AI眼镜等自有品牌产品推广。光波导技术公司中,广纳四维完成近2亿元E7融资,已建成百万套级E7纳米压印产线;尼卡光学完成近亿元E10A轮融资,全球首条百万片级E10体全息光波导产线已投产。
产线投资同步加速。蓝特光学2026年向特定对象发行A股,用于AR光学产品制造工艺投入E22E24。其AR光学产品产业化建设项目备案投资额5.01亿元E44,达产后预计新增20.00万件E4412寸高折玻璃晶圆、5.00万件E4412寸铌酸锂晶圆、5.00万件E4412寸碳化硅晶圆、300.00万件E44Cover Glass及150.00万颗E44合色棱镜产能。上述投入集中在光波导相关晶圆与光学元件环节,推断供给端产能储备正在扩大。
三、产线从单条中试向百万级产能集中,但多数仍处爬坡/小批量
产线从单条中试向百万级产能集中:光舟半导体年产能100万套E6,灵犀微光150万片级产线投产E18,广纳四维百万套级产线建成E7,尼卡光学百万片级产线投产E10,理湃光晶扩产至100万套E28。但多数仍处爬坡或小批量:灵犀微光良率爬坡至量产门槛以上E18,平行视界中试线年产仅5万片E14,水晶光电仅完成试制线搭建E27。供给能力未完全释放。
歌尔12英寸晶圆光刻刻蚀量产线建成E30,云瞌光电阵列光波导量产线投产,设计年产能20万片E40,阿法龙碳化硅超表面光波导芯片量产线计划投资1.4亿元,建成后预计年产50万片E51。这些产线多处于投产初期或规划阶段,未披露稳定出货量。光舟满产后年产能100万套E6,但未说明当前产量;推断实际产量低于设计产能。
大部分产线未给出当前出货量或良率稳定证明。灵犀微光良率爬坡至量产门槛以上E18,说明良率刚达标而非稳定;平行视界5万片E14属小批量中试;尼卡光学年产能130万片E58但无出货数据。推断:百万级产线数量增多,但多数仍处爬坡/小批量,供给能力未完全释放,需观察后续良率提升和产能利用率。
四、多条技术路线并行,关键光学指标收敛,但标准与工艺未统一
多条技术路线并行:碳化硅(SiC)、体全息、表面浮雕/纳米压印、阵列波导并存,技术尚未收敛。关键光学指标已收敛:视场角可达75°E52,波导厚度低于0.6mmE56E58,透光率最高98%E58。制造工艺复杂,各路线标准未统一。
SiC路线:天科合达8英寸E13光学级衬底已首发,12英寸E12计划下半年推出;广纳四维SiC全彩波导厚度低于0.6mmE56,批量用于Coray Air 2E56。体全息:尼卡光学年产能130万片E58,厚度0.6mmE58,透光率98%E58。表面浮雕:瑞声科技SRG单层全彩衍射波导通过头部客户测试并获量产定点E39,整合Dispelix提供波导+光引擎E45。阵列波导:Lumus授权广达生产Z-30 2.0及A-Lens系列,出货量数十万片E50;水晶光电50°E46视场角GWG阵列波导获认证E46。
不同路线制程差异大。SiC需光学级衬底和超表面加工:阿法龙布局8英寸E51SiC超表面芯片量产线,计划投资1.4亿元E51,年产50万片E51;体全息依赖自动化产线,尼卡光学产线已投产E58;表面浮雕需纳米压印和光引擎整合,瑞声科技称首家实现全彩光引擎批量交付E45;阵列波导需精密贴合与授权制造,Lumus与广达签署授权协议E50。关键光学指标虽有收敛,但材料、工艺与量产标准未统一。推断:技术路线收敛仍需时间。
五、产业参与度提升,但市场情绪与因子信号不支持已爆发
产业参与度提升,但市场情绪与因子信号均不支持该领域已爆发。公告数据显示,截至2026年10月4日,近一年提及“光波导”的上市公司为82家、公告289条,前一年为58家、191条 E3。公司数增长41%(见图2)。但市场表现弱:AI眼镜概念板块近1年涨跌仅3.39%,近3个月-12.03% E47。
公告参与数增加表明更多产业链公司在正式信披中布局光波导技术。公司数从58家升至82家,增幅41%;公告条数从191条增至289条 E3。这意味着产业参与度出现实质性提升,而非个别企业炒作。但公告频次增长仍属早期技术布局阶段,尚不足以证明产品大规模落地。推断:公告增加可能源于技术路线收敛与研发投入上升,但缺少出货量数据。
市场端信号偏弱,因子引擎结论为“早期观察”。近90天与本行业直接相关的券商研报仅8篇 E47,机构跟踪热度有限。板块涨跌数据同样平淡:近1年上涨3.39%,近3个月下跌12.03% E47。因子引擎得分显示,爆发分为53.9,前瞻性分76(见图3)。前瞻性较高说明技术方向受认可,但爆发分中等,表明当前信号还弱。综合判断:产业参与度上升但市场未确认爆发。
反方论证与验证信号
这个判断可能错在哪里
- 需求与收入不同步:2026H1样本收入仅+10% E2,AI眼镜出货量高增但带光波导显示占比无可靠口径 E43,产线可能提前于需求。
- 技术路线未收敛:阵列/体全息/SiC/纳米压印等多路线并存 E39E58E51E12,标准未统一,单一技术投资有路线失败风险。
- 市场情绪弱与融资依赖:AI眼镜概念指数近3个月-12.03% E47,券商研报仅8篇 E47,因子爆发分53.9 [图3];若后续融资或定点不及预期,产线扩张可能延后。
接下来要盯的信号
附录 证据清单
正文上标对应下表。A 级:公告、财报、政府文件、环评招投标;B 级:券商研报、行业协会;C 级:媒体。
| 编号 | 内容 | 来源 | 日期 | 等级 |
|---|---|---|---|---|
| E1 | 制造商资本开支(年初至今累计,按纯度加权):2026-06-30 为 3.58 亿元,上年同期 2.19 亿元,同比 +64%。样本公司:水晶光电、蓝特光学、茂莱光学、联合光电、歌尔股份 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E2 | 制造商营业收入(年初至今累计,按纯度加权):2026-06-30 为 25.47 亿元,上年同期 23.14 亿元,同比 +10%。样本公司:水晶光电、蓝特光学、茂莱光学、联合光电、歌尔股份 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E3 | 巨潮资讯公告全文中提及「光波导」的上市公司:截至 2026-10-04 的近一年 82 家、公告 289 条;前一年 58 家、公告 191 条 | 巨潮资讯全文检索 | 2026-10-04 | A |
| E4 | [融资] 相关企业:成立仅3年,这款AI光波导眼镜拿下10亿融资,美团腾讯联合押注(金额 10.00 亿元) | 深圳再出硬核独角兽!成立仅 3 年,这款 AI 光波导眼镜拿下 10 亿融资,美 | 2026-07-09 | C |
| E5 | [募资] 华曦达:向特定对象发行A股股票募集资金574.2百万元,用于销售渠道拓展及AI眼镜等自有品牌产品推广(金额 5.74 亿元) | 2026年中期报告 | 2026-09-22 | A |
| E6 | [首条量产线] 光舟半导体:光舟半导体光波导模组生产基地在江苏无锡梁溪区正式投产,总投资超过3亿元,2025年9月签约落地(金额 3.00 亿元)(产能:年产能100万套) | 光波导竞速:光舟半导体、广纳四维、Lumus、阿法龙加速跟上-LED在线 | 2026-09-03 | C |
| E7 | [融资] 广纳四维:广纳四维完成近2亿元融资,已建成百万套级纳米压印产线,应用于Coray Air 2(金额 2.00 亿元)(产能:百万套级) | 锚定2027 AR全彩光波导规模化商用,「广纳四维」完成近2亿元融资 | 国际资 | 2026-08-05 | C |
| E10 | [融资] 尼卡光学:尼卡光学完成近亿元A轮融资,全球首条百万片级体全息光波导产线已投产(金额 1.00 亿元) | AI眼镜赛道加速洗牌,有人转型,有人退场! | 2026-07-27 | C |
| E12 | [扩产投资] 天科合达:计划下半年推出12英寸光波导衬底,已在北京、徐州、深圳等地部署碳化硅生产基地(产能:12英寸衬底;北京、徐州、深圳生产基地) | 工信部召开SiC光波导会议 - 今日头条 | 2025-10-13 | C |
| E13 | [量产交付] 天科合达:天科合达首发8英寸光学级碳化硅衬底;亮亮视野完成SiC光波导光学眼镜制造(产能:8英寸衬底) | 工信部召开SiC光波导会议 - 今日头条 | 2025-10-13 | C |
| E14 | [中试线] 平行视界:平行视界PVG光波导中试产线在吉安市落成,具备年产5万片光波导片能力(产能:年产5万片) | AR光波导迈入“量产元年” - 电子信息产业网 | 2025-12 | C |
| E15 | [中试线] 平行视界:平行视界偏振体全息(PVG)光波导中试产线正式落成,年产5万片(产能:年产5万片) | AR光波导迈入“量产元年”_腾讯新闻 | 2025-12 | C |
| E17 | [政策规划] 相关企业:国家发改委财政部发布政策,单价不超6000元AI眼镜补贴15%,每件最高500元 | AI智能眼镜专题报告:AI眼镜产业链、市场竞争格局、高频场景、产品亮点、头部企业 | 2025-12-30 | C |
| E18 | [首条量产线] 灵犀微光:150万片级光波导模组产线于2025年底投产,良率爬坡至量产门槛以上(产能:150万片级) | 灵犀微光发布全球最轻二维扩瞳模组,AR眼镜的“最后一公里”快被跑通了 | 2025-12-31 | B |
| E19 | [政策规划] 相关企业:国家发改委、财政部已于2025年底将智能眼镜纳入数码产品以旧换新补贴范围 | Meta年产2000万副!AI眼镜产能狂飙,手机的“终极替代者”来了?丨一财知道 | 2025-12-31 | C |
| E21 | [政策规划] 相关企业:2026年智能眼镜首次纳入全国消费补贴清单,补贴15%,单件上限500元,单价≤6000元 | WAIC 2026丨企业“扎堆”入局 智能眼镜加速重塑生活方式 | 2026-01-01 | B |
| E22 | [募资] 蓝特光学:蓝特光学:2026年度向特定对象发行A股股票预案(涉及光波导) | 蓝特光学:2026年度向特定对象发行A股股票预案 | 2026-01-15 | A |
| E24 | [募资] 蓝特光学:蓝特光学2026年向特定对象发行A股股票,用于AR光学产品制造工艺投入 | 蓝特光学:2026年度向特定对象发行A股股票募集资金使用可行性分析报告 | 2026-01-15 | A |
| E27 | [中试线] 水晶光电:反射光波导打通关键工艺节点,完成初步量产试制线搭建 | 水晶光电:2026年4月27日投资者关系活动记录表 | 2026-04-29 | A |
| E28 | [扩产投资] 理湃光晶:理湃光晶5月宣布在平谦迈高园区部署新产线,产能从10万套升至100万套(产能:100万套) | AR光波导迈入“量产元年” - 电子信息产业网 | 2026-05 | C |
| E29 | [量产交付] 精智达:已量产……AR 衍射光波导引擎检测 | 精智达:关于深圳精智达技术股份有限公司向特定对象发行股票申请文件的审核问询函的回 | 2026-05-29 | A |
| E30 | [首条量产线] 歌尔:歌尔上海临港国内首条12英寸晶圆光刻刻蚀量产线6月建成,采用DUV光刻+刻蚀 | 向上游“深潜”的歌尔_光学_能力_成本 | 2026-06 | C |
| E31 | [量产交付] 业成控股:业成控股部分光波导产品已于2026年上半年实现小批量出货 | 93913产业周报│7月20日-7月26日AI产业动态回顾_眼镜_智能_Gala | 2026-06 | C |
| E32 | [量产交付] 环旭电子:AI眼镜wifi和主板SiP模组一季度形成营收,二季度开始放量 | 环旭电子:2026年5月-6月投资者关系活动记录 | 2026-06-11 | A |
| E33 | [订单定点] 相关企业:获得多个量产项目定点,为迎接行业快速增长奠定坚实客户基础 | 截至2026年6月30日止六个月之中期业绩公布 | 2026-06-30 | A |
| E34 | [扩产投资] 水晶光电:反射光波导产线建设进度符合预期,将于今年三季度搭载奕境汽车首款车型X9 | 水晶光电:2026年8月24日投资者关系活动记录表 | 2026-06-30 | A |
| E36 | [订单定点] 灵伴科技(Rokid):与灵伴科技深化协同,拓展消费级AR眼镜配套订单,完成海外客户试生产转量产 | 截至2026年6月30日止六个月的未经审计中期业绩公告 | 2026-06-30 | A |
| E39 | [订单定点] 瑞声科技:SRG单层全彩衍射光波导镜片已顺利通过多家头部终端客户测试,达成量产定点合作 | 全球AI眼镜出货翻番,瑞声科技光波导迈入放量期 - 今日头条Loading. | 2026-07-09 | C |
| E40 | [扩产投资] 云瞌光电:云瞌光电阵列光波导全流程工艺量产线正式投产,设计年产能20万片,覆盖AR眼镜和车载HUD应用(产能:年产能20万片) | AR光波导迎来量产拐点? | 2026-07-31 | C |
| E41 | [订单定点] 相关企业:光波导镜片获得多个量产项目定点;WLG晶圆级玻璃模压技术应用于AI眼镜客户 | 中期报告2026 | 2026-09-24 | A |
| E42 | [订单定点] 奕境汽车:水晶光电自研LCOS架构AR-HUD产品将于三季度搭载奕境汽车首款车型X9 | 水晶光电:2026年8月24日投资者关系活动记录表 | 2026-Q3 | A |
| E43 | 量产阶段:量产爬坡;渗透率:0.1。口径:AI智能眼镜销量占全球眼镜市场(2023年15.6亿副)的比例。原文说“不足0.1%”,这里填的0.1是上限,不是精确值;数据是2024年全年的(当年销量152万台)。更新的数据:2026年上半年AI眼镜出货599万台,同比增长188%;维深预计全年约1600万台。但带光波导显示的机型占比没有查到可靠的定量口径。stage 是根据以下情况判断的:多家光波导厂商在建百万片级产线,瑞声已批量交付全彩光引擎,水晶光电VHG产线已量产 | 维深信息 WellsennXR(腾讯新闻转载) | 2024-12 | C |
| E44 | 蓝特光学(688127,实施主体为浙江蓝创光电科技有限公司)「AR光学产品产业化建设项目(浙江嘉兴高新区)」:阶段 项目备案;投资额 5.01 亿元;产能 达产后预计新增20.00万件12寸高折玻璃晶圆产能、5.00万件12寸铌酸锂晶圆产能、5.00万件12寸碳化硅晶圆产能、300.00万件Cover Glass产能、150.00万颗合色棱镜产能 | AR光学产品产业化建设项目(浙江嘉兴高新区) | 2026-09-05 | A |
| E45 | 瑞声科技(02018.HK):通过整合光波导企业Dispelix,提供“波导+光引擎”一站式方案;自称是首家实现全彩光引擎批量交付、并服务头部客户的企业 | 通过整合光波导企业Dispelix,提供“波导+光引擎”一站式方案;自称是首家实 | 2026-09-24 | A |
| E46 | 水晶光电(002273):在2026年中国国际光电博览会上展出新品:50°视场角GWG阵列光波导获得头部客户认证;VHG单片多色光机模组首次公开,东莞产线已量产 | 在2026年中国国际光电博览会上展出新品:50°视场角GWG阵列光波导获得头部客 | C | |
| E47 | 近 90 天与本行业直接相关的券商研报 8 篇;AI眼镜概念板块近 1 年涨跌 3.39%、近 3 个月 -12.03% | AKShare 研报列表、概念板块行情 | 2026-10-07 | A |
| E48 | 光舟半导体光波导模组生产基地于9月3日在江苏无锡梁溪区正式投产,规划满产后年产能达100万套,产品主要面向AR眼镜、智能穿戴及智能工业等领域;该项目于2025年9月签约落地,总投资超过3亿元。 | 光波导竞速:光舟半导体、广纳四维、Lumus、阿法龙加速跟上-LED在线(原文) | 2026-09-03 | C |
| E50 | 9月1日,Lumus宣布与广达电脑签署新的授权制造协议,广达将负责生产Lumus新一代AR眼镜光波导产品,包括Z-30 2.0以及30°、50°视场角的A-Lens系列;目前Lumus光波导出货量已达数十万片,产品已导入消费、军事、医疗及工业等领域,并应用于Meta Ray-Ban Display Glasses、Thales Scorpion全彩头戴显示设备、Augmedics X2手术导航系统等产品。 | 光波导竞速:光舟半导体、广纳四维、Lumus、阿法龙加速跟上-LED在线(原文) | 2026-09-03 | C |
| E51 | 阿法龙于8月11日宣布布局8英寸碳化硅超表面光波导芯片量产线,计划投资1.4亿元,建成后预计实现年产50万片;其9月2日宣布将在CIOE光博会展出多款AR光波导新品,其中SiC光波导产品覆盖单绿、全彩、二维扩瞳等类型,并将首次展示Micro LED+SiC Metalens超透镜系列产品。 | 光波导竞速:光舟半导体、广纳四维、Lumus、阿法龙加速跟上-LED在线(原文) | 2026-09-03 | C |
| E52 | TrendForce集邦咨询预计,2026年全球AR眼镜出货量将突破100万台;浙江大学团队基于SiC的单层波导器件实现75°超宽视场,亮度均匀性达到49.7%,亮度达1100尼特,MTF>0.6。 | 光波导竞速:光舟半导体、广纳四维、Lumus、阿法龙加速跟上-LED在线(原文) | 2026-09-03 | C |
| E56 | 目前,广纳四维的碳化硅全彩光波导产品厚度低于0.6mm,单片重量低于3g,已批量应用于Coray Air 2商用AR眼镜,在高端全彩光波导领域已形成1至2年的稳定技术领先优势。 | 锚定2027 AR全彩光波导规模化商用,「广纳四维」完成近2亿元融资 | 国际资 | 2026-08-05 | C |
| E57 | IDM全链条自研,年产百万套级产线已投产。 | 锚定2027 AR全彩光波导规模化商用,「广纳四维」完成近2亿元融资 | 国际资 | 2026-08-05 | C |
| E58 | 尼卡光学完成近亿元A轮融资,其全球首条百万片级体全息光波导自动化产线已投产,年产能130万片,产品厚度0.6毫米,透光率最高98%。 | AI眼镜赛道加速洗牌,有人转型,有人退场!(原文) | 2026-07-27 | C |
| E59 | 鸿海业成切入AR光学领域,AI眼镜项目预计2027年上半年量产,已覆盖光波导、纳米压印、贴合、光学模组及Micro LED光引擎全链条。 | AI眼镜赛道加速洗牌,有人转型,有人退场!(原文) | 2026-07-27 | C |
| E61 | 上海交大联合国际团队提出“掩膜平衡”方案,通过偏振光路拆分和感知模型动态调节实景与虚拟亮度,解决AR头显透光率不足20%的问题;实验显示50%受试者优先选择该方案,室外强光下偏好度58%。 | AI眼镜赛道加速洗牌,有人转型,有人退场!(原文) | 2026-07-27 | C |
| E63 | IDC数据显示,2025年全球智能眼镜出货量预计达1280万台,同比增长26%,其中中国市场出货量将达275万台,同比增幅达107%。 | 工信部召开SiC光波导会议 - 今日头条(原文) | 2025-10-13 | C |
| E64 | 《2025 AI+AR眼镜光学显示调研白皮书》预计,2027年SiC光波导镜片出货量将接近50万片,2030年SiC光波导镜片出货量将达到700万片。 | 工信部召开SiC光波导会议 - 今日头条(原文) | 2025-10-13 | C |
| E65 | 天科合达已首发推出8英寸光学级碳化硅衬底,并计划在下半年推出12英寸光波导衬底;已在北京、徐州、深圳等地部署了碳化硅生产基地。 | 工信部召开SiC光波导会议 - 今日头条(原文) | 2025-10-13 | C |
| E78 | 2024年全球AI眼镜出货量为550万台,此后将保持高速增长态势,预计2030年出货量将达到8,000万台,有望开启万亿级蓝海市场。 | 蓝特光学:2026年度向特定对象发行A股股票募集资金使用可行性分析报告(原文) | 2026-01-15 | A |
| E80 | AR光学产品产业化建设项目将形成包括12寸高折玻璃晶圆、12寸晶体类晶圆在内的AR眼镜所用显示晶圆,并扩大Cover Glass等产品的供给能力;微纳光学元器件研发及产业化项目将提高晶圆级压印微透镜阵列量产能力。 | 蓝特光学:2026年度向特定对象发行A股股票募集资金使用可行性分析报告(原文) | 2026-01-15 | A |
| E82 | 2024年全球AI眼镜出货量为550万台,此后将保持高速增长态势,预计2030年出货量将达到8,000万台;AR眼镜作为搭载了显示成像功能的高阶AI眼镜应用,将受益于相关市场需求的增长。 | 蓝特光学:2026年度向特定对象发行A股股票募集资金使用可行性分析报告(原文) | 2026-01-15 | A |