结论先行
核心结论
一、需求拐点:远期政策明确但当前渗透率极低,成本打平前难爆发
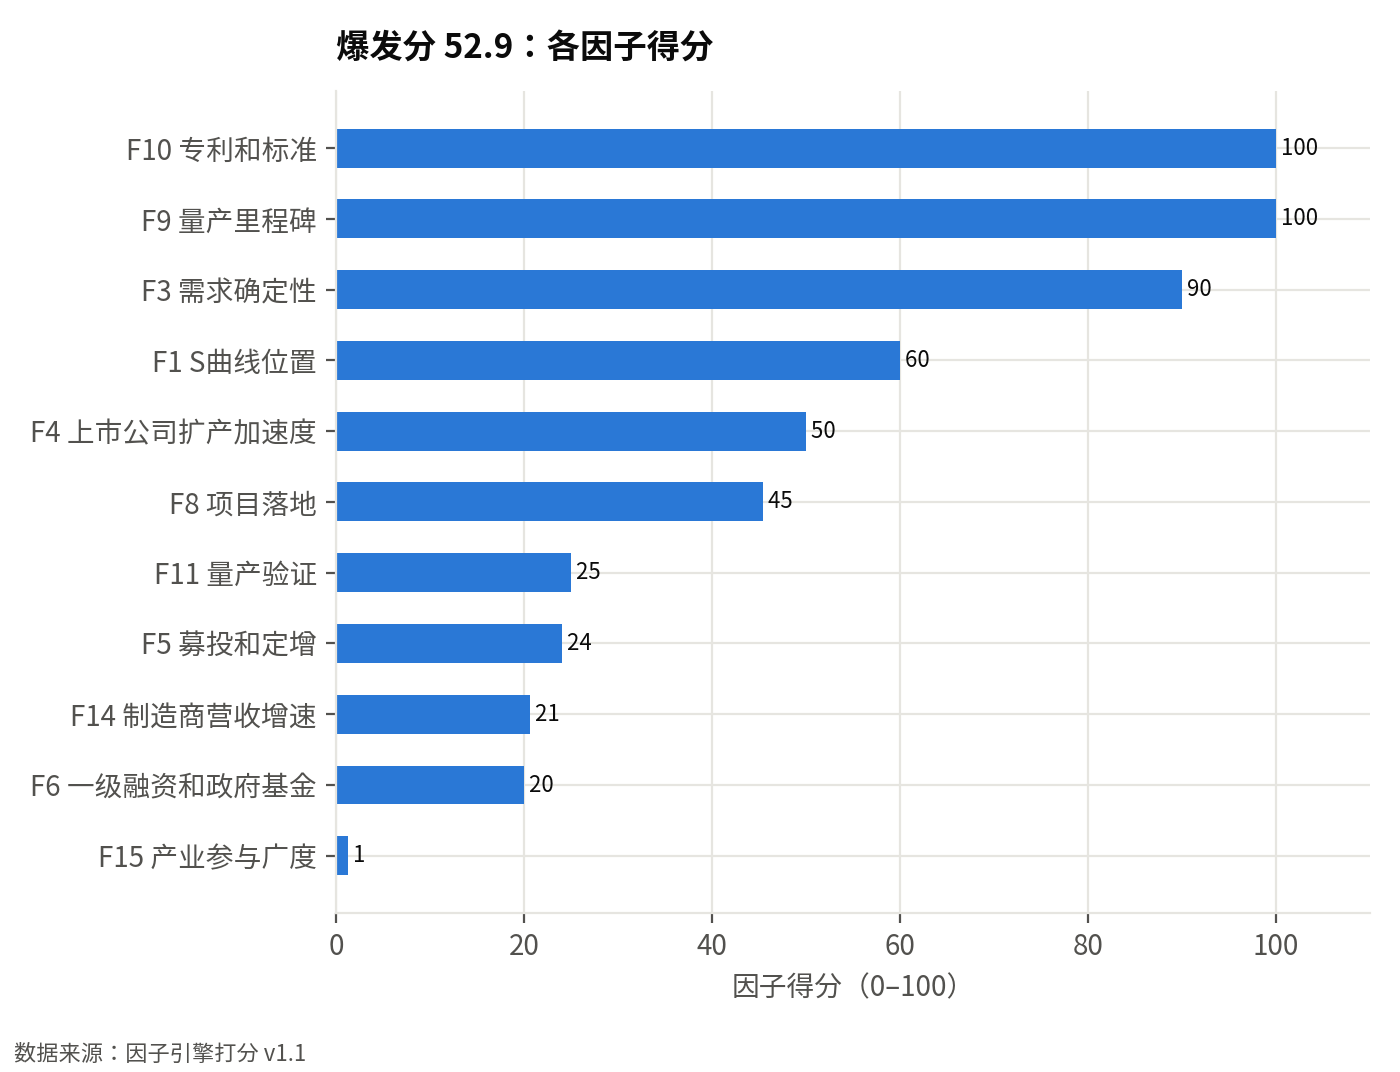
需求拐点尚未到来:远期政策明确但当前渗透率极低,成本打平前难爆发。2024年电解水制氢产量占全国氢气总产量比例仅0.88%E22,全国氢气产量超3650万吨E22,电解水制氢产量约32万吨E22。绿氢成本约为灰氢的2.5倍E23,未来1-3年全面爆发的条件不充分。因子引擎显示前瞻性分91[图1],爆发分52.9[图1](见图1),结论为“早期观察:信号还弱”。
政策目标提供远期空间。国产碱性电解槽单槽功率突破25兆瓦,订单量连续3年超过1吉瓦E5。“十五五”规划纲要明确将氢能列为前瞻布局的未来产业之一E20。截至2024年底,全国可再生能源电解水制氢已建成产能约12.5万吨/年E22。这些表明政策方向明确,但产能相对于总产量仍小,短期需求增长有限。政策目标为远期发展提供支撑,而非当前爆发依据。
成本制约是核心。绿氢成本约为灰氢的2.5倍E23,机构预计成本打平年份为2027E23。在成本打平前,绿氢需求难以自发大规模增长。当前渗透率0.88%E22与成本差距共同抑制未来1-3年需求爆发。因子引擎结论为“早期观察:信号还弱”(见图1),与前述判断一致。政策推动的示范项目可能带来增量,但总量有限。推断:未来1-3年需求保持缓慢增长,拐点需等待成本下降和政策力度加大。
二、产业资本流入:资本开支高增但绝对规模小,营收增速平稳
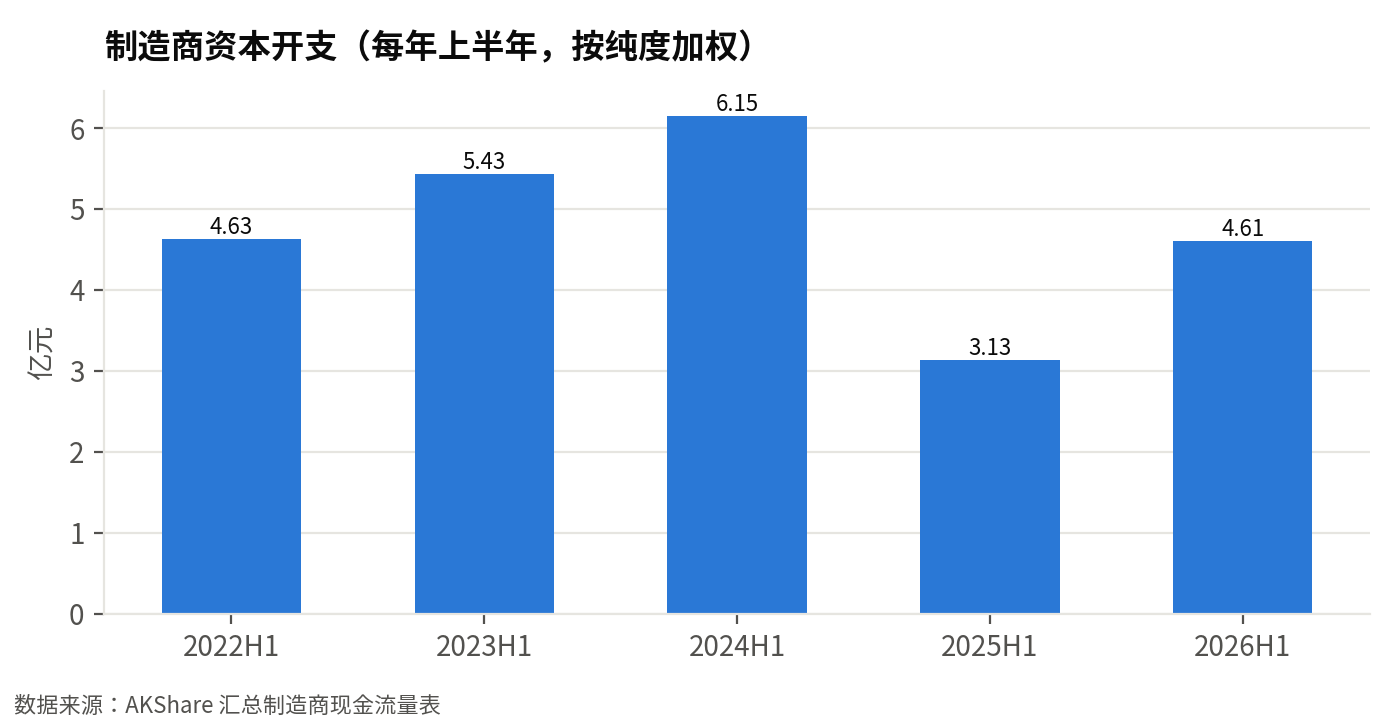
产业资本流入呈现“增速高、绝对规模小、营收平稳”的特征。2026年上半年制造商资本开支为4.61亿元,同比增长47%(见图2)E1;同期营业收入为55.81亿元,同比增长8%E2。按两者计算,资本开支/营收比较上年同期有所上升(推断)E1E2。该比率仍处于较低水平(推断),表明产业资本尚未大规模投入。
资本开支增速显著,但绝对规模有限。2026年上半年资本开支为4.61亿元,较上年同期的3.13亿元E1有所增加(推断),同比增速达47%E1。这一增速高于营收增速8%E2,但资本开支总额仅相当于同期营收的较小比例(推断)E1E2。个别企业已建成500MW制氢设备产线E16,不过整体制造商资本开支规模仍小,推断扩产集中在少数企业,尚未形成全行业大规模投入。
营收端增长平稳,与资本开支高增形成反差。2026年上半年营业收入为55.81亿元,同比仅增长8%E2,明显低于资本开支47%的增速E1。资本开支/营收比较上年同期有所上升E1E2(推断),提升幅度有限,仍处低位。这说明当前资本投入尚未转化为营收的同步增长,产业资本处于早期投入阶段,整体投入强度不足。推断后续若资本开支不能持续提升,产能释放和营收增长可能受限。
三、产能落地:项目备案环评密集,但设备招标与交付集中在头部
绿氢项目备案环评密集,但设备招标与交付集中在头部。中广核磴口项目备案,规划88台1000Nm³/h碱性电解槽,总制氢能力约88000Nm³/h E26;中煤林西项目制氢部分环评受理,媒体口径约3.8万Nm³/h E25;中煤商都项目备案,规划新能源规模1.2GW E28。同时,龙源张掖项目公开招标仅1台500Nm³/h PEM电解槽及附属设备 E34。
项目前期工作活跃,但实际设备采购规模有限。中广核磴口项目备案投资8.38亿元,规划总制氢能力约88000Nm³/h E26;中广核乌海项目备案投资3.14亿元,产能未披露 E27;中煤林西项目制氢部分环评受理,媒体口径约3.8万Nm³/h E25;中煤商都项目规划新能源规模1.2GW E28。这些备案环评未直接形成公开设备订单。龙源张掖项目虽规划22000Nm³/h碱性电解水制氢系统 E35,但本次公开招标仅采购1台500Nm³/h PEM电解槽及附属设备 E34。
交付集中在少数头部企业。华光环能完成中能建松原项目大标方电解槽测试与交付 E10;阳光氢能向阿曼绿氨项目交付160MW碱性电解槽,共32套单槽1000Nm³/h E13。国联发展集团建成500MW制氢设备产线 E16,但未披露实际交付订单,推断产能释放尚待订单。证据中未出现其他厂商批量交付记录,推断产能落地主要依赖头部企业。
四、技术与标准:单槽大型化与电耗目标明确,关键材料国产化突破
技术与标准快速演进,单槽大型化与电耗目标明确。国产碱性电解槽单槽功率突破25兆瓦E5,订单量连续3年超过1吉瓦E5。量产装备目标为到2028年额定工况直流电耗低于4.2kWh/Nm³E6E17。这些指标为产线投资提供性能基础,但尚未形成统一大规模量产验证(推断)。
关键材料国产化取得进展。力源环保第三代碱性电解槽复合隔膜实现量产,满足5MW级电解槽应用E8。有企业下线1500Nm3/h碱性电解槽,产氢压力3.2MPa,达到国标一级能效E39。增强型低氢渗透质子交换膜制备技术处于产业化阶段,对应电解水制氢膜有2项发明专利E49。单槽与隔膜性能提升支撑设备大型化。
标准与认证同步推进。T/CAPID012-2025和T/CAPID013-2025两项标准发布E29E30。远景能源常压碱性电解槽获ISO 22734-1:2025认证,是全球首台符合2025版标准的装备E31。中国石油首套兆瓦级PEM电解制氢系统通过CNAS认证E32。标准与产品认证提供性能依据,但不同技术路径的量产验证仍不统一(推断)。
五、竞争与市场关注度:公告提及家数下降,券商研报稀少,板块表现平淡
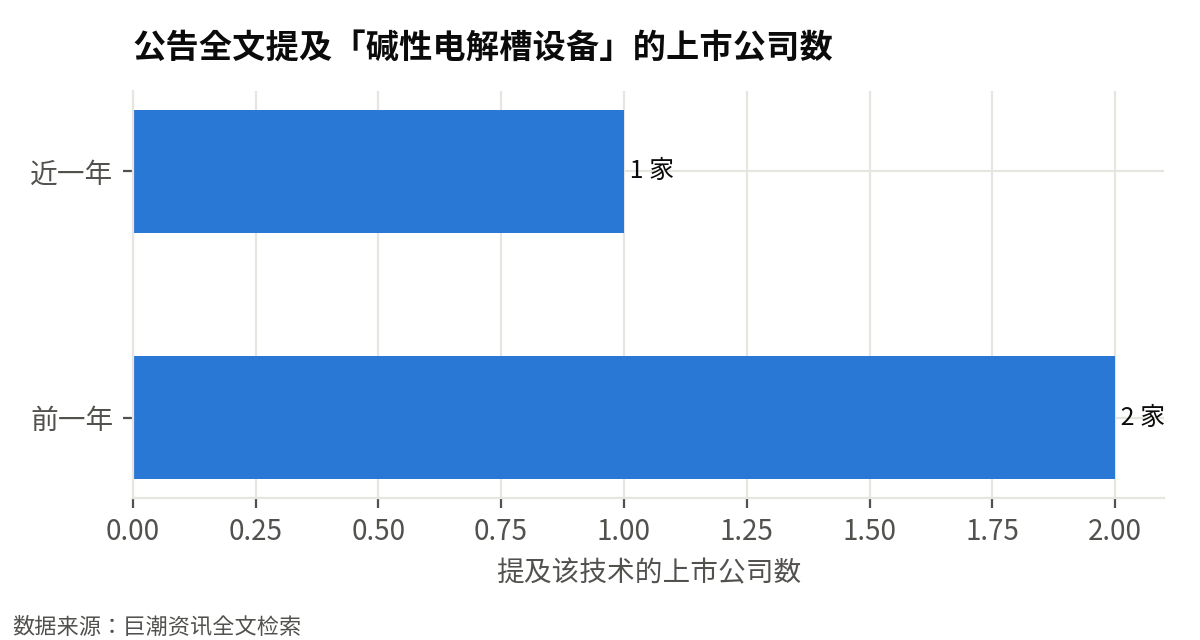
公告提及“碱性电解槽设备”的上市公司数从前一年的2家降至近一年的1家,公告条数从3条降至1条E3(见图3)。近90天与本行业直接相关的券商研报仅5篇,氢能源概念板块近1年涨跌-0.92%、近3个月-6.68%E33。推断产业参与热度未明显升温,市场尚未形成对电解槽行业的一致看好,竞争格局尚不明朗。
尽管存在个别企业进展,如华电科工Q1氢能首单出海、氨醇项目储备深化E9,后续氢能签单出海双突破E15,阳光氢能融资并布局碱性电解槽、PEM电解槽E19,但公告中提及“碱性电解槽设备”的上市公司数量仍从前一年的2家降至近一年的1家E3。推断产业链公司整体在正式公告层面布局意愿不足,竞争格局分散,尚未出现多家企业集中布局的迹象。
市场关注度方面,近90天与本行业直接相关的券商研报仅5篇E33,数量少。氢能源概念板块近1年涨跌-0.92%、近3个月-6.68%E33,表现平淡且短期走弱。推断机构投资者对电解槽行业的跟踪和推荐不足,市场未形成一致看好预期。公告提及家数下降、研报稀少、板块平淡,推断共同指向产业参与热度未明显升温,竞争格局尚不明朗。
反方论证与验证信号
这个判断可能错在哪里
- 渗透率仅0.88%,绿氢产量32万吨,需求基数小,短期无法支撑大规模产线投资 E22。
- 成本为灰氢2.5倍,预计2027年才打平,未来1-3年项目经济性依赖补贴,存在不确定性 E23。
- 公告提及“碱性电解槽设备”的上市公司数下降,券商研报仅5篇,板块近3个月-6.68%,产业资本热度低迷 E3E33[图3]。
接下来要盯的信号
附录 证据清单
正文上标对应下表。A 级:公告、财报、政府文件、环评招投标;B 级:券商研报、行业协会;C 级:媒体。
| 编号 | 内容 | 来源 | 日期 | 等级 |
|---|---|---|---|---|
| E1 | 制造商资本开支(年初至今累计,按纯度加权):2026-06-30 为 4.61 亿元,上年同期 3.13 亿元,同比 +47%。样本公司:华光环能、航天工程、华电科工、博世科、宝钛股份、宝丰能源、中国天楹、圣元环保 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E2 | 制造商营业收入(年初至今累计,按纯度加权):2026-06-30 为 55.81 亿元,上年同期 51.56 亿元,同比 +8%。样本公司:华光环能、航天工程、华电科工、博世科、宝钛股份、宝丰能源、中国天楹、圣元环保 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E3 | 巨潮资讯公告全文中提及「碱性电解槽设备」的上市公司:截至 2026-10-04 的近一年 1 家、公告 1 条;前一年 2 家、公告 3 条 | 巨潮资讯全文检索 | 2026-10-04 | A |
| E5 | [政策规划] 相关企业:国产碱性电解槽单槽功率突破25兆瓦……订单量连续3年超过1吉瓦 | 专家解读之九:强化制氢装备供给应用,支撑绿氢产业高质量发展 | 2026-03-27 | A |
| E6 | [政策规划] 相关企业:到 2028 年,量产水电解制氢装备在额定工况下直流电耗低于4.2kWh/Nm³ | 电力设备及新能源行业周报:金风科技2025海外营收高增,四部委设定电解槽能效目标 | 2026-03-30 | B |
| E8 | [量产交付] 力源环保:公司自主研发的采用新型涂布成膜工艺制成的第三代碱性电解槽复合隔膜可实现量产,满足5MW级电解槽的应用(产能:满足5MW级电解槽的应用) | 中国证券报-浙江海盐力源环保科技股份有限公司 | 2026-04-25 | B |
| E9 | [订单定点] 华电科工:Q1营收稳健增长,氢能首单出海、氨醇项目储备深化 | Q1营收稳健增长,氢能首单出海、氨醇项目储备深化 | 2026-04-30 | B |
| E10 | [量产交付] 华光环能:2025年,公司完成了首批中能建松原项目大标方电解槽的测试与交付工作 | 华光环能:投资者关系活动记录表(2026年6月) | 2026-07-02 | A |
| E13 | [量产交付] 阳光氢能:阳光氢能向该阿曼绿氨项目交付160MW碱性电解槽设备,共计32套单槽1000Nm³/h规格(产能:160MW) | 电解槽:盘点2026年国内电解槽出海情况 已有超260MW电解槽交付海外_制氢_ | 2026-07-24 | C |
| E15 | [订单定点] 华电科工:氢能签单出海双突破,海洋工程稳增长 | 氢能签单出海双突破,海洋工程稳增长 | 2026-08-26 | B |
| E16 | [扩产投资] 国联发展集团:公司于智能制造新基地已建成500MW制氢设备产线,具备多个系列碱性电解水制氢设备制造能力(产能:500MW) | 243059:无锡市国联发展(集团)有限公司公司债券中期报告(2026年) | 2026-08-31 | A |
| E17 | [募资] 苏州科润新材料:到2028年,实现量产水电解制氢装备额定工况下直流电耗低于4.2kWh/Nm³ | 1-1招股说明书(申报稿)(苏州科润新材料股份有限公司) | 2026-09-08 | A |
| E19 | [融资] 阳光氢能:其主要产品包括碱性电解槽、PEM电解槽、PWM制氢电源 | 自愿公告 - 投资阳光氢能科技有限公司 | 2026-09-08 | A |
| E20 | [政策规划] 相关企业:“十五五”规划纲要明确将氢能列为前瞻布局的未来产业之一 | 氢能“十五五”黄金窗口开启,券商如何赋能产业突围? | 2026-09-18 | B |
| E22 | 量产阶段:小批量;渗透率:0.88。口径:电解水制氢(以碱性、PEM电解槽为主要装备路线)产量占全国氢气总产量的比例:2024年全国氢气产量超3650万吨,电解水制氢产量约32万吨(约0.88%);截至2024年底,全国可再生能源电解水制氢已建成产能约12.5万吨/年。 | 国家能源局《中国氢能发展报告(2025)》 | 2024-12 | A |
| E23 | 成本约为灰氢(煤制氢、天然气制氢等化石能源制氢)的 2.5 倍;近 3 年平均年降本 未查到%;机构预计成本打平年份:2027 | 天风证券(绿氢与灰氢平价时点预计在2025-2027年,经媒体转引);国家能源局 | B | |
| E24 | 中煤集团(中煤林西县风光制氢一体化项目)「中煤林西县风光制氢一体化项目(一期10万千瓦光伏发电部分)」:阶段 环评受理;投资额 未披露;产能 一期10万千瓦光伏发电部分(风光制氢一体化项目) | 中煤林西县风光制氢一体化项目(一期10万千瓦光伏发电部分) | 2026-05-20 | A |
| E25 | 中煤集团(中煤林西县风光制氢一体化项目)「中煤林西县风光制氢一体化项目(一期制氢部分)环境影响评价公众参与第二次公告」:阶段 环评受理;投资额 未披露;产能 制氢部分(媒体标题口径约3.8万Nm³/h) | 中煤林西县风光制氢一体化项目(一期制氢部分)环境影响评价公众参与第二次公告 | 2026-05-21 | C |
| E26 | 中广核(内蒙古)新能源投资有限公司「磴口县氢基绿色燃料并网型绿电直连项目(制氢部分)」:阶段 项目备案;投资额 8.38 亿元;产能 22套制氢单元、88台1000Nm³/h碱性电解槽,总制氢能力约88000Nm³/h(年产绿氢约3.9万吨,媒体口径) | 磴口县氢基绿色燃料并网型绿电直连项目(制氢部分) | 2026-02-12 | C |
| E27 | 中广核(乌海海南区)新能源有限公司「乌海市海南区氢基绿色燃料并网型绿电直连项目(制氢部分)」:阶段 项目备案;投资额 3.14 亿元;产能 未披露 | 乌海市海南区氢基绿色燃料并网型绿电直连项目(制氢部分) | 2026-06-02 | C |
| E28 | 中煤绿能科技(乌兰察布)有限公司「商都县120万千瓦氢基绿色燃料并网型绿电直连项目(制氢站)」:阶段 项目备案;投资额 未披露;产能 规划建设新能源规模1.2GW(制氢站部分) | 商都县120万千瓦氢基绿色燃料并网型绿电直连项目(制氢站) | 2026-07-22 | C |
| E29 | T/CAPID012-2025《水电解制氢的电力电子系统通用技术条件》(发布) | T/CAPID012-2025《水电解制氢的电力电子系统通用技术条件》 | 2025-10-14 | B |
| E30 | T/CAPID013-2025《水电解制氢用多脉波晶闸管…》(名称截断,与T/CAPID012-2025同日发布实施)(发布) | T/CAPID013-2025《水电解制氢用多脉波晶闸管…》(名称截断,与T/C | 2025-10-14 | B |
| E31 | 远景能源:EnGen-LPALK常压碱性电解槽获必维国际检验集团(Bureau Veritas)ISO 22734-1:2025产品认证,成为全球首台符合2025版标准的常压碱性制氢装备(经媒体转引) | EnGen-LPALK常压碱性电解槽获必维国际检验集团(Bureau Verit | 2026-09-21 | C |
| E32 | 中国石油:首套兆瓦级PEM电解制氢系统通过CNAS认证(2026年4月,经媒体转引) | 首套兆瓦级PEM电解制氢系统通过CNAS认证(2026年4月,经媒体转引) | C | |
| E33 | 近 90 天与本行业直接相关的券商研报 5 篇;氢能源概念板块近 1 年涨跌 -0.92%、近 3 个月 -6.68% | AKShare 研报列表、概念板块行情 | 2026-10-08 | A |
| E34 | 2026年4月23日,国能e招网站发布《龙源电力龙源(张掖)新能源发展有限公司张掖碳中和产业基地风光氢储一体化项目500标方PEM电解槽制氢设备及附属设备采购公开招标项目招标公告》,本次招标范围为500标方PEM电解槽制氢设备及附属设备采购,包括1台500Nm³/h PEM电解槽、气液分离装置、纯化装置、配套的相关附件等。 | 订单!国家能源集团采购500标方PEM电解槽-碳索氢能网(原文) | 2026-04-24 | A |
| E35 | 该项目建设一套规模为22000Nm³/h碱性电解水制氢系统,具体为3*1000Nm³/h、8*2000Nm³/h、1*3000Nm³/h,并建设4座1000m³氢气球罐、压力3.0MPa,2座1000m³氧气球罐、压力2.0MPa,配套建设公用工程系统和辅助设施。 | 订单!国家能源集团采购500标方PEM电解槽-碳索氢能网(原文) | 2026-04-24 | A |
| E36 | 项目同时构建1套2000Nm³/h电解水制氢的中试验证平台,包括1套1000Nm³/h碱性电解水制氢系统、1套500Nm³/h质子交换膜电解水制氢系统,20Mpa储氢系统,有效储氢容量800Nm³。 | 订单!国家能源集团采购500标方PEM电解槽-碳索氢能网(原文) | 2026-04-24 | A |
| E39 | 公司与大连理工大学合作开发碱性电解槽制氢设备,已成功下线1500Nm3/h碱性电解槽产品,产品可实现产氢压力3.2MPa,达到了行业的最高水平,填补国内千方级高压电解槽空白;标准状态下直流电耗低于行业平均水平,达到国标一级能效标准。 | 243059:无锡市国联发展(集团)有限公司公司债券中期报告(2026年)(原文 | 2026-08-31 | A |
| E41 | 公司首批出厂应用于中能建松原项目的大标方电解槽运行稳定,各项性能较为优秀,为后续市场开拓打下了扎实基础。 | 243059:无锡市国联发展(集团)有限公司公司债券中期报告(2026年)(原文 | 2026-08-31 | A |
| E45 | 公司规划募投项目包括科润新材“年产质子交换膜60万平方米及新建研发中心”项目、江苏科润“年产150万平米质子交换膜技改扩建项目”和福建科润“年产1,500吨高端含氟聚合物项目”,用于扩充质子交换膜产能及拓展含氟功能材料。 | 1-1招股说明书(申报稿)(苏州科润新材料股份有限公司)(原文) | 2026-09-08 | A |
| E46 | 公司计划加快建设规模化、高精度、高稳定性的质子交换膜生产线,满足电解槽、燃料电池电堆等下游客户大批量、高一致性的供货需求,并深化与行业头部企业战略合作,推动产品在可再生能源制氢、交通运输等场景的规模化验证与应用,加速氢能用膜材国产化替代。 | 1-1招股说明书(申报稿)(苏州科润新材料股份有限公司)(原文) | 2026-09-08 | A |
| E49 | 核心技术“新型电解水制氢用增强型低氢渗透质子交换膜制备技术”处于产业化阶段,对应产品为电解水制氢膜,相关专利为 2 项发明专利。 | 3-1-3上市保荐书(申报稿)(苏州科润新材料股份有限公司)(原文) | 2026-09-08 | A |