结论先行
核心结论
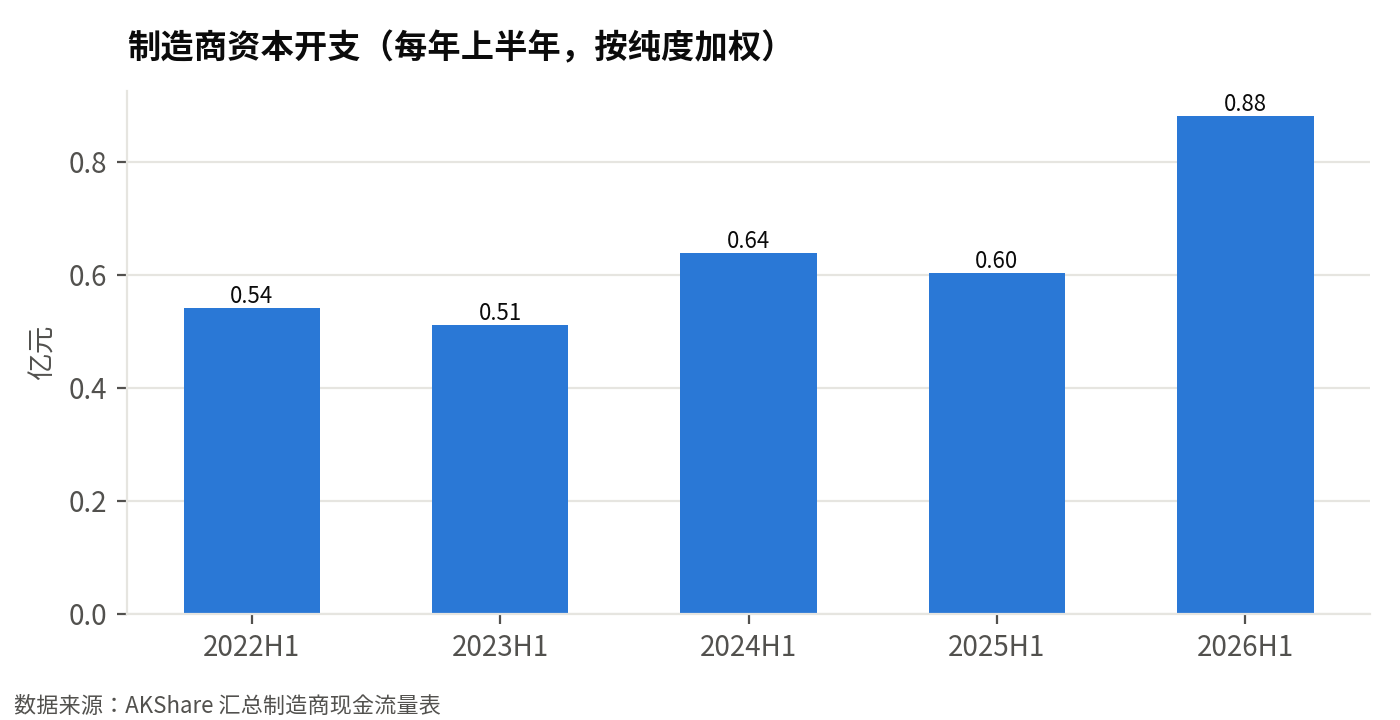
- 2026上半年核心制造商资本开支同比+46%,但营业收入仅+4%,需求先于收入改善 E1E2[图1]
- BEST 2026年预计采购额58.3亿元,CFEDR总投资估算800–1200亿元,国内主要项目预计投入1465亿元,未来3–5年是招标高峰 E69E73E49
- 一级市场融资活跃:星环聚能10亿元A轮、星核聚变8.3亿元种子轮;产业扩产投资出现:欧莱新材3亿元、荣信汇科2.34亿元 E5E6E7E8
- 超导磁体、偏滤器、真空室等关键环节已有国产化产线或交付案例,高端测量需求伴随工艺落地而释放 E22E27E46E25
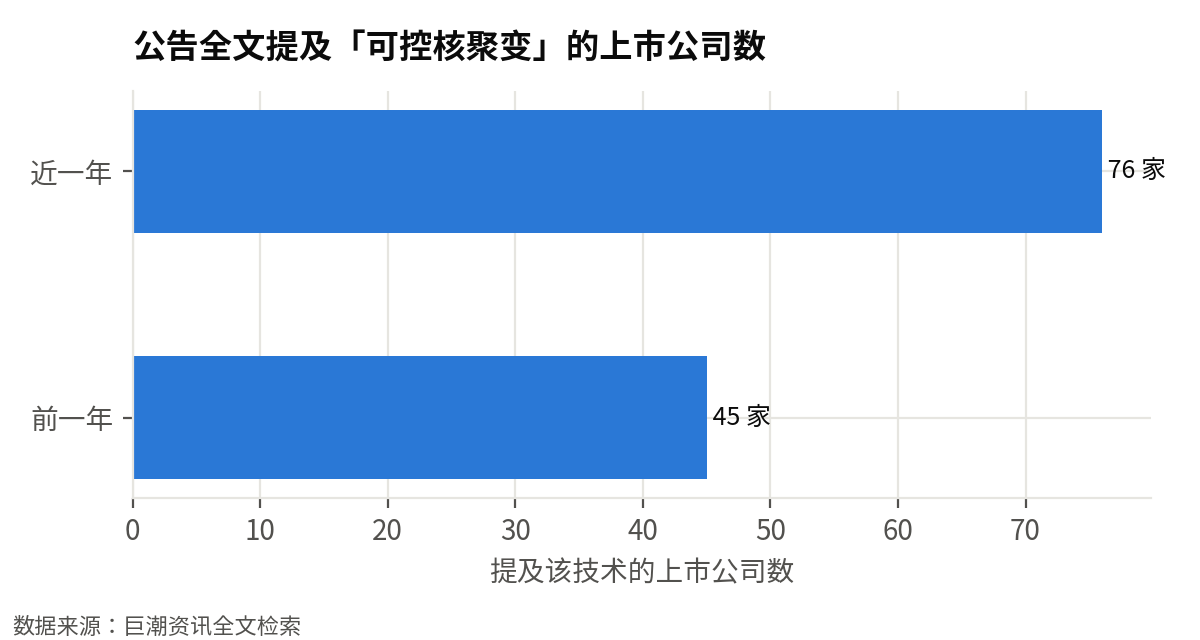
- 商业化渗透率仍为零,概念板块近3个月回落14.64%,但产业链公告参与家数增至76家,前瞻布局窗口存在 E33E47E3[图3]
一、BEST、CFEDR和星火一号进入采购加速期,需求拐点已现
BEST、CFEDR和星火一号进入采购加速期,需求拐点已现。BEST项目2026年预计采购金额58.3亿元,较2025年增长45% E69。CFEDR投资规模800至1200亿元,2026年为招标大年 E73。星火一号建设规模150亿元,首笔4180万元超导磁体订单落地 E72。政策端1700亿元特别国债支持装置升级 E4。
BEST项目2025年Q4单季度招标规模26.2亿元,低温系统、磁体电源等为核心部件 E49。2026年采购计划中,电子回旋加热8.75亿元、核安全8.4亿元、内部部件7.7亿元、电源6.4亿元、磁体5.3亿元、诊断5.06亿元 E69。订单方面,安泰科技中标偏滤器6,990.85万元 E10和屏蔽包层1.09亿元 E9,联创光电中标超导磁体4180万元 E12,瑞奇智造中标3633.38万元 E13。这些落地订单验证采购进入执行阶段。
预计未来3-5年中国核聚变项目招投标高峰期,国内主要项目投入1465亿元 E49。CFEDR 2026年底启动招标,涉及核安全、电源、磁体、加热系统等 E73。星火一号建设规模150亿元 E72。政策上,聚变列入“引领新质生产力发展”重大工程 E20和“十五五”规划新经济增长点 E24。推断:项目集中采购将驱动设备商进行产线投资。
二、产业资本从融资到扩产形成共振,资金约束正在解除
产业资本从一级市场融资到上市公司扩产正在形成共振,资金约束正在解除。2026年上半年,样本制造商资本开支为0.88亿元,较上年同期0.60亿元增长46%E1(见图1)。同期,一级市场出现多笔大额融资,星环聚能完成10亿元A轮融资E5,星核聚变完成8.3亿元种子轮融资E6。融资与资本开支同步上升,为产线投资提供资金。
一级市场融资活跃,为聚变部件企业提供直接资金。2026年,星环聚能完成10亿元A轮融资E5,星核聚变完成8.3亿元种子轮融资,刷新国内民营聚变首轮融资纪录E6。此外,汽轮科技向星环聚能投资5000万元,投前估值68亿元E11。大额融资密集落地,表明产业资本正在加速进入,融资端资金约束逐步解除。
上市公司同步扩大资本开支,产线投资逐步落地。欧莱新材投入约3亿元建设高性能铜及铜合金零部件和超导材料产业化项目E7;荣信汇科项目总投资2.34亿元,全部用募集资金投入E8;氚工厂及核工业领域专用部件产业化建设项目总投资23,264.14万元,建设期3年E82。此外,新研股份新建百级洁净间与超声清洗产线E28,永鼎股份超导带材年产能稳步扩充E32。扩产投资与融资形成共振,资金用于产线建设。
三、超导、偏滤器、真空室等关键环节产能落地,检测需求具象化
超导、偏滤器、真空室等关键环节已出现批量交付产能,检测需求从材料到部件具象化。相关企业完成BEST真空室和冷屏交付E25,BEST采购总金额近20亿元E26;有企业的真空室首套通过最终验收,现场复核尺寸精度、磁导率、焊缝质量和密封性能E45。这些交付节点要求对几何尺寸、焊缝、磁导率进行复核,检测与测量设备厂商的切入环节明确。
超导磁体环节,相关企业建成国内首条毫米级精度三维超导磁体专用产线E22及仿星器三维超导磁体产线E31;相关企业超导带材年产能稳步扩充E32。CRAFT环向场超导磁体完成制备并通过专家验收,重582吨、储能120GJ,约为ITER环向场磁体的3倍E46。毫米级精度和全链条国产化要求持续的高精度尺寸检测,测量仪器和视觉检测方案在该工艺中存在切入机会。
偏滤器及特种材料环节,相关材料企业突破6吨级低活化马氏体钢电渣技术E27;相关材料企业实现高纯靶材背板稳定规模化量产E30;相关材料企业钨铜材料批量供应并签约BEST偏滤器靶板重大采购项目E51。有企业已具备钨铜偏滤器、包层第一壁批量生产能力,掌握异种材料扩散焊接等关键工艺E62。推断异种材料扩散焊接界面结合、复合材料均匀性需无损检测,相关无损检测设备存在切入机会。
批量交付数据表明检测对象从单件样机转向产线批量。相关企业中标BEST真空室项目2.09亿元E51,相关企业完成多批次聚变核心成套订单交付E29,相关参与企业参与的杜瓦底座直径约18米、重400余吨E43。大尺寸、多批次交付需要在线测量与快速缺陷筛查,推断激光轮廓与视觉检测系统可在焊接和装配工位形成标准化检测方案。
四、关键部件国产化与标准制定同步推进,降低产线投资技术风险
关键部件国产化与标准制定同步推进,降低产线投资技术风险。BEST真空室和冷屏已由上海电气完工发运并通过验收E25,合肥合锻承制的真空室及窗口延长段首套(1/8扇区)部件通过最终验收E45。CRAFT两套聚变堆关键超导磁体从超导材料到制备工艺实现100%国产化E48。核心部件交付验证了工程能力,推断使后续规模化产线技术路线更确定。
国产化覆盖从材料到部件的关键环节。国内企业已实现钨铜偏滤器、包层第一壁批量生产,具备原材料制备到最终部件交付的闭环技术E62。BEST磁体系统采用低温和高温超导材料混合方案,西部超导供应低温线材,上海超导等提供REBCO高温超导带材E71。东部超导REBCO带材进入BEST供应商名录,西部超导超导磁体已用于ITER项目E52。多技术路线均有国产供应商,减少单一依赖,推断可降低产线投资的技术路线不确定风险。
标准制定同步推进,进一步锁定技术规格。中国牵头制定的ISO 19991:2026是聚变加料领域首项ISO国际标准E41,GB/T 4960.9磁约束核聚变术语标准已进入征求意见E42。推断标准主导权提升可使接口和验收要求更统一,降低后续产线建设中的匹配与验证成本,有利于长期订单。
五、市场关注度上升但竞争未拥挤,提前卡位成本较低
可控核聚变核心部件市场关注度上升但竞争未拥挤,推断提前卡位成本较低。近一年公告中提及“可控核聚变”的上市公司从45家增至76家,增幅69%E3(见图2)。近90天直接相关券商研报10篇E47,关注度升温。但板块近3个月下跌14.64%E47,估值回落,说明竞争未过度。参与公司增加,但未形成拥挤竞争。
参与公司增加但尚未形成规模竞争。代表性制造商营业收入同比仅增4%E2,增长有限。全球聚变渗透率实际为零E33,尚无并网发电。技术研发难度高、产业化周期漫长,存在商业化不及预期风险E68。这些因素抑制了竞争拥挤,当前竞争格局分散,推断提前卡位成本较低。
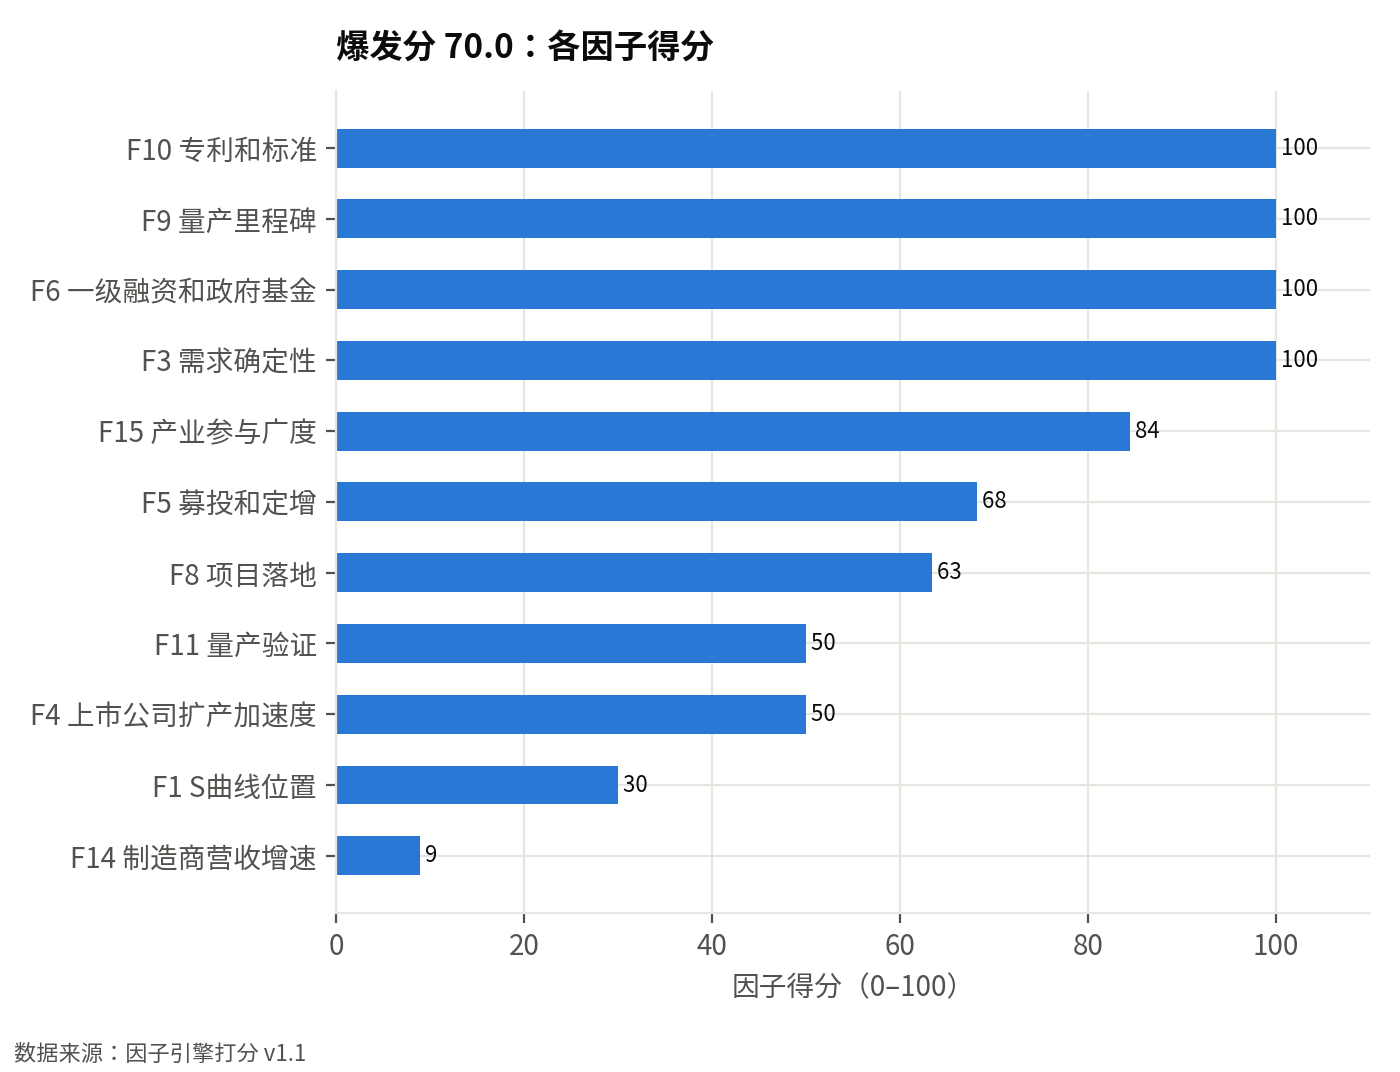
因子引擎显示爆发分70.0、前瞻性分54,综合判断“潜力高且未拥挤”(见图3)。这表明行业处于潜力释放前期,参与公司虽增加但竞争分散。因此,推断以解决方案切入可控核聚变核心部件市场,可借助关注度上升和估值回落窗口,提前建立技术和客户壁垒。
反方论证与验证信号
这个判断可能错在哪里
- 商业化周期长:全球尚未实现聚变发电并网,星火一号计划2030年演示发电,产线投资可能因装置延期而放缓。E33E68
- 收入转化慢:样本制造商营业收入同比仅+4%,部分中标项目处于设计制造阶段尚未形成收入,产线投资回报存在不确定性。E2E76
- 资本热度回落:聚变概念板块近3个月下跌14.64%,且高纯铜前次项目尚未达预期效益,后续扩产可能受融资环境影响。E47E56
接下来要盯的信号
附录 证据清单
正文上标对应下表。A 级:公告、财报、政府文件、环评招投标;B 级:券商研报、行业协会;C 级:媒体。
| 编号 | 内容 | 来源 | 日期 | 等级 |
|---|---|---|---|---|
| E1 | 制造商资本开支(年初至今累计,按纯度加权):2026-06-30 为 0.88 亿元,上年同期 0.60 亿元,同比 +46%。样本公司:西部超导、永鼎股份、联创光电、合锻智能、国光电气、安泰科技 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E2 | 制造商营业收入(年初至今累计,按纯度加权):2026-06-30 为 10.37 亿元,上年同期 10.01 亿元,同比 +4%。样本公司:西部超导、永鼎股份、联创光电、合锻智能、国光电气、安泰科技 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E3 | 巨潮资讯公告全文中提及「可控核聚变」的上市公司:截至 2026-10-04 的近一年 76 家、公告 249 条;前一年 45 家、公告 125 条 | 巨潮资讯全文检索 | 2026-10-04 | A |
| E4 | [政策规划] 相关企业:2026年首批“两重”建设项目清单中,超1700亿元特别国债将支持全超导托卡马克聚变实验装置升级改造(金额 1700.00 亿元) | 电力设备行业深度:四重驱动共振,可控核聚变进入快速发展期 | 2026-07-13 | B |
| E5 | [融资] 星环聚能:2026年星环聚能完成10亿元A轮融资,诺瓦聚变、中科清能等获大额融资(金额 10.00 亿元) | 【银河机械鲁佩】行业深度丨可控核聚变专题三:示范堆,箭在弦上 | 2026-04-14 | B |
| E6 | [融资] 星核聚变:星核聚变完成8.3亿元种子轮融资,刷新国内民营聚变首轮融资纪录(金额 8.30 亿元) | 一天吃透一个行业325:可控核聚变 | 2026-07-05 | C |
| E7 | [扩产投资] 欧莱新材:投入约3亿元建设高性能铜及铜合金零部件和超导材料产业化项目(金额 3.00 亿元) | 欧莱新材:投资者关系活动记录表(2026年9月15日) | 2026-09-15 | A |
| E8 | [募资] 荣信汇科:本项目总投资为23,363.00万元,全部用募集资金投入(金额 2.34 亿元) | 荣信汇科电气股份有限公司科创板首次公开发行股票招股说明书(申报稿) | 2025-11-25 | A |
| E9 | [订单定点] 安泰科技:屏蔽包层系统第一壁采购两个标段(合计约2.01亿元,其中2标段由安泰科技以10920.50万元中标)(金额 1.09 亿元) | 可控核聚变行业周报:我国牵头制定聚变加料领域首项ISO国际标准,日本KyotoF | 2026-08-17 | B |
| E10 | [订单定点] 安泰科技:11月成功中标“BEST偏滤器靶板及集成采购项目01包”,中标金额为6,990.85万元(金额 0.70 亿元) | 安泰科技:000969安泰科技投资者关系管理信息20260109 | 2026-01-09 | A |
| E11 | [融资] 星环聚能:汽轮科技投资5000万元,投前估值68亿元(金额 0.50 亿元) | 汽轮科技:中信证券股份有限公司关于浙江杭汽轮动力科技集团股份有限公司与关联方共同 | 2026-09-24 | A |
| E12 | [订单定点] 联创光电:中标星火一号首笔4180万元超导磁体订单(金额 0.42 亿元)(产能:超导磁体) | 中国可控核聚变产业全景分析 - 中投网 | 2026-09-20 | C |
| E13 | [订单定点] 瑞奇智造:中标中国聚变能源、聚变新能、核工业西南物理研究院三个聚变项目,订单合计3633.38万元(金额 0.36 亿元) | 瑞奇智造:投资者关系活动记录表 | 2026-09-14 | A |
| E20 | [政策规划] 相关企业:可控核聚变作为“引领新质生产力发展方面”28项重大工程之一正式入选 | 电力设备产业周跟踪:十五五规划再次聚焦绿色产业,电网赛道再迎“缺电催化” | 2026-03-06 | B |
| E22 | [首条量产线] 岩超聚能:建成国内首条毫米级精度的三维超导磁体专用产线(产能:国内首条毫米级精度三维超导磁体专用产线) | 机械设备行业投资策略周报:特斯拉下Optimus批量订单,LPKF获玻璃基板意向 | 2026-03-26 | B |
| E24 | [政策规划] 相关企业:2025年10月,“十五五”规划建议明确将核聚变列为新经济增长点 | 【银河机械鲁佩】行业深度丨可控核聚变专题三:示范堆,箭在弦上 | 2026-04-14 | B |
| E25 | [量产交付] 上海电气:承制的BEST两大核心设备真空室和冷屏已顺利完工发运并通过验收交付,标志聚变堆极端制造工程化国产化 | 上海电气:上海电气2026年半年度报告 | 2026-05-31 | A |
| E26 | [量产交付] 上海电气:承接的BEST装置中部真空室(1/8扇形段)等核心部件顺利交付,聚变能BEST采购项目总金额近20亿元 | 华富天鑫灵活配置混合型证券投资基金2026年中期报告 | 2026-05-31 | A |
| E27 | [量产交付] 广大特材:成为国内首家成功突破6吨级低活化马氏体钢(CLAM)核聚变堆先进包层结构材料电渣技术(产能:6吨级) | 广大特材:2026年半年度报告 | 2026-06-30 | A |
| E28 | [扩产投资] 新研股份:拟利用闲置航空厂房新建百级洁净间与超声清洗产线,筑牢技术与产能基础(产能:百级洁净间与超声清洗产线) | 新研股份:2026年半年度报告 | 2026-06-30 | A |
| E29 | [量产交付] 新研股份:完成多批次聚变核心成套订单交付,顺利实现工艺技术壁垒向经营业务收入转化 | 新研股份:2026年半年度报告 | 2026-06-30 | A |
| E30 | [量产交付] 斯瑞新材:实现高纯靶材背板稳定规模化量产,完成半导体靶材背板国产化批量配套 | 斯瑞新材:2026年半年度报告 | 2026-06-30 | A |
| E31 | [首条量产线] 岩超聚能:建成了国内首条仿星器三维超导磁体产线(产能:国内首条仿星器三维超导磁体产线) | 行业洞察|从“愿景”到“示范” 可控核聚变“悄悄”蓄力 | 2026-07-03 | B |
| E32 | [扩产投资] 永鼎股份:报告期内,公司超导带材年产能稳步扩充,核心工艺持续迭代,产业化落地基础进一步夯实 | 永鼎股份:永鼎股份2026年半年度报告 | 2026-08-20 | A |
| E33 | 量产阶段:未量产;渗透率:未查到公开数据。口径:按聚变发电量占总发电量计。截至检索日,全球还没有聚变电站并网发电;国内商业化进度最快的“星火一号”聚变-裂变混合堆计划2029年底建成装置、2030年演示发电,BEST装置计划2027年建成。渗透率实际为零,但没找到直接写明数值的公开口径,所以填 null | 证券时报网《江西聚变:“星火一号”项目计划2029年年底完成装置建设 2030年 | 2026-09 | C |
| E41 | ISO 19991:2026《聚变技术—实验磁约束聚变设施—聚变装置用超声分子束注入加料技术》(中国牵头制定,聚变加料领域首项ISO国际标准)(发布) | ISO 19991:2026《聚变技术—实验磁约束聚变设施—聚变装置用超声分子束 | 2026-08-11 | C |
| E42 | GB/T 4960.9《核科学技术术语 第9部分:磁约束核聚变》修订(计划号20252311-T-469,全国核能标准化技术委员会归口)(征求意见) | GB/T 4960.9《核科学技术术语 第9部分:磁约束核聚变》修订(计划号20 | A | |
| E43 | 航天晨光(研制)/聚变新能(安徽)有限公司:BEST主机首个关键部件杜瓦底座落位装配(直径约18米,重400余吨),这是国内聚变领域最大的真空部件 | BEST主机首个关键部件杜瓦底座落位装配(直径约18米,重400余吨),这是国内 | 2025-10-01 | C |
| E45 | 合肥合锻智能制造股份有限公司:承制的BEST真空室及窗口延长段首套(1/8扇区)部件通过最终验收并交付,现场复核了尺寸精度、磁导率、焊缝质量和密封性能 | 承制的BEST真空室及窗口延长段首套(1/8扇区)部件通过最终验收并交付,现场复 | 2026-04-28 | C |
| E46 | 中国科学院合肥物质院等离子体物理研究所(CRAFT):CRAFT环向场超导磁体完成最后制备工艺并通过专家验收(重582吨,储能120GJ,约为ITER环向场磁体的3倍),超导磁体全链条国产化;同期高温超导中心螺管线圈磁体完成满工况参数测试 | CRAFT环向场超导磁体完成最后制备工艺并通过专家验收(重582吨,储能120G | 2026-06-27 | C |
| E47 | 近 90 天与本行业直接相关的券商研报 10 篇;可控核聚变概念板块近 1 年涨跌 25.38%、近 3 个月 -14.64% | AKShare 研报列表、概念板块行情 | 2026-10-05 | A |
| E48 | CRAFT项目两套聚变堆关键超导磁体先后完成验收与满参数测试,其中环向场(TF)磁体长21米、宽12米、高3.3米、总重582吨,为全球尺寸最大的聚变堆超导磁体;两套磁体从超导材料到制备工艺均实现100%国产化。 | 一天吃透一个行业325:可控核聚变(原文) | 2026-07-05 | C |
| E49 | BEST项目进入招投标加速阶段,2025年Q4单季度招标规模达26.2亿元,低温系统、磁体电源等核心部件成采购重点;预计未来3-5年将是核聚变项目招投标高峰期,国内主要项目预计投入达1465亿元。 | 一天吃透一个行业325:可控核聚变(原文) | 2026-07-05 | C |
| E51 | 合锻智能为BEST项目真空室核心供应商,中标金额达2.09亿元;安泰科技钨铜材料成为核聚变装置第一壁核心材料,已批量供应国内多个实验装置,并签约BEST偏滤器靶板重大采购项目。 | 一天吃透一个行业325:可控核聚变(原文) | 2026-07-05 | C |
| E52 | 永鼎股份控股子公司东部超导的REBCO带材已进入BEST项目供应商名录;西部超导超导磁体已成功应用于ITER项目。 | 一天吃透一个行业325:可控核聚变(原文) | 2026-07-05 | C |
| E56 | “高纯无氧铜生产基地建设项目”已建成结项,但截至2026年上半年仍未达到预期效益;公司称该项目自2025年9月投产,尚属于产能爬升中。 | 欧莱新材:投资者关系活动记录表(2026年9月15日)(原文) | 2026-09-15 | A |
| E62 | 公司是国内第一家、国际上首批实现钨铜偏滤器、包层第一壁等核心部件批量生产的企业,具备从原材料制备到最终部件交付的全套闭环技术,特别是在高性能钨铜复合材料、异种材料扩散焊接等关键工艺上构筑了深厚护城河。 | 安泰科技:000969安泰科技投资者关系管理信息20260109(原文) | 2026-01-09 | A |
| E68 | 核聚变从“可控”到“商业化”任重道远,资金投入需求较大,技术研发难度较高,产业化周期漫长,市场化需求尚未形成规模,存在商业化落地不及预期的风险。 | 汽轮科技:中信证券股份有限公司关于浙江杭汽轮动力科技集团股份有限公司与关联方共同 | 2026-09-24 | A |
| E69 | BEST项目2025年完成超过40亿元采购,2026年预计采购金额增至58.3亿元,相比上一年增长约45%;2026年采购金额较大的系统依次为电子回旋加热系统8.75亿元、核安全和防护系统8.4亿元、内部部件7.7亿元、电源系统6.4亿元、磁体系统5.3亿元、诊断系统5.06亿元,仅加热系统整体招标额就超过15亿元。 | 中国可控核聚变产业全景分析 - 中投网(原文) | 2026-09-20 | C |
| E70 | BEST装置主机直径18米、高19米、总重6000吨,装置大半径3.6米、小半径1.1米、中心场强度6.15T;2025年5月项目工程总装正式启动,2025年10月1日首个关键部件杜瓦底座成功落位安装,该底座重400余吨、直径约18米、高约5米,是国内聚变领域迄今最大的真空部件,落位精度达到毫米级。 | 中国可控核聚变产业全景分析 - 中投网(原文) | 2026-09-20 | C |
| E71 | BEST装置的磁体系统采用低温和高温超导材料混合方案:西部超导供应的NbTi/Nb?Sn低温超导线材主要用于极向场和部分环向场线圈,上海超导等企业提供的高温超导带材(REBCO)则用于中心螺线管及部分高场区域。 | 中国可控核聚变产业全景分析 - 中投网(原文) | 2026-09-20 | C |
| E72 | 中国聚变能源有限公司在上海规划建设高温超导装置环流四号(HL-4),装置规模预计在80至100亿元,力争2030年建成;星火一号(聚变-裂变混合堆)建设规模预计达150亿元,联创光电作为核心供应商已中标首笔4180万元超导磁体订单。 | 中国可控核聚变产业全景分析 - 中投网(原文) | 2026-09-20 | C |
| E73 | CFEDR业界估算投资规模在800至1200亿元之间,预计2026年底启动相关招标,规划实现200至1000兆瓦聚变功率输出,并攻克氚增殖比大于1的氚自持循环;2026年被视为CFEDR的“招标大年”,大规模采购已启动,涉及核安全、电源、磁体、加热系统等核心子系统,仅加热系统招标额即超过15亿元。 | 中国可控核聚变产业全景分析 - 中投网(原文) | 2026-09-20 | C |
| E76 | 截至目前,上述项目正处于设计、制造阶段,尚未形成收入,对当期业绩影响较小。 | 瑞奇智造:投资者关系活动记录表(原文) | 2026-09-14 | A |
| E82 | “氚工厂及核工业领域专用部件产业化建设项目”总投资为23,264.14万元,建设期3年,预计达到可使用状态2028年12月,用于氚工厂设备及核工业领域专用部件的扩产。 | 国光电气:中信证券股份有限公司关于成都国光电气股份有限公司变更募集资金投资项目的 | 2025-11-29 | A |