结论先行
核心结论
一、需求拐点未现:设备商预收款与制造商资本开支双降,不支持短期爆发
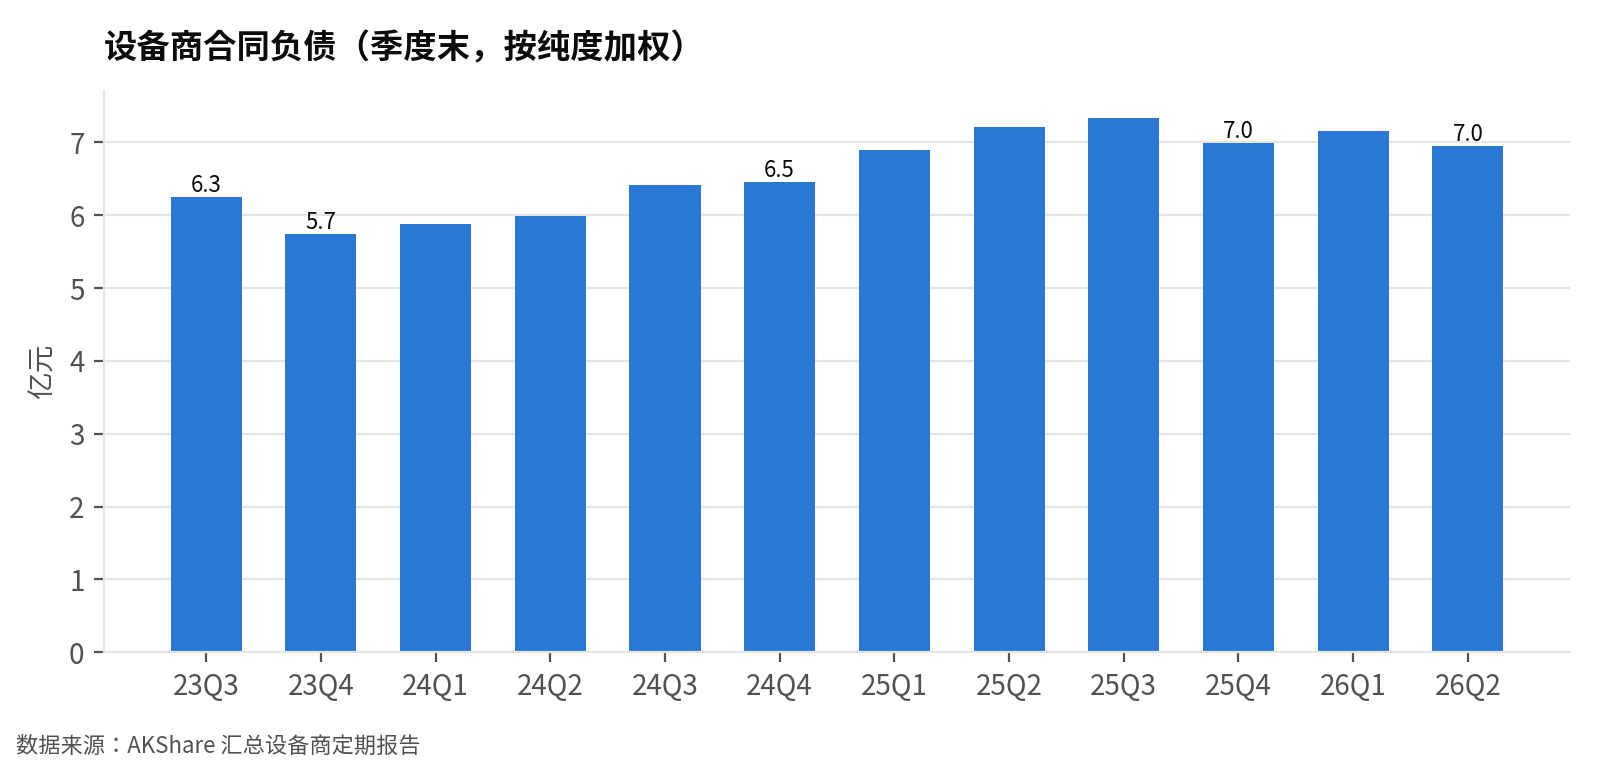
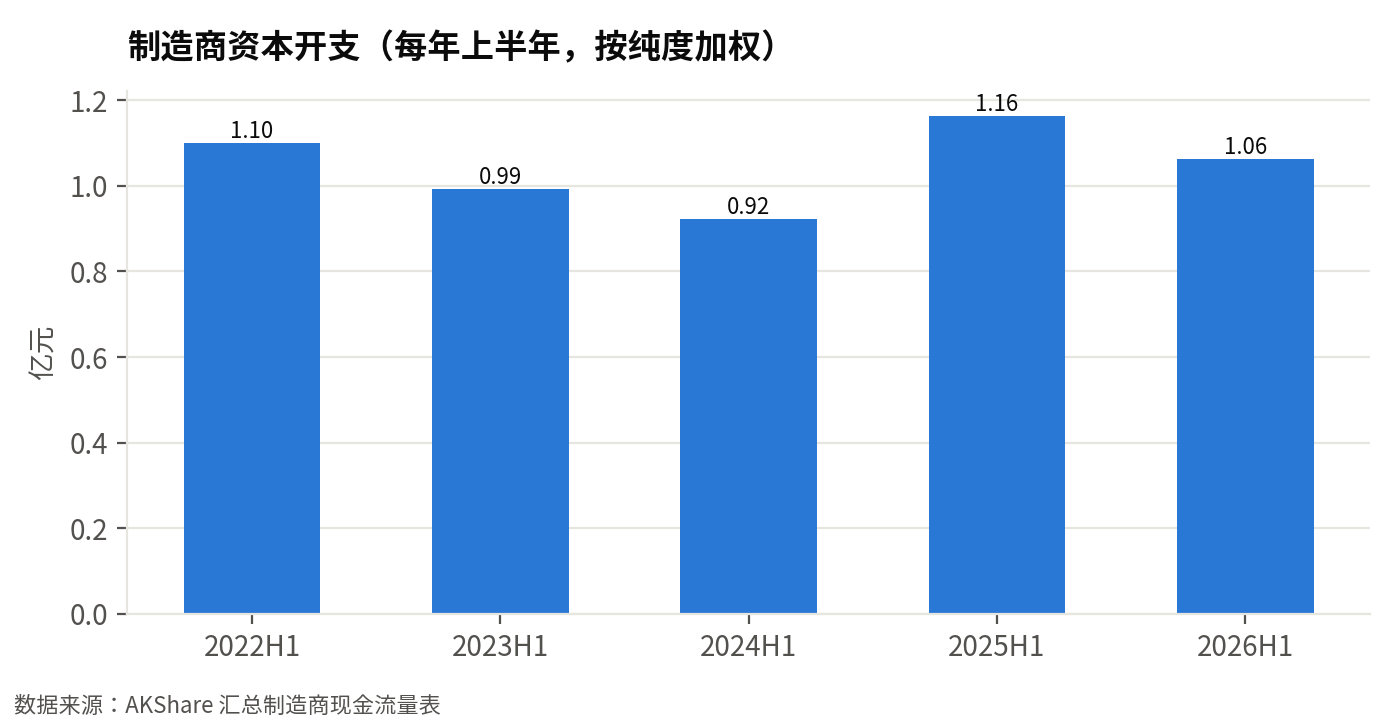
需求拐点未现,产线投资尚不支持短期爆发。设备商合同负债2026年上半年末为6.96亿元E1,同比下降4%E1;制造商资本开支同期为1.06亿元E2,同比下降9%E2。两项指标同步下降,显示注射笔与制剂灌装相关产线投资未出现拐点。
设备商合同负债是已收未交付的订单预收款,属于产线投资的领先信号(见图1)。2026年上半年末该指标为6.96亿元E1,同比下降4%E1,样本覆盖迈得医疗、东富龙、楚天科技E1。预收款未增长,推断后续设备交付与确认收入难以放量,需求侧尚未形成趋势性改善。
制造商资本开支反映当期扩产力度。2026年上半年累计资本开支为1.06亿元E2,同比下降9%E2(见图2),而同期营收为6.47亿元E3,同比增长8%E3。收入增长未带动资本开支扩张,推断制造企业对新增注射笔及灌装产线仍持谨慎态度,资本开支尚未出现向上拐点。
二、产业资本流入呈点状:公告热度上升,但大额投资集中于少数企业
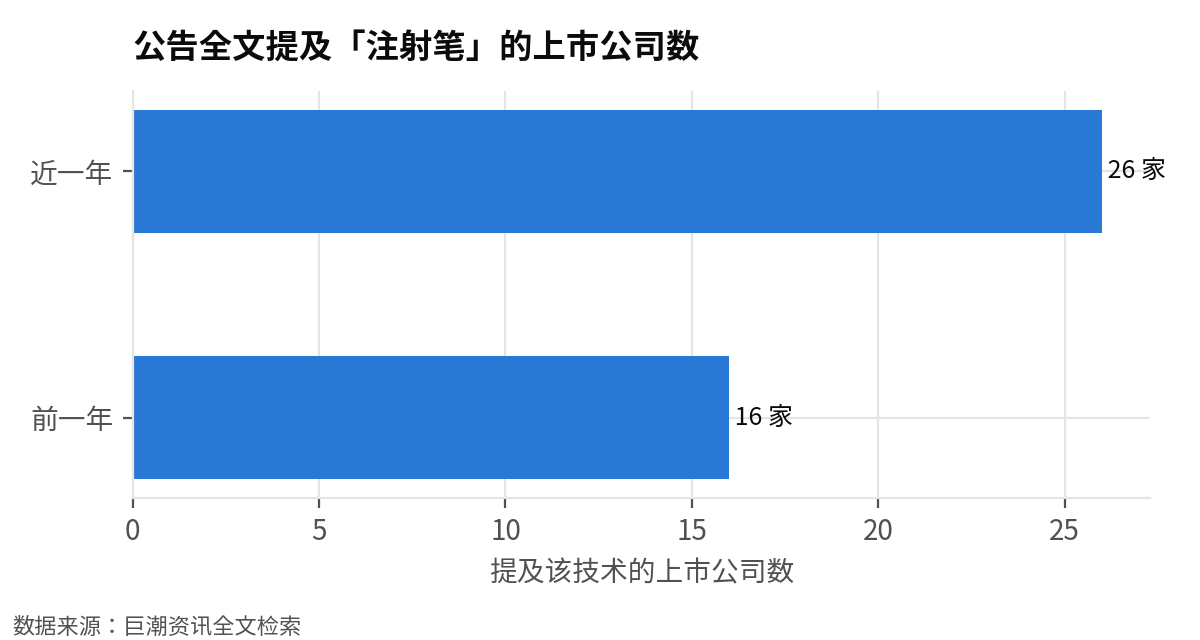
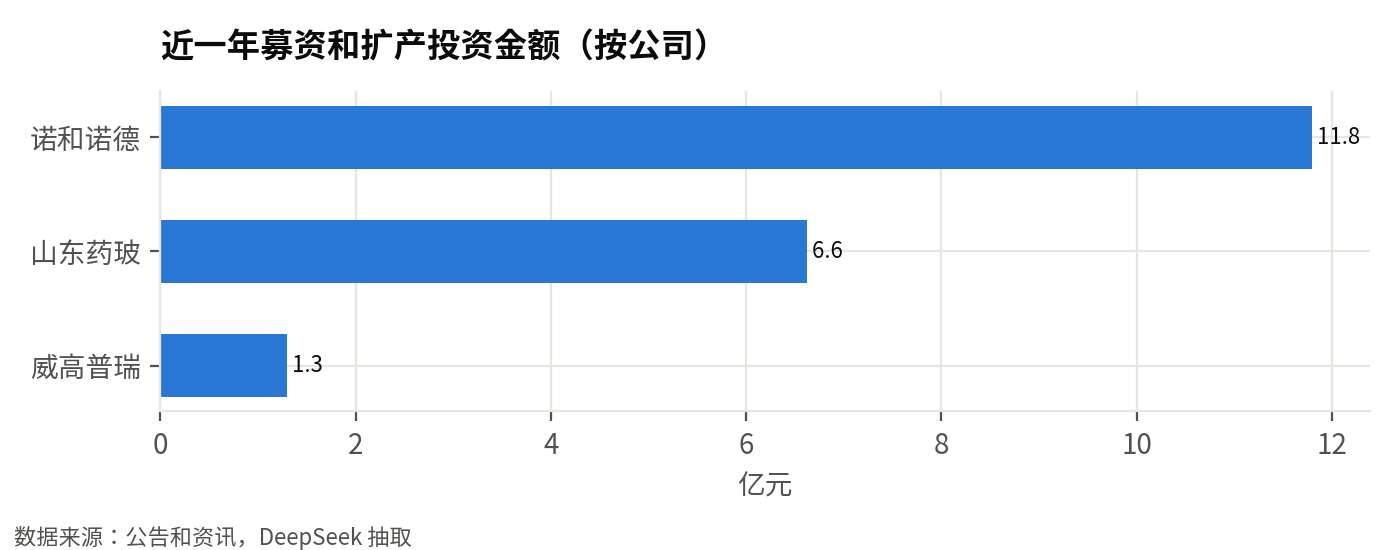
注射笔相关资本流入呈点状:公告热度上升,但大额投资集中于少数企业。近一年,提及“注射笔”的上市公司由16家增至26家,公告由55条增至175条E4;扩产与募资前3家合计约20亿元,最大单笔为诺和诺德11.8亿元E5(见图4)。
热度上升集中于披露动作而非资本规模。除诺和诺德11.8亿元E5外,威高普瑞项目2026年资本性支出5,067.76万元、2027年3,467.73万元、2028年455.16万元E27;新耀湃科仅披露产能为年产1.8亿支自我注射装置E23,未披露投资额。单体投资规模整体偏小,未形成广泛持续流入。
公告数量增幅高于公司数量增幅(55→175比16→26)E4,说明更多是同批公司反复披露或早期布局,而非新增大额投资主体。结合前3家合计约20亿元且最大项目11.8亿元E5(见图4),产业资本呈点状,尚未形成广泛、持续的注射笔资本开支。
三、已投产产能与经营效益背离:预灌封产能利用率低、实际效益为负
已投产产能与经营效益出现背离:山东药玻年产5.6亿只预灌封注射器扩产改造项目于2025年12月完成转固,投资额6.62亿元E6E25。截至2026年6月30日,该项目累计产能利用率为59.21%E38,2026年1-6月实际效益为-566.20万元,累计实现效益同为-566.20万元E38。项目承诺税后内部收益率为27.67%E38,实际效益未达到预计值,显示已落地产能尚未被市场有效消化。
从投入看,该项目募集后承诺投资金额为66,229.07万元,实际投资金额为67,299.57万元,超支1,070.50万元E37。截至2026年6月30日,累计产能利用率为59.21%,未达到满产状态E38。企业公告说明,2025年12月完成转固后产品生产销售时间较短,产能还未完全释放,导致产品成本较高,产品效益为负E38;2026年9月公告仍提示产能尚未完全释放E22。这说明新增产能未能在投产初期形成稳定产出和收益。
上述数据表明已落地产能尚未被市场消化:项目承诺税后内部收益率为27.67%,而2026年上半年实际效益为-566.20万元,未达到预计效益E38。投资实际金额超承诺1,070.50万元,增加成本回收压力E37。推断:若下游GLP-1注射笔及制剂灌装需求不能快速提升,该预灌封产能利用率可能继续偏低,实际收益将低于承诺值,存在需求不及预期或过度投资风险。当前数据未显示需求改善的明确信号。
四、技术与标准开启国产替代窗口,但设备订单兑现仍需时间
论点:技术与标准正在形成,为国产替代打开窗口,但设备订单兑现仍需时间。国家药监局发布《医用针式注射系统 要求和试验方法 第4部分:电子和机电笔式注射器》征求意见,并列入2026年医疗器械行业标准制修订计划E29E30。该标准采标ISO 11608-4:2022,统一电子和机电笔式注射器要求。标准出台有助于国内企业进入GLP-1注射笔供应链,但短期采购放量尚不明确(推断)。
国产设备与耗材逐步进入供应链。美好创亿可调式胰岛素注射笔进入稳定批量交付阶段,并进入全球龙头药企供应链E31;威高普瑞一次性注射笔完成研发并上市E32;华阳智能多款GLP-1给药注射笔在研产品部分进入批量销售E33。这些表明国产注射笔已具备供应能力,但均未披露GLP-1注射笔在本报告期内的订单金额或交付节奏,短期需求规模缺乏直接数据(推断)。
国产化率数据说明替代空间。2024年中国生物制药上游市场国产化率为36.8%,其中生物制药滤器市场国产化率仅为29.6%,存在超过7成的国产化替代空间E41。该数据虽不直接对应注射笔或灌装设备,但反映上游耗材和设备的整体国产化水平偏低。结合标准推进和产品上市,技术窗口已经开启;但订单兑现需要看下游药企采购验证周期,当前证据无法证明短期放量(推断)。
五、市场关注度与二级市场表现分化,竞争集中,新进入者收入贡献小
GLP-1注射笔与制剂灌装市场关注度局部升温,但资本热度未形成一致共识,竞争格局集中,新进入者收入贡献小。近90天直接相关券商研报12篇E35,但减肥药概念板块近1年下跌3.16%、近3个月上涨9.0%E35,呈现短期反弹、中期分化的特征(见图5)。2024年预灌封产品国内前两名合计市场份额超过87%E62,集中度极高。
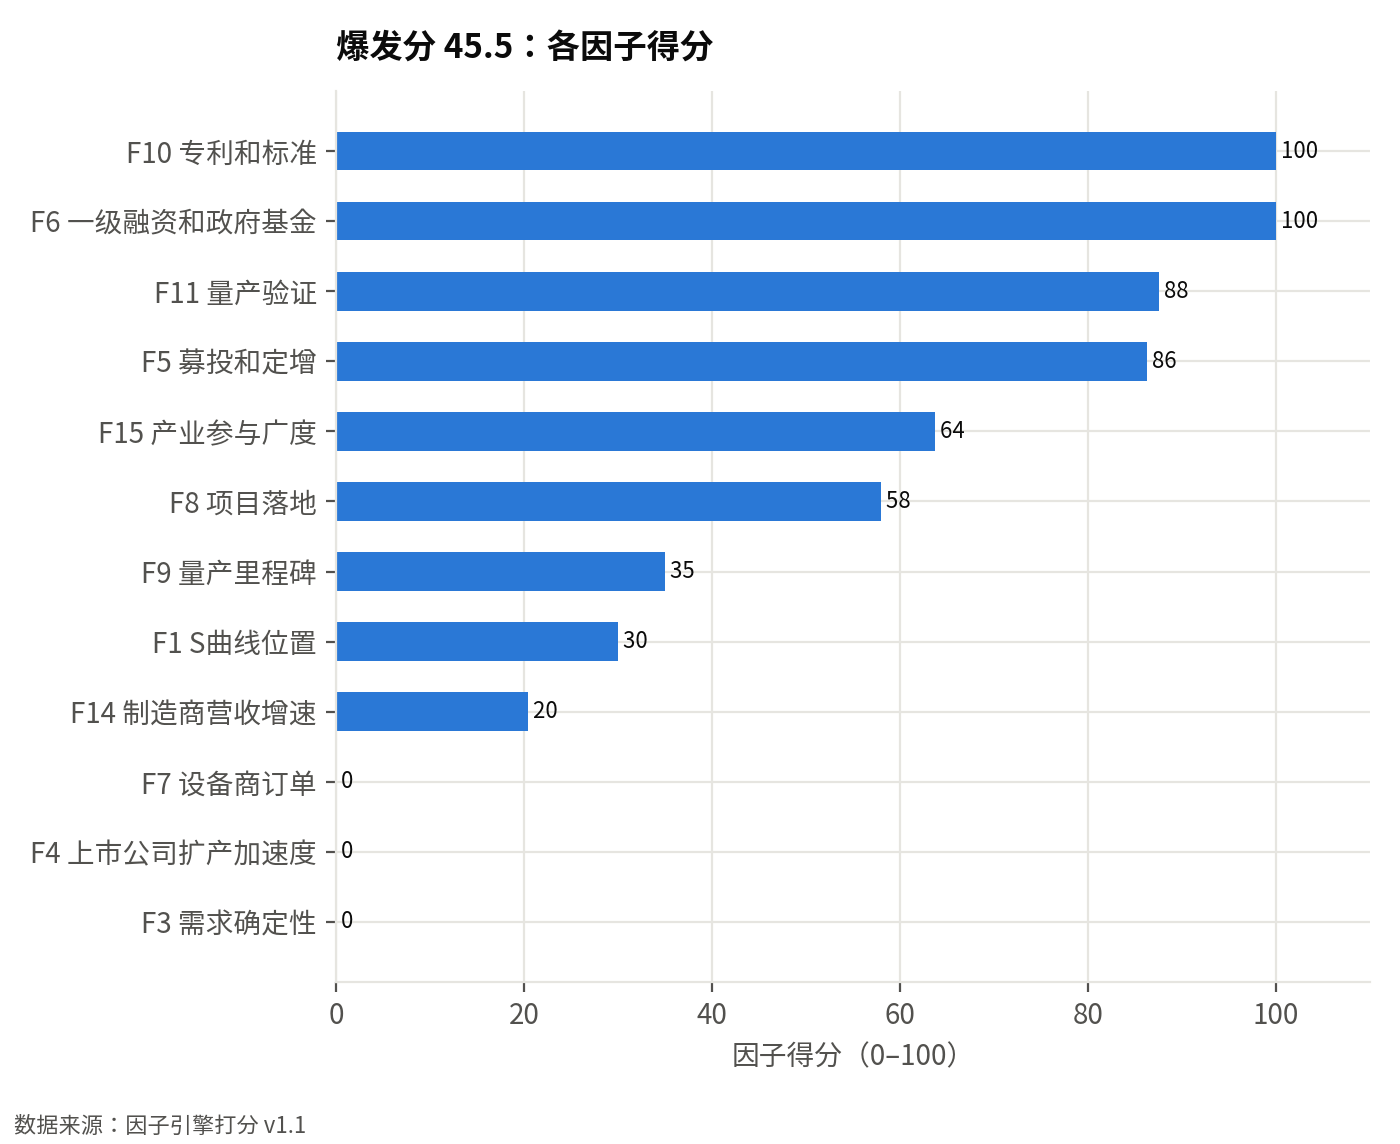
二级市场表现显示资本热度未蔓延为一致共识。减肥药概念板块近3个月上涨9.0%,但近1年仍下跌3.16%E35,表明短期情绪修复尚未扭转年度弱势。因子引擎中,爆发分45.5、前瞻性分60,结论为“早期观察:信号还弱”(见图5)。推断市场关注集中于少数标的,尚未形成板块性一致预期。
竞争格局高度集中。2024年威高普瑞预灌封产品在国内市场份额超过50%,美国BD以37.7%位列第二,两者合计超过87%,其他厂商合计不足13%E62。威高普瑞该产品国内市场占比连续三年超过50%,国际销量位列前五E61。标的公司主要产品为预灌封给药系统,收入占比超过95%,但原文未出现“GLP-1注射笔”或“制剂灌装”字样E60,说明行业焦点仍在通用预灌封,而非GLP-1专用设备。
新进入者收入贡献有限。威高血净披露,其笔式注射针等自动注射笔配件业务收入较小,历史期及预测期占主营业务收入比例均较低E15。结合前两名87%以上的集中度E62,推断新进入者短期难以获得大规模设备采购订单。因此,GLP-1注射笔与制剂灌装的设备需求尚未形成明确的采购放量信号。
反方论证与验证信号
这个判断可能错在哪里
- 设备商合同负债同比下降4%,制造商资本开支下降9%,未来2-3个季度设备采购可能继续收缩E1E2。
- 山东药玻新增预灌封产能利用率59.21%,实际效益-566.20万元,需求消化不足,若持续低利用率将抑制后续投资E38。
- 自动注射笔配件业务收入占比小E15,预灌封给药系统收入占威高普瑞主营超95%E60,新进入者难以快速形成独立需求;二级市场减肥药概念板块近一年-3.16%E35,融资热度可能回落。
接下来要盯的信号
附录 证据清单
正文上标对应下表。A 级:公告、财报、政府文件、环评招投标;B 级:券商研报、行业协会;C 级:媒体。
| 编号 | 内容 | 来源 | 日期 | 等级 |
|---|---|---|---|---|
| E1 | 设备商合同负债(期末,按纯度加权):2026-06-30 为 6.96 亿元,上年同期 7.22 亿元,同比 -4%。样本公司:迈得医疗、东富龙、楚天科技 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E2 | 制造商资本开支(年初至今累计,按纯度加权):2026-06-30 为 1.06 亿元,上年同期 1.16 亿元,同比 -9%。样本公司:华阳智能、五洲医疗、采纳股份、美好医疗、华兰股份、山东药玻、甘李药业 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E3 | 制造商营业收入(年初至今累计,按纯度加权):2026-06-30 为 6.47 亿元,上年同期 5.99 亿元,同比 +8%。样本公司:华阳智能、五洲医疗、采纳股份、美好医疗、华兰股份、山东药玻、甘李药业 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E4 | 巨潮资讯公告全文中提及「注射笔」的上市公司:截至 2026-09-28 的近一年 26 家、公告 175 条;前一年 16 家、公告 55 条 | 巨潮资讯全文检索 | 2026-09-28 | A |
| E5 | [扩产投资] 诺和诺德:即将开工建设的成品车间及预填充注射笔生产线引进项目预计总投资约11.8亿元(金额 11.80 亿元) | “笔帽”专利诉讼背后:减肥药带火百亿注射笔赛道 | 2026-07-13 | B |
| E6 | [扩产投资] 山东药玻:年产5.6亿只预灌封注射器扩产改造项目已于2025年12月达到预定可使用状态,完成转固(金额 6.62 亿元)(产能:年产5.6亿只预灌封注射器) | 山东药玻:山东省药用玻璃股份有限公司前次募集资金使用情况报告 | 2025-12-01 | A |
| E7 | [扩产投资] 威高普瑞:精密注射笔智能化生产线技术改造项目 2,117.36 5,067.76 3,467.73 455.16(金额 1.30 亿元)(产能:预灌封给药系统新增产能4.5亿支) | 威高血净:关于山东威高血液净化制品股份有限公司发行股份购买资产暨关联交易申请的审 | 2026-08-04 | A |
| E9 | [量产交付] 新耀湃科:仅用100个工作日Inpacpen DCP®便实现累计交付量突破1000万支;……COP鲁尔预灌封注射器5000万支已量产(产能:2.5亿支高分子材料(COC/COP)注射器总产能,其中COP鲁尔预灌封注射器5000万支已量产) | GLP-1 引爆千亿赛道,注射笔行业竞争加剧|内卷|预灌|胰岛素|注射器|glp | 2026-01-27 | C |
| E15 | [募资] 威高血净:标的公司笔式注射针等自动注射笔配件业务收入较小,历史期及预测期占各期主营业务收入的比例均在 | 威高血净:华泰联合证券有限责任公司关于山东威高血液净化制品股份有限公司发行股份购 | 2026-05-22 | A |
| E17 | [量产交付] 新耀湃科:自我注射笔工厂自2024年10月底正式投产后,仅用100个工作日,便实现Inpacpen DCP累计交付量突破1000万支(产能:COP鲁尔预灌封注射器产能5000万支) | 卡位GLP-1赛道,首款国产注射笔FDA破冰! | 2026-06-15 | C |
| E21 | [扩产投资] 四川双马:公司依据市场需求已启动新的产能建设规划,以湖北生产基地现有产能为依托,进一步论证新产线的开设方案(产能:GLP-1原料药年产能2吨;卡式瓶年产能1,000万支,西林瓶水针年产能1,500万支) | 四川双马:关于“质量回报双提升”行动方案的进展公告 | 2026-08-29 | A |
| E22 | [扩产投资] 山东药玻:年产5.6亿只预灌封注射器扩产改造项目2025年12月完成转固,产能还未完全释放(产能:年产5.6亿只预灌封注射器) | 1-1山东省药用玻璃股份有限公司2026年度向特定对象发行A股股票募集说明书(申 | 2026-09-16 | A |
| E23 | [扩产投资] 新耀湃科:自我注射笔工厂项目在南京生物医药谷开工奠基,建成投产后将形成年产1.8亿支自我注射装置的生产能力(产能:年产1.8亿支自我注射装置) | 年产量1.8亿支 新耀湃科自我注射笔工厂项目开工_新华网江苏频道 | 2026-09-24 | A |
| E25 | 山东省药用玻璃股份有限公司「年产5.6亿只预灌封注射器扩产改造项目」:阶段 投产;投资额 6.62 亿元;产能 年产5.6亿只预灌封注射器(2025年12月达到预定可使用状态,完成转固) | 年产5.6亿只预灌封注射器扩产改造项目 | 2025-12-31 | A |
| E26 | 山东威高普瑞医药包装有限公司(威高血净拟收购标的)「预灌封注射器智能化技术升级改造项目」:阶段 投产;投资额 未披露;产能 2026年形成预灌封给药系统新增产能4.5亿支 | 预灌封注射器智能化技术升级改造项目 | 2026-08-04 | A |
| E27 | 山东威高普瑞医药包装有限公司(威高血净拟收购标的)「精密注射笔智能化生产线技术改造项目」:阶段 开工;投资额 未披露;产能 未披露具体产能(2026年资本性支出5,067.76万元、2027年3,467.73万元、2028年455.16万元) | 精密注射笔智能化生产线技术改造项目 | 2026-08-04 | A |
| E28 | 甘李药业股份有限公司「山东基地GLP-1RA及胰岛素周制剂生产车间扩建」:阶段 开工;投资额 未披露;产能 扩建GLP-1RA及胰岛素周制剂生产车间(原文未披露具体产能数字) | 山东基地GLP-1RA及胰岛素周制剂生产车间扩建 | 2026-08-26 | A |
| E29 | 医用针式注射系统 要求和试验方法 第4部分:电子和机电笔式注射器(制定,采标ISO 11608-4:2022)(征求意见) | 医用针式注射系统 要求和试验方法 第4部分:电子和机电笔式注射器(制定,采标IS | 2026-07-28 | A |
| E30 | 2026年医疗器械行业标准制修订计划项目(含《医用针式注射系统 要求和试验方法 第4部分:电子和机电笔式注射器》,推荐性,归口全国医用注射器(针)标委会)(立项) | 2026年医疗器械行业标准制修订计划项目(含《医用针式注射系统 要求和试验方法 | 2026-02-12 | A |
| E31 | 深圳市美好创亿医疗科技股份有限公司:为国际核心客户定制的可调式胰岛素注射笔进入稳定批量交付阶段;给药装置领域成功进入全球龙头药企供应链 | 为国际核心客户定制的可调式胰岛素注射笔进入稳定批量交付阶段;给药装置领域成功进入 | 2026-04-21 | A |
| E32 | 山东威高普瑞医药包装有限公司:一次性注射笔(自动注射笔I代)完成研发并实现产品上市 | 一次性注射笔(自动注射笔I代)完成研发并实现产品上市 | 2026-08-04 | A |
| E33 | 江苏华阳智能装备股份有限公司:围绕GLP-1受体激动剂等给药方向开发的多款注射笔在研产品,部分产品已进入批量销售阶段 | 围绕GLP-1受体激动剂等给药方向开发的多款注射笔在研产品,部分产品已进入批量销 | 2026-08-27 | A |
| E35 | 近 90 天与本行业直接相关的券商研报 12 篇;减肥药概念板块近 1 年涨跌 -3.16%、近 3 个月 9.0% | AKShare 研报列表、概念板块行情 | 2026-09-28 | A |
| E37 | “年产5.6亿只预灌封注射器扩产改造项目”募集后承诺投资金额为66,229.07万元,实际投资金额为67,299.57万元,实际投资金额与募集后承诺投资金额差额为1,070.50万元;该项目达到预定可使用状态日期为2025年12月,已完成转固。 | 山东药玻:山东省药用玻璃股份有限公司前次募集资金使用情况报告(原文) | 2025-12-01 | A |
| E38 | 截至2026年6月30日,“年产5.6亿只预灌封注射器扩产改造项目”累计产能利用率为59.21%,承诺项目税后内部收益率为27.67%;2026年1-6月实际效益为-566.20万元,截止日累计实现效益为-566.20万元,未达到预计效益;原文注明2025年12月完成转固,产品生产销售时间较短,产能还未完全释放,导致产品成本较高,产品效益为负。 | 山东药玻:山东省药用玻璃股份有限公司前次募集资金使用情况报告(原文) | 2025-12-01 | A |
| E41 | 根据弗若斯特沙利文数据,2024年中国生物制药上游市场国产化率为36.8%;生物制药滤器方面,2024年中国生物制药滤器市场国产化率仅为29.6%,生物制药滤器市场存在超过7成的国产化替代空间。 | 威高血净:关于山东威高血液净化制品股份有限公司发行股份购买资产暨关联交易申请的审 | 2026-08-04 | A |
| E42 | 标的公司威高普瑞主要产品包括预灌封给药系统、自动安全给药系统等,已与国内外众多知名生物制药企业建立长期稳定的合作关系,客户覆盖生物药、疫苗等多个领域;其中生物药领域包括海普瑞、恒瑞医药、哈药集团,疫苗领域包括康泰生物、万泰生物。 | 威高血净:关于山东威高血液净化制品股份有限公司发行股份购买资产暨关联交易申请的审 | 2026-08-04 | A |
| E47 | 中试车间配备层析系统、发酵罐、离心机、灌装系统等覆盖包括微生物培养、产品灌装、产品纯化、固液分离在内的生物药核心中试环节设备。 | 特宝生物:特宝生物:关于厦门特宝生物工程股份有限公司向不特定对象发行可转换公司债 | 2026-05-07 | A |
| E58 | 根据弗若斯特沙利文数据,2024年中国生物制药上游市场国产化率为36.8%;2024年中国生物制药滤器市场国产化率仅为29.6%,生物制药滤器市场存在超过7成的国产化替代空间。 | 威高血净:华泰联合证券有限责任公司关于山东威高血液净化制品股份有限公司发行股份购 | 2026-05-22 | A |
| E60 | 原文段落未出现“GLP-1注射笔”或“制剂灌装”字样;原文披露标的公司属于医药包装行业,主要产品系预灌封给药系统,该产品报告期内占标的公司主营业务收入比例超过95%。 | 威高血净:中联资产评估集团有限公司关于山东威高血液净化制品股份有限公司发行股份购 | 2026-05-22 | A |
| E61 | 根据中国医药包装协会出具的说明/药包函字【2025】第006号,2022-2024年威高普瑞预灌封产品国内市场占比均超过50%,在国内市场行业中排名第一,在国际市场销量位列行业前五。 | 威高血净:中联资产评估集团有限公司关于山东威高血液净化制品股份有限公司发行股份购 | 2026-05-22 | A |
| E62 | 根据弗若斯特沙利文数据,2024年威高普瑞预灌封产品在国内的市场份额超过50%,居全行业第一,美国BD以37.7%的市占率位居全行业第二,标的公司与美国BD合计市场份额超过87%,其他厂商全部市场份额不足13%。 | 威高血净:中联资产评估集团有限公司关于山东威高血液净化制品股份有限公司发行股份购 | 2026-05-22 | A |
| E70 | 公司位于深圳的制剂生产基地深圳健翔卡式瓶年产能1,000万支,西林瓶水针年产能1,500万支,冻干粉针年产能500万支。 | 四川双马:关于“质量回报双提升”行动方案的进展公告(原文) | 2026-08-29 | A |