结论先行
核心结论
- 需求拐点明确:2024年全球第二代高温超导带材市场规模7.9亿元,同比+77.3%,可控核聚变占比近40%;仅聚变领域需求预计从2025年7.22亿元增至2027年21.44亿元E74E75。
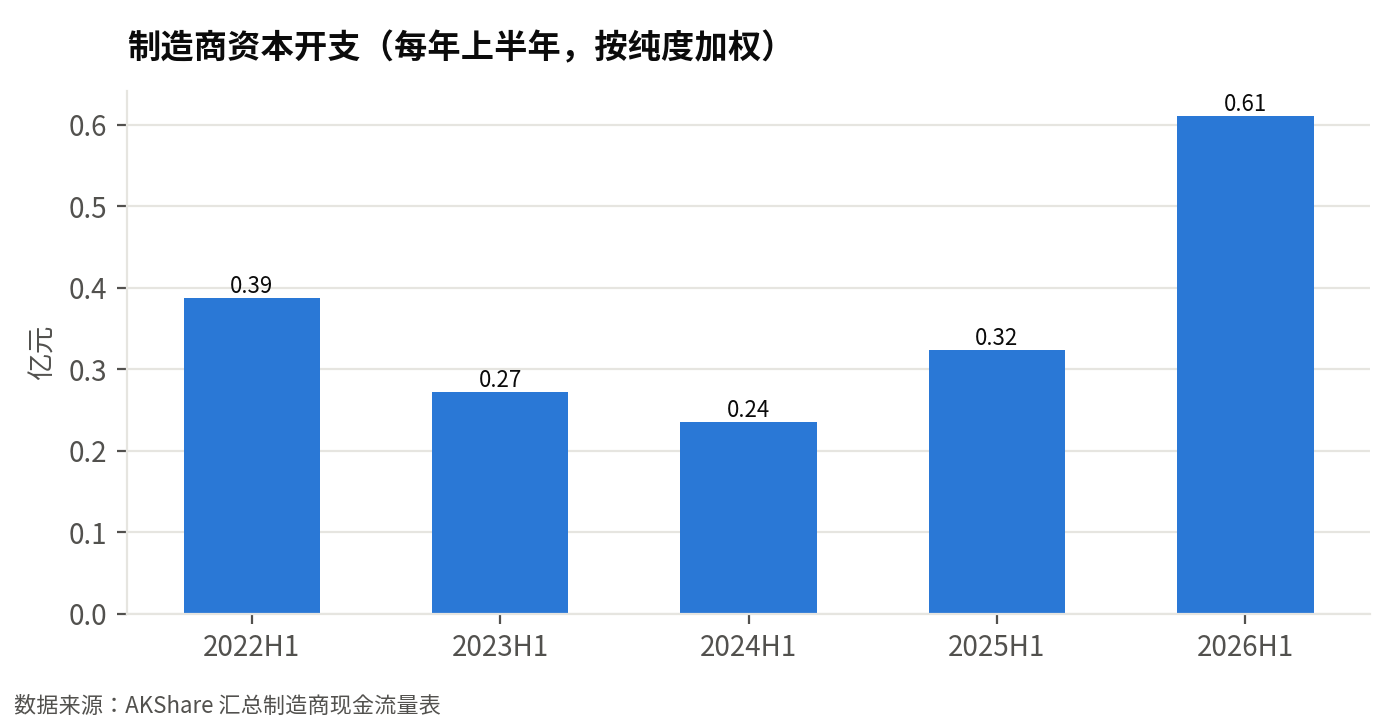
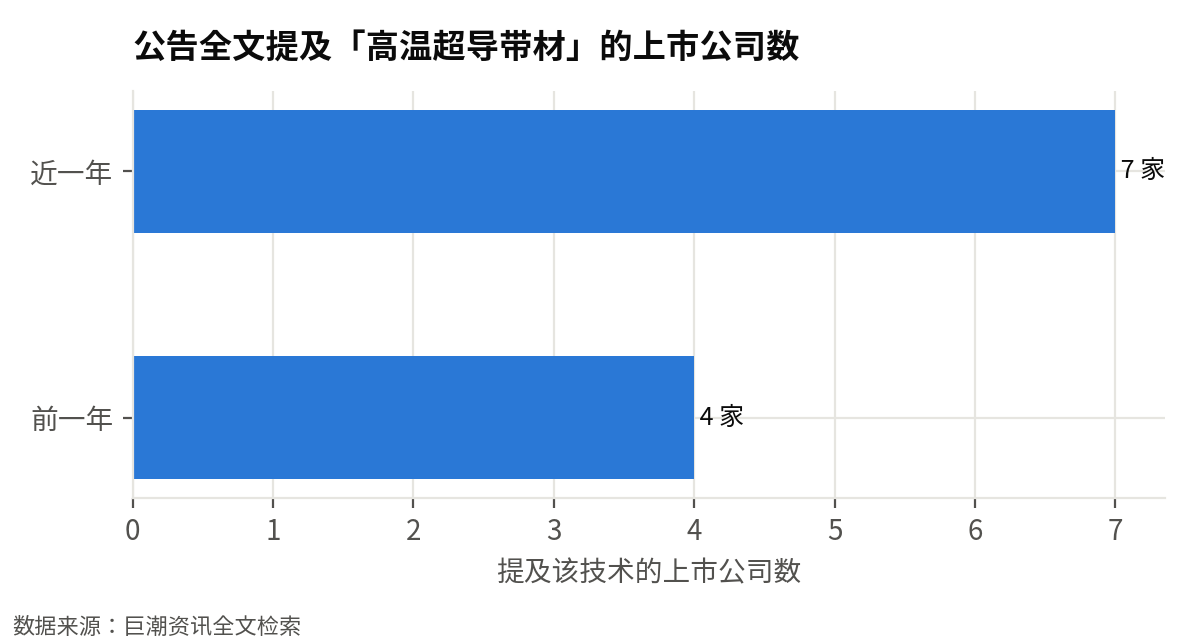
- 产业资本加速:2026年上半年样本制造商资本开支0.61亿元,同比+88%;公告布局企业从4家增至7家,+75%E1[图1]E3[图2]。
- 产能项目密集:上海超导规划产能1.5万km/年,永鼎已扩至5000km/年,能量奇点新建1200km/年,行业产能处于千公里级向万公里级跃升E33E32E6。
- 技术与标准推进:永鼎12mm宽、长1107米带材平均临界电流424A;新型铁基合金基带原材料成本为哈氏合金1/4,带材临界电流647A;国家标准征求意见E44E45E43。
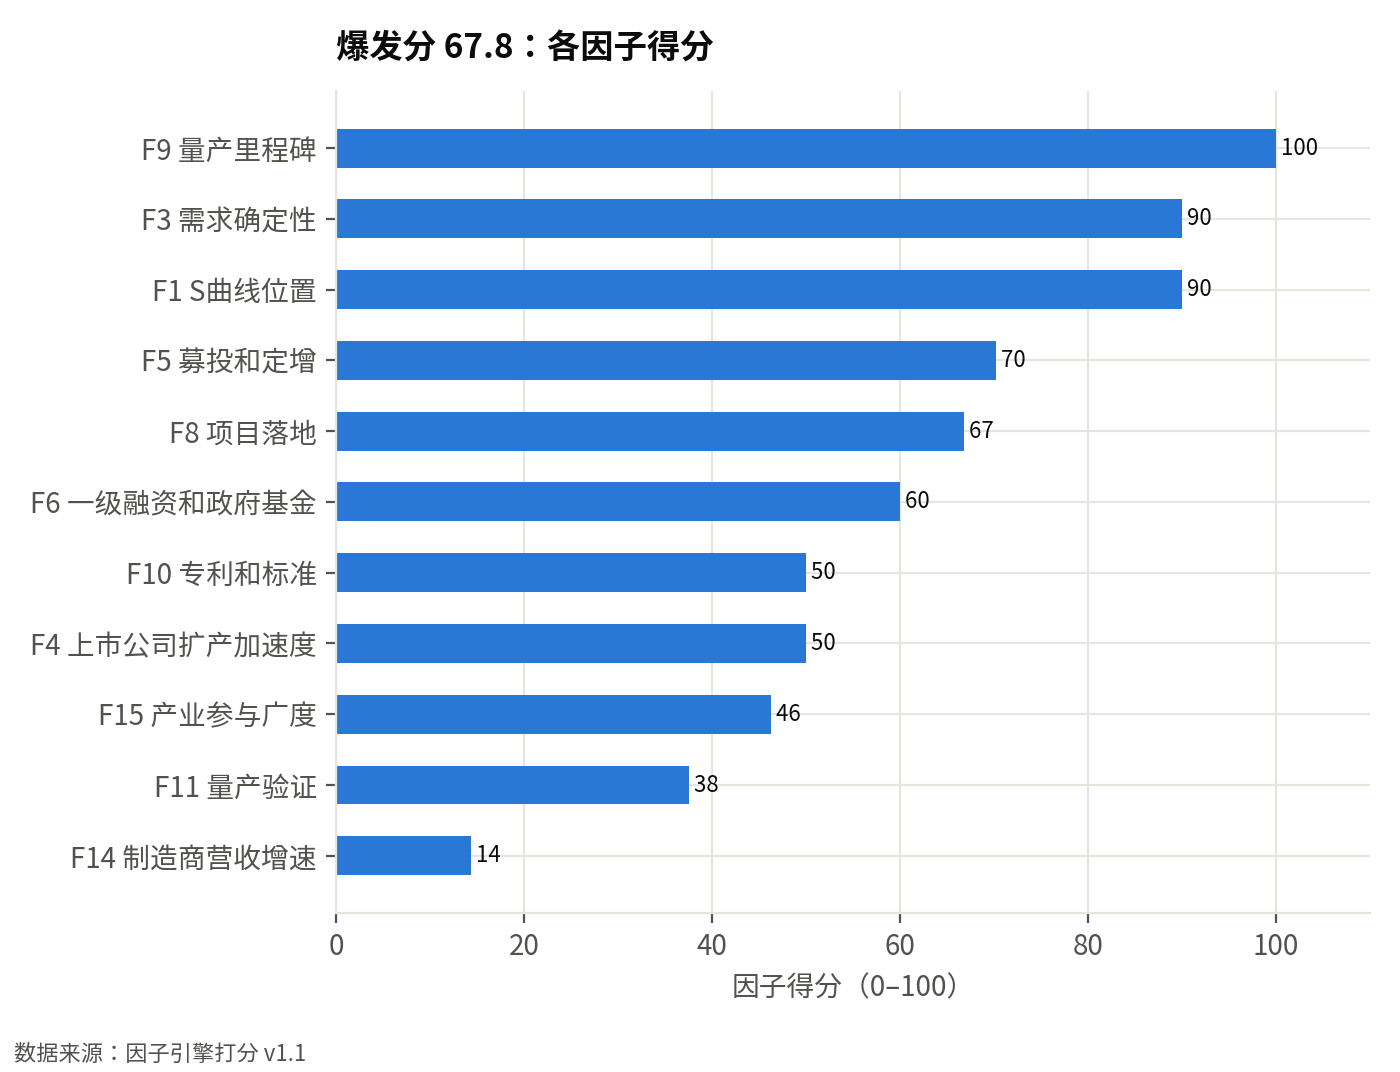
- 前瞻指标高但市场短期降温:因子引擎爆发分67.8、前瞻性分76.2,结论“重点”;近90天研报6篇,超导概念板块近3个月-17.6%[图3]E46。
一、需求拐点:可控核聚变将驱动带材需求从千公里级跃升至万公里级
需求拐点已现:可控核聚变正驱动高温超导带材需求从千公里级跃升至万公里级。2024-2025年国内带材销量由千公里级向万公里级跃升 E36。仅可控核聚变领域的需求规模,将从2025年约7.22亿元增长至2027年约21.44亿元 E75。
全球第二代高温超导带材市场2024年规模为7.9亿元,同比增长77.3%,其中可控核聚变占比接近40% E74。永鼎股份首条千米级第二代钇系高温超导带材生产线已投产,产品批量供货给合肥BEST紧凑型聚变实验装置 E24。十五五规划点名超导材料,2027年BEST聚变装置建成在即,带材价格已降至约100元/米 E34。
2024年第二代REBCO带材良率突破80%、价格跌破100元/米,行业处于量产爬坡阶段 E36。首条千米级产线投产并批量供货BEST E24。上海超导预测可控核聚变领域需求从2025年约7.22亿元增至2027年约21.44亿元 E75。推断:这一增速足以支撑未来1-3年产线投资。
二、产业资本流入加速:资本开支与布局企业数量同步增长
产业资本流入高温超导带材的速度加快。2026年上半年样本制造商资本开支为0.61 E1 亿元,上年同期为0.32 E1 亿元,同比增长88% E1(见图1)。同期,在公告中提及“高温超导带材”的上市公司由4 E3 家增至7 E3 家,增幅75% E3(见图2)。资本开支与布局企业数量同步增长,验证产业资本正在加速进入该领域。
产线投资已有具体募资与融资案例。精达股份将3.11 E4 亿元投入高温超导带材及相关设备等,占募资总额的18.15% E4。上海超导作为高温超导带材企业,科创板IPO招股说明书已申报 E18,启动公开市场募资 E13。旌晟超导成立半年融资近1.00 E8 亿元。这些案例显示,不同阶段企业通过股权融资获得资金,投向高温超导带材产业化。
布局企业数量增加强化资本进入判断。近一年在巨潮资讯公告中提及“高温超导带材”的上市公司为7 E3 家,前一年为4 E3 家;相关公告分别为21 E3 条和23 E3 条。公司数上升75% E3,公告条数未同步增加,推断更多产业链公司开始布局,而非单一公司重复披露。资本开支高增长与企业覆盖面扩大相互印证,产业资本流入加速。
三、产能落地密集:多个厂商披露千公里/万公里级扩产计划
多个厂商披露千公里/万公里级扩产计划,产能正密集落地。上海超导规划总产能达1.5万公里E33,永鼎股份产能已扩张至每年5000公里E32,能量奇点建设3条PLD生产线、年产1200公里E6E7。据披露计划,未来1–3年将形成可观带材产能增量。推断,这将带来产线建设与检测设备需求。
上海超导康威路厂区规划4,000km,截至2024年底年化产能接近2,000km,计划2025年底2026年初全部投产E41;康新公路厂区一期规划6,000km/年,2025年6月底开工,计划2027年释放部分产能,二期规划9,000km/年E40。能量奇点项目已获批E47,总投资1.5亿元建设3条PLD产线,年产1200公里E6。永鼎股份首条千米级产线已投产供货E24,上创聚能正式投产E25。这些项目状态表明产能正从规划走向落地。
推断,密集扩产将带动产线建设和检测设备采购。能量奇点单项目投资1.5亿元用于3条PLD产线E6,上海超导康新公路厂区一期已开工E40,类似项目需配置镀膜、热处理、在线检测等设备。随着2025–2027年多个项目投产,设备需求将同步释放。但目前证据未直接披露检测设备市场数据,以上为基于扩产计划的推断。
四、技术与标准推进:性能、降本与检测标准同步突破
技术与标准条件已接近放量门槛,产线投资技术风险在下降。永鼎股份HF1200系列千米级REBCO带材实现长1107米 E44,77K/0T平均临界电流424A E44,20K/20T下临界电流达1299A E44与1340A E44。这组长距离、高场性能数据表明带材已具备放量技术基础。
量产配套与材料降本同步落地。苏州智材正在向下游客户送样验证稀土钡铜氧化物超导靶材国产化 E14。北京临界领域合肥一期生产线已于2026年中期实现规模化量产,核心客户为高温超导带材生产企业 E27。永鼎股份实现长距离量产与国产化设备应用 E21。新型铁基合金基带DW01原材料成本仅为C276基带的1/4 E45,带材临界电流达647A E45。
成本与检测标准同步推进。高温超导带材成本约为低温超导带材的2.5倍 E37,近3年平均年降本34.3% E37。机构预计成本打平年份未查到 E37,推断成本差距仍将短期约束放量。国家标准《REBCO高温超导带材临界扭矩测量方法》已进入征求意见阶段 E43,检测标准补位可降低性能验证不确定性。
五、竞争与市场关注度:格局集中但未拥挤,前瞻性信号偏积极
结论:竞争格局集中但未拥挤,前瞻性信号偏积极,当前仍是高潜力、未拥挤的布局窗口。国内上海超导在第二代高温超导带材市场占有率超过80% E73,全球可年产千公里级带材的生产商仅上海超导与日本FFJ两家 E72。因子引擎爆发分67.8、前瞻性分76,标记为重点:潜力高且未拥挤(见图3)。
竞争格局集中但未形成大规模同质化竞争。2024年上海超导内销收入约2.08亿元,国内市占率超过80%,连续3年排名第一 E73。全球年产千公里级以上第二代高温超导带材的生产商仅两家 E72。定制超导磁体行业门槛较高,核心技术集中于少数具备研发与制造能力的企业,市场竞争格局相对分散,尚未形成大规模同质化竞争 E66。这显示头部集中,但参与者有限,尚未拥挤。
市场关注度存在短期降温,但前瞻信号偏积极。近90天直接相关券商研报6篇,超导概念板块近1年涨跌18.0%、近3个月-17.6% E46。REBCO材料进入商业化初期,实际性能远未达理想状态;上海、合肥、江苏等地REBCO带材企业持续获得融资,瞄准下一代紧凑型聚变装置,是今年投融资最活跃的细分赛道之一 E61。政策文件将超导材料列为重点发展方向 E66。因子引擎前瞻性分76(见图3)。推断:近期概念回调可能降低拥挤度,长期产业信号仍积极。
反方论证与验证信号
这个判断可能错在哪里
- 需求高度集中于可控核聚变,若BEST等装置建设或交付延迟,将直接冲击带材订单和扩产节奏E34E75E24
- 部分扩产项目处于早期阶段,金额与产能披露级别不高,实际落地存在不确定性;例如能量奇点1.5亿元年产1200km为C级事件,旌晟超导成立半年融资近亿元E6E8
- 技术性能与成本尚未完全成熟:REBCO实际性能远未达理想状态,成本仍为低温超导约2.5倍;且市场板块近3个月下跌17.6%,资本支持可能波动E61E37E46
接下来要盯的信号
附录 证据清单
正文上标对应下表。A 级:公告、财报、政府文件、环评招投标;B 级:券商研报、行业协会;C 级:媒体。
| 编号 | 内容 | 来源 | 日期 | 等级 |
|---|---|---|---|---|
| E1 | 制造商资本开支(年初至今累计,按纯度加权):2026-06-30 为 0.61 亿元,上年同期 0.32 亿元,同比 +88%。样本公司:永鼎股份、联创光电、西部超导 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E3 | 巨潮资讯公告全文中提及「高温超导带材」的上市公司:截至 2026-09-28 的近一年 7 家、公告 21 条;前一年 4 家、公告 23 条 | 巨潮资讯全文检索 | 2026-09-28 | A |
| E4 | [募资] 精达股份:2021年12月、2022年1月、2022年6月 31,134.38 18.15% 高温超导带材及相关设备等(金额 3.11 亿元) | 精达股份:容诚会计师事务所(特殊普通合伙)关于铜陵精达特种电磁线股份有限公司向不 | 2026-04-16 | A |
| E5 | [募资] 精达股份:2021年12月、2022年1月、2022年6月 31,134.38 18.15% 高温超导带材及相关设备等(金额 3.11 亿元) | 精达股份:关于铜陵精达特种电磁线股份有限公司向不特定对象发行可转换公司债券申请文 | 2026-04-16 | A |
| E6 | [首条量产线] 能量奇点:规划建设3条PLD二代高温超导带材生产线,总投资1.5亿元,投产后可实现年产1200公里(金额 1.50 亿元)(产能:年产1200公里高温超导带材) | 北京首条二代高温超导带材量产线获批 能量奇点落地大兴临空区 | 2026-08-23 | C |
| E7 | [首条量产线] 能量奇点:将打造北京市首套二代高温超导带材量产线……将打造3条PLD二代高温超导带材生产线,总投资达1.5亿元,投产后可实现年产1200公里高温超导带材(金额 1.50 亿元)(产能:年产1200公里高温超导带材) | 新项目获批!将在临空区大兴片区打造全市首套二代高温超导带材量产线_生产_未来_产 | 2026-09-11 | C |
| E8 | [融资] 旌晟超导:电子科大教授创业超导材料,旌晟超导成立半年融近亿元(金额 1.00 亿元) | 电子科大教授创业超导材料,旌晟超导成立半年融近亿元 | 2026-09-09 | B |
| E9 | [融资] 旌晟超导:电子科大教授创立高温超导企业 半年融资近亿元(金额 1.00 亿元) | 电子科大教授创立高温超导企业 半年融资近亿元 - 科技区角 | 2026-09-21 | C |
| E12 | [扩产投资] 上海超导:第二代高温超导带材生产项目 整体在建,部分投产 年产第二代高温超导带材4,000km(产能:年产第二代高温超导带材4,000km、6,000km、9,000km、300km) | 8-1发行人及中介机构关于首轮审核问询函的回复(上海超导科技股份有限公司) | 2025-11-15 | A |
| E13 | [募资] 上海超导:全球高温超导龙头上海超导闯关科创板 | “人造太阳”热潮助推 全球高温超导龙头上海超导闯关科创板 - 21经济网 | 2025-11-17 | B |
| E14 | [量产交付] 苏州智材:正在积极向下游客户送样与验证,以期尽快实现稀土钡铜氧化物超导靶材的国产化 | 重大突破!国产ReBCO第二代高温超导靶材首次通过验证! - 科技招商中心 | 2025-12-29 | A |
| E18 | [募资] 上海超导:上海超导科技股份有限公司科创板首次公开发行股票招股说明书(申报稿) | 上海超导科技股份有限公司科创板首次公开发行股票招股说明书(申报稿) | 2026-03-31 | A |
| E21 | [量产交付] 永鼎股份:超导带材:攻克二代高温超导带材技术,实现长距离量产与国产化设备应用 | 永鼎股份:永鼎股份关于2025年度”提质增效重回报”行动方案的评估报告暨2026 | 2026-04-21 | A |
| E24 | [首条量产线] 永鼎股份:国内首条千米级第二代钇系高温超导带材生产线已经投产,产品批量供货给合肥的BEST紧凑型聚变实验装置 | 刚官宣的核聚变重大突破,带火了一堆概念股,到底谁在真干活? | 2026-06-27 | C |
| E25 | [首条量产线] 上创聚能:国内首家专注第二代高温超导带材研发量产的企业……在合肥市庐阳区正式投产 | 距离签约仅5个月!上创聚能超导材料基地在皖投产 | 2026-07-10 | B |
| E27 | [量产交付] 北京临界领域:北京临界领域目前在合肥投资建设一期生产线,已于2026年中期实现核心产品的规模化量产,其核心客户为高温超导带材生产企业 | 洁美科技:2026年7月17日投资者关系活动记录表 | 2026-07-17 | A |
| E29 | [融资] 旌晟超导:本轮融资将重点用于高温超导带材核心技术研发、产业化工艺与装备升级、产能建设及人才团队扩充 | 成都又一可控核聚变项目融资,“人造太阳”迎来快速发展期_科技_带材_产业 | 2026-09-08 | C |
| E31 | [政策规划] 永鼎股份:子公司东部超导牵头的“20K&20T高临界电流高温超导带材及产线研发”项目,成功入选2026年度可控核聚变创新联合体“揭榜挂帅”首批名单 | 妖股直击:最高104.7万手封单!永鼎股份放量涨停,有望开启第二波攻势!光芯片大 | 2026-09-16 | B |
| E32 | [扩产投资] 永鼎股份:东部超导,是国内第二代高温超导带材REBCO产业化领域头部企业之一……公司高温超导带材产能已经扩张至每年5000公里(产能:每年5000公里) | 永鼎股份:大家做好心理准备,未来一个半月,或将再次重演历史 | 2026-09-17 | C |
| E33 | [扩产投资] 上海超导:2025年6月,二代高温超导带材生产及总部基地正式开工,建成后年产能将达到1.5万公里(产能:1.5万公里) | 中国核聚变行业发展前景展望 - 中投网 | 2026-09-20 | C |
| E34 | [政策规划] 相关企业:十五五规划点名超导材料,2027年BEST聚变装置建成在即,带材价格已降至约100元/米 | 超导产业:核聚变“点火”倒计时 带材价格降至约100元/米的工程化拐点 | 2026-09-21 | C |
| E36 | 量产阶段:量产爬坡;渗透率:未查到公开数据。口径:未找到公开的高温超导带材终端渗透率统计口径;以产业化阶段特征表征:2024年第二代REBCO带材良率突破80%、价格跌破100元/米,2024-2025年国内带材销量由千公里级向万公里级跃升,行业处于商业化初期向规模化过渡的量产爬坡阶段 | 中证鹏元资信评估股份有限公司《高温超导进入“1→10”商业化爆发期》专题报告 | 2025-08 | B |
| E37 | 成本约为低温超导带材(NbTi/Nb₃Sn,价格30-50元/米;高温超导REBCO带材80-120元/米,取中值约2.5倍)的 2.5 倍;近 3 年平均年降本 34.3%;机构预计成本打平年份:未查到 | 中国工业新闻网(赛迪顾问数据,上海超导单位成本2022年262.00元/米→20 | B | |
| E38 | 上海超导科技股份有限公司「上海超导二代高温超导带材生产及总部基地项目(一期,IPO募投项目)」:阶段 开工;投资额 12.02 亿元;产能 完全达产后预计每年新增6,000公里第二代高温超导带材 | 上海超导二代高温超导带材生产及总部基地项目(一期,IPO募投项目) | 2026-03-31 | A |
| E40 | 上海超导科技股份有限公司「康新公路厂区扩建项目(一期6,000km/年,二期9,000km/年)」:阶段 开工;投资额 未披露;产能 一期项目规划产能6,000km,2025年6月底开始建设,计划2027年释放部分产能;二期项目规划产能9,000km | 康新公路厂区扩建项目(一期6,000km/年,二期9,000km/年) | 2025-11-15 | A |
| E41 | 上海超导科技股份有限公司「康威路厂区高温超导带材生产线扩建项目」:阶段 投产;投资额 未披露;产能 规划产能4,000km,截至2024年底年化产能接近2,000km,计划2025年底2026年初全部投产 | 康威路厂区高温超导带材生产线扩建项目 | 2025-11-15 | A |
| E43 | 国家标准《REBCO高温超导带材临界扭矩测量方法》(征求意见) | 国家标准《REBCO高温超导带材临界扭矩测量方法》 | A | |
| E44 | 永鼎股份(东部超导):东部超导HF1200系列千米级REBCO超导带材性能突破:12mm宽、长1107米,77K/0T平均临界电流424A;20K/20T(B∥c)下临界电流达1299A与1340A | 东部超导HF1200系列千米级REBCO超导带材性能突破:12mm宽、长1107 | 2026-04-21 | A |
| E45 | 中国科学院理化技术研究所(联合首钢技术研究院、北京北冶新材料;上海超导验证):研制出高温超导带材新型铁基合金基带DW01并经上海超导验证制备产品级带材:原材料成本仅为传统哈氏合金C276基带的1/4,12mm宽镀银带材77K/0T临界电流达647A | 研制出高温超导带材新型铁基合金基带DW01并经上海超导验证制备产品级带材:原材料 | 2026-09-02 | C |
| E46 | 近 90 天与本行业直接相关的券商研报 6 篇;超导概念概念板块近 1 年涨跌 18.0%、近 3 个月 -17.6% | AKShare 研报列表、概念板块行情 | 2026-10-03 | A |
| E47 | 8月23日,能量奇点超导科技(北京)有限公司牵头的“能量奇点高温超导带材生产项目”已在临空区大兴片区正式获批立项,将打造北京市首套二代高温超导带材量产线。 | 北京首条二代高温超导带材量产线获批 能量奇点落地大兴临空区(原文) | 2026-08-23 | C |
| E49 | 项目投产后可实现年产1200公里高温超导带材的生产能力,产品主要满足可控核聚变磁体、高场磁体等高端应用需求。 | 北京首条二代高温超导带材量产线获批 能量奇点落地大兴临空区(原文) | 2026-08-23 | C |
| E59 | 旌晟超导目前已基本完成2000平方米厂房装修工作,完成第一条单面验证线和第一条双面验证线的设计与制造,现已启动部分调试工作,为后续规模化产线建设奠定基础。 | 电子科大教授创立高温超导企业 半年融资近亿元 - 科技区角(原文) | 2026-09-21 | C |
| E61 | 该报告指出,如今REBCO材料已经进入商业化初期,但实际性能远未达到最理想状态;今年国内上海、合肥、江苏等地都有REBCO带材企业持续获得融资,REBCO高温超导带材瞄准下一代紧凑型聚变装置,是今年投融资最活跃的细分赛道之一。 | 电子科大教授创立高温超导企业 半年融资近亿元 - 科技区角(原文) | 2026-09-21 | C |
| E66 | 原文称《前沿材料产业化重点发展指导目录》等核心文件均将超导材料及超导设备列为重点发展方向,明确从研发攻关、产业化推广到应用示范的全链条支持路径;定制超导磁体行业门槛较高,核心技术集中于少数具备研发与制造能力的企业,市场竞争格局相对分散,尚未形成大规模同质化竞争。 | 辰光医疗:2026年半年度报告(原文) | 2026-08-26 | A |
| E72 | 上海超导是国际上唯二实现年产千公里级以上第二代高温超导带材的生产商之一,另外一家企业为日本企业FFJ;全球已经实现年产千公里级以上第二代高温超导带材的生产商仅两家,即上海超导与日本FFJ。 | “人造太阳”热潮助推 全球高温超导龙头上海超导闯关科创板 - 21经济网(原文 | 2025-11-17 | B |
| E73 | 招股书显示,2024年上海超导内销收入约2.08亿元,其在国内市占率已超过80%;根据上海市新材料协会2025年2月出具的证明,其第二代高温超导带材国内市场占有率超过80%,连续3年排名第一。 | “人造太阳”热潮助推 全球高温超导龙头上海超导闯关科创板 - 21经济网(原文 | 2025-11-17 | B |
| E74 | 根据赛迪数据,2024年全球第二代高温超导带材市场规模为7.9亿元,同比增长77.3%,其中可控核聚变为核心应用领域,占比接近40%。 | “人造太阳”热潮助推 全球高温超导龙头上海超导闯关科创板 - 21经济网(原文 | 2025-11-17 | B |
| E75 | 上海超导在招股书中称,仅可控核聚变领域对高温超导带材的市场需求规模,将从2025年约7.22亿元,快速增长至2027年的约21.44亿元。 | “人造太阳”热潮助推 全球高温超导龙头上海超导闯关科创板 - 21经济网(原文 | 2025-11-17 | B |