结论先行
核心结论
- 需求拐点明确但渗透率无权威数据:十五五规划将星间激光通信列为低轨星座标准配置,国内星网/千帆规划超万颗E21E75E25。
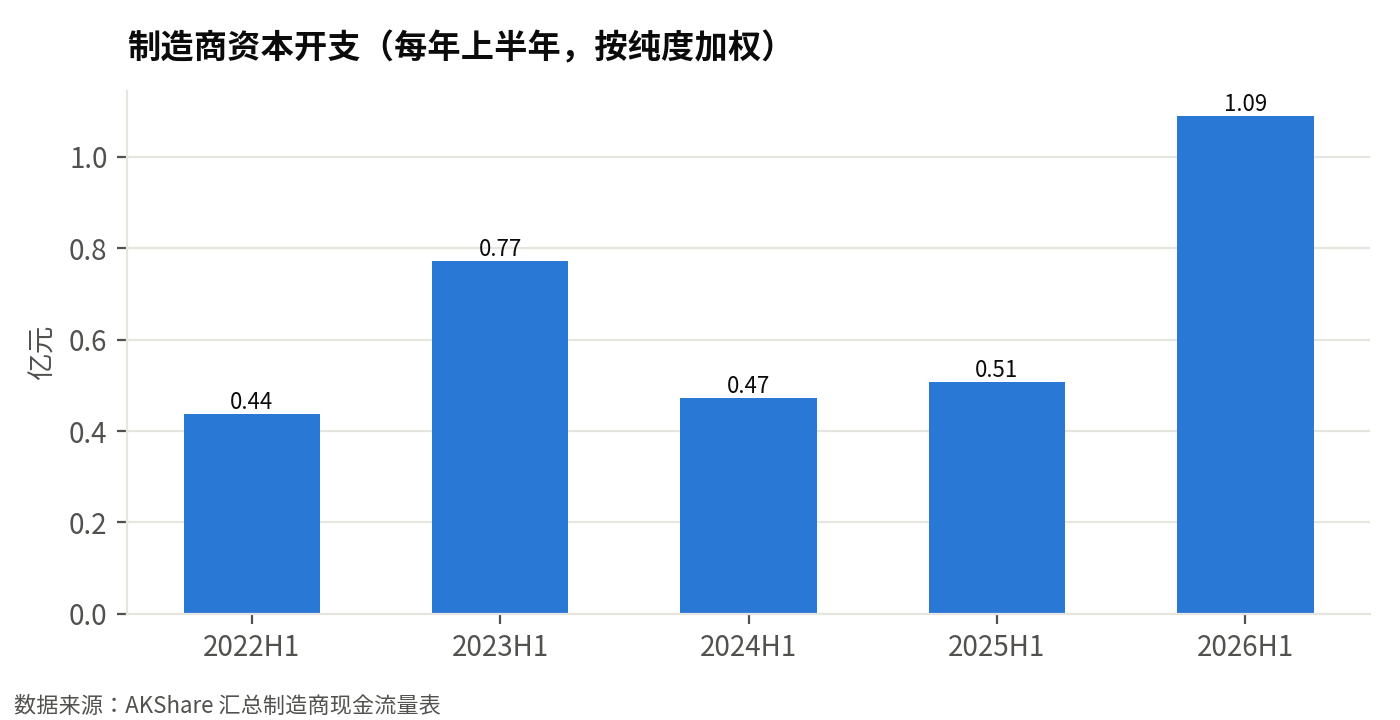
- 产业资本扩张:样本制造商2026H1资本开支同比+115%,富吉瑞拟募投1.42亿元建设CPA柔性产线E1E5。
- 产能开始落地:氦星光联400台/年、中科天塔600台/年、英田光学1000套/年,合计至少2000套/年;中科天塔2027年规划1000套/年以上,合计向2400套/年爬坡E8E15E29。
- 技术验证支撑批量:上光通信130余台在轨、氦星光联11条星间链路在轨建链、120Gbps星地激光建链成功率93%E9E22E36。
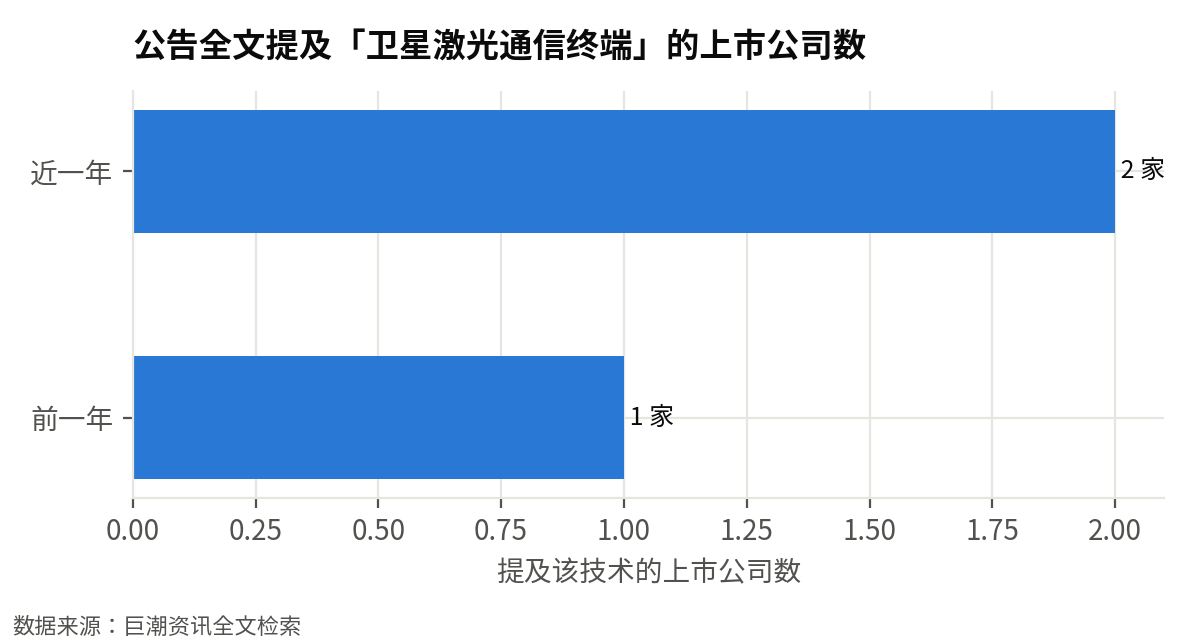
- 未拥挤窗口:近90天券商研报仅2篇;产业链公告提及星间激光链路公司仅从1家增至2家E39E3。
一、需求拐点:低轨星座与政策把星间激光推向标配
需求拐点已现:低轨星座与政策将星间激光推向标配。十五五规划纲要明确其为核心技术与标准配置E21,2026年政府工作报告首次将卫星互联网列入政府工作任务E78。SpaceX星链已在轨部署超过2.4万台星间激光终端E69,国内星网等星座规划组网卫星超万颗E75,终端需求正从验证转向星座部署。
公开信息显示,Starlink自2021年起新发射卫星全部标配激光终端,单星3-4台E25。国内星网/千帆等星座处于组网初期,2026年多条产线刚投产、产能爬坡中,行业整体从工程验证向规模化量产过渡,暂无权威渗透率数据E25。推断,随着星网/千帆星座部署推进,终端订单将放量。
中国银河证券预测2030年中国卫星激光终端市场空间将达159亿元E76。国内低轨星座规划组网卫星超万颗E75,已形成明确的组网需求。推断,星网/千帆和算力星座将带动终端订单持续放量。
二、产业资本流入:资本开支同比+115%,募投/融资集中出现
产业资本流入的直接指标是资本开支。2026年上半年样本制造商资本开支1.09亿元,上年同期0.51亿元,同比+115% E1(见图1)。同期营业收入5.46亿元,同比+29% E2。资本开支增速显著高于营业收入增速。推断:设备与产线投资构成未来1–3年可验证的先行指标。
扩产计划通过募投项目落地。富吉瑞拟募资建设“基于精密光电技术的卫星激光通信CPA柔性智能产线研发及建设项目”,项目总投资14,224.26万元,拟投入募集资金14,200.00万元 E5E42。本次发行预计募集资金总额不超过42,500.00万元 E41。该项目已处于备案阶段 E27。产线投资进入可核验阶段。
融资集中出现。氦星光联完成超5亿元A2轮融资,并搭载交付24套激光通信终端,金额5.00亿元 E4。长进光子持续推进科创板上市募资,已更新问询回复及招股说明书 E6E7E13。融资与募投活动集中出现,支持产业资本流入判断。
三、产能落地:三条量产线已投产/启用,产能向2400套/年爬坡
已投产/启用三条卫星激光通信终端量产线,合计年产能约2000套/年(推断:氦星光联近400台E8、中科天塔一期600套E15、英田光学设计1000套E29)。2027年中科天塔扩产至1000套/年以上E15后,总产能预计向更高水平爬坡(推断)。这为2026年形成2000套/年量级产能、2027年向更高产能目标迈进提供支撑(推断)。
中科天塔于2026年7月16日在西安高新区投产陕西首条专业化星载激光通信终端智能产线,一期年产600套E15E16E17E28E61。英田光学同日启用5000平方米星间激光终端产线,设计年产能1000套E18E29。氦星光联在无锡建成全国首条年产近400台星载激光通信终端自动化产线E8E50。三条产线均已落地,构成当前产能基础。
中科天塔计划2027年实现年产千套以上能力,较一期600套/年增加至少400套/年E15E17E28E61。保持英田光学1000套/年E29与氦星光联近400台/年E8不变,三条量产线合计年产能将提升至少400套/年(推断)。据此,2027年扩产落实后,产能向更高规模爬坡具备明确路径(推断)。
四、技术与标准:关键在轨数据与组件团体标准同步成熟
在轨数据与组件标准同步成熟,终端正接近批量供货门槛。截至2026年3月,上光通信已有130余台激光通信终端成功在轨运行E9;氦星光联提供24套激光通信终端E22,完成11条星间链路在轨建链E22。中国科学院空天信息创新研究院将星地激光通信载荷能力提升至120Gbps,建链成功率超过93%E36。同时,卫星激光通信光学反射镜、分色片、偏振分光镜、分光镜4项团体标准已发布E32E33E34E35,为批量供货提供组件规范。
建链稳定性指标已接近批量应用要求。空天院实验显示,星地激光通信建链成功率超过93%E36。中科院光电所等在40740.96公里距离下实现上下行对称1Gbps双向高速通信,4秒快速建链、链路不间断维持超3小时E37。之江实验室首发星座中,星间链路通信稳定率达99.9%E54。另有终端产品历经四代技术迭代,在轨验证成功率保持100%E51。这些数据表明,快速建链与长时稳定能力已得到在轨验证。
终端工程指标与组件规范同步完善。团体标准覆盖光学反射镜、分色片、偏振分光镜、分光镜E32E33E34E35,为光学元件统一了技术条件。100G终端的光学头重量仅4.2公斤、集成电箱3.5公斤、满负荷功耗≤105WE53;10G终端指向范围方位≥-175°~+175°、俯仰≥-90°~+90°E52。西安光机所累计研制星载激光通信终端百余套,部分已在轨业务化运行E63;英田光学单光子探测灵敏度提升50余倍E73。
五、竞争与市场关注度:参与公司少,研报少,窗口尚未拥挤
竞争与市场关注度窗口尚未拥挤。截至2026-09-28的近一年,在公告中提及「星间激光链路」的上市公司仅2家、公告15条;前一年为1家、公告1条 E3(见图2)。近90天与本行业直接相关的券商研报仅2篇 E39。参与公司少、研报少,说明该技术尚未进入拥挤竞争阶段。
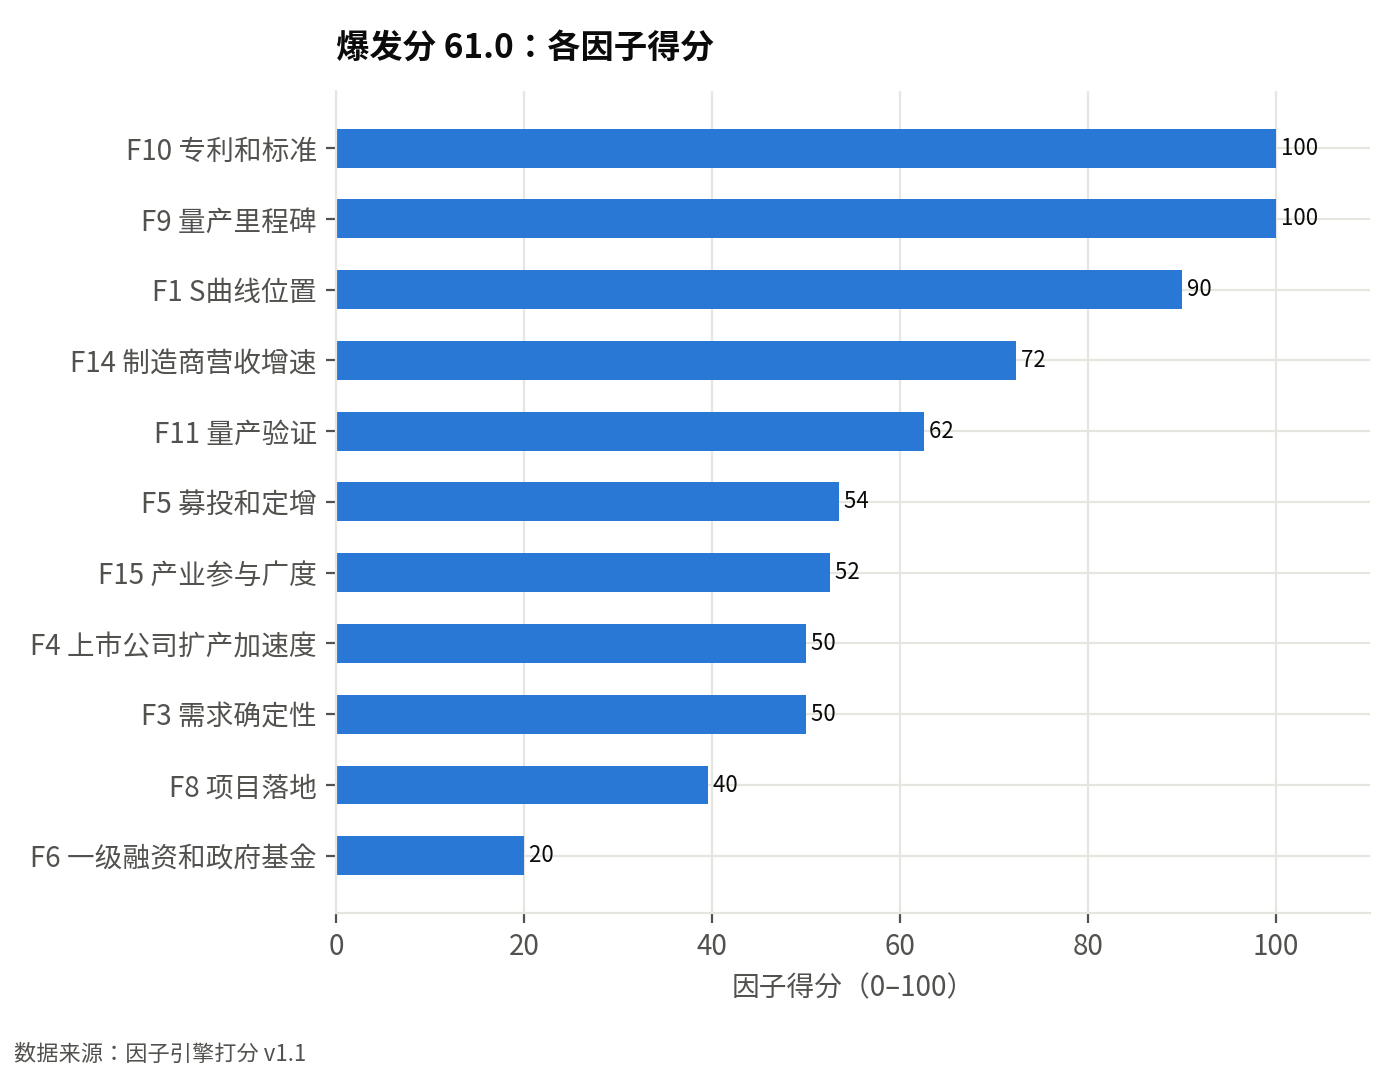
市场空间与前瞻性。中国银河证券预测2030年中国卫星激光终端市场空间将达159亿元 E76。东方证券报告显示,2034年前完成组网规划后,后续年市场规模可达300亿元;若算力星座需求扩张,年市场规模有望提高至450亿元 E77。因子引擎得分中,前瞻性分93,爆发分61.0,结论为“重点:潜力高且未拥挤”(见图3)。高前瞻性与中等爆发分,表明适合提前卡位,但短期订单释放可能平缓。
需警惕市场关注度低导致订单波动。卫星互联网概念板块近1年涨跌11.92%、近3个月-10.02% E39,显示市场情绪偏弱。关注度低可能影响产业链短期订单节奏。推断,在技术大规模应用前,企业需承受需求波动与估值压力。提前卡位者应关注长期组网节点,而非短期订单密度。
六、财务验证:营收增速落后资本开支,订单转化是核心跟踪点
财务验证显示,样本公司营收同比增长29%(5.46亿元 vs 4.24亿元)E2。但产能扩张先于收入确认:极光星通预计2026年全年交付100多台(套)终端E14,富吉瑞CPA产品仅完成地面测试,尚未在轨测试E10。当前扩产先于收入,订单向营收转化是核心跟踪点。未来12–24个月需观察交付量与营收收敛(推断)。
交付预期与验证进度表明收入释放滞后。极光星通100多台(套)交付计划对应在轨任务验证E14,富吉瑞样机尚未进入在轨阶段E10,短期营收贡献有限。成本为传统射频的1.3倍E26可能压制盈利,需订单放量摊薄。若交付量增长未带动营收同比例增长,则扩产未被市场消化(推断)。
跟踪建议:核对季度营收与交付量匹配度。当前营收增速29%E2低于产能扩张隐含的潜在收入规模(推断)。未来12–24个月,若极光星通等交付兑现且富吉瑞在轨测试完成转量产,营收有望收敛;否则需警惕产能闲置风险(推断)。
反方论证与验证信号
这个判断可能错在哪里
- 样本资本开支基数小:2026H1仅1.09亿元,且营收+29%明显低于资本开支+115%,扩产可能未转化为订单E1E2E10。
- 渗透率无权威数据:国内低轨星座处于组网初期,Starlink已占先机但国内批量采用仍存在节奏风险E25E69E75。
- 市场关注度低且波动大:近90天研报仅2篇,卫星互联网板块近3个月下跌10.02%,融资与订单可能不及预期E39。
接下来要盯的信号
附录 证据清单
正文上标对应下表。A 级:公告、财报、政府文件、环评招投标;B 级:券商研报、行业协会;C 级:媒体。
| 编号 | 内容 | 来源 | 日期 | 等级 |
|---|---|---|---|---|
| E1 | 制造商资本开支(年初至今累计,按纯度加权):2026-06-30 为 1.09 亿元,上年同期 0.51 亿元,同比 +115%。样本公司:富吉瑞、光迅科技、光库科技、长光华芯、炬光科技、腾景科技、航天环宇 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E2 | 制造商营业收入(年初至今累计,按纯度加权):2026-06-30 为 5.46 亿元,上年同期 4.24 亿元,同比 +29%。样本公司:富吉瑞、光迅科技、光库科技、长光华芯、炬光科技、腾景科技、航天环宇 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E3 | 巨潮资讯公告全文中提及「星间激光链路」的上市公司:截至 2026-09-28 的近一年 2 家、公告 15 条;前一年 1 家、公告 1 条 | 巨潮资讯全文检索 | 2026-09-28 | A |
| E4 | [融资] 氦星光联:氦星光联完成超5亿元A2轮融资…搭载氦星光联提供的24套激光通信终端(金额 5.00 亿元) | 氦星光联完成超5亿元A2轮融资 雄安科创基金等投了 | 2026-09-05 | A |
| E5 | [募资] 富吉瑞:基于精密光电技术的卫星激光通信 CPA 柔性智能产线研发及建设项目 14,224.26 14,200.00(金额 1.42 亿元) | 富吉瑞:第三届董事会第五次会议决议公告 | 2026-09-22 | A |
| E6 | [募资] 长进光子:发行人及中介机构关于首轮审核问询函的回复(武汉长进光子技术股份有限公司) | 8-1发行人及中介机构关于首轮审核问询函的回复(武汉长进光子技术股份有限公司) | 2025-11-30 | A |
| E7 | [募资] 长进光子:武汉长进光子技术股份有限公司科创板首次公开发行股票招股说明书(申报稿) | 武汉长进光子技术股份有限公司科创板首次公开发行股票招股说明书(申报稿) | 2026-03-17 | A |
| E8 | [首条量产线] 氦星光联:公司在无锡建成了全国首条年产近400台星载激光通信终端的自动化产线(产能:年产近400台星载激光通信终端) | 天光新一代星载激光通信终端|卫星|遥感|微波通信|毫米波雷达_网易订阅 | 2026-04-03 | C |
| E9 | [量产交付] 上光通信:截至2026年3月,上光通信已有130余台激光通信终端成功在轨运行 | 南京牧镭激光科技股份有限公司审核问询回复 | 2026-04-22 | A |
| E10 | [量产交付] 富吉瑞:公司CPA产品测试样机完成地面测试,尚未进行在轨测试 | 富吉瑞:2025年年度报告 | 2026-04-30 | A |
| E11 | [募资] 微纳星空:卫星配备星间激光链路,可满足同轨、异轨长期稳定建链需求 | 北京微纳星空科技股份有限公司科创板首次公开发行股票招股说明书(申报稿) | 2026-05-11 | A |
| E13 | [募资] 长进光子:长进光子首次公开发行股票并在科创板上市招股说明书 | 长进光子:长进光子首次公开发行股票并在科创板上市招股说明书 | 2026-05-22 | A |
| E14 | [量产交付] 极光星通:极光星通在某在轨任务中成功完成了72小时连续稳定建链测试……预计2026年全年将交付100多台(套)激光通信终端(产能:预计2026年全年交付100多台(套)激光通信终端) | 激光通信终端入轨提速:从“技术验证”迈向“太空光纤”规模化组网 | 2026-06-30 | C |
| E15 | [首条量产线] 中科天塔:产线一期可年产600套激光通信终端,计划2027年实现年产千套以上能力(产能:一期年产600套,2027年千套以上) | 星载激光通信智能产线在西安正式投产-企业头条 | 2026-07-16 | C |
| E16 | [首条量产线] 中科天塔:2026年7月16日,西安高新区曲率引擎光子制造园,一条产线正式投产……一期年产600套激光通信终端(产能:一期年产600套,2027年千套以上) | 年产600套激光通信终端,陕西这条产线给卫星装上了“激光眼”_西安光机所_星座_ | 2026-07-16 | C |
| E17 | [首条量产线] 中科天塔:2026-07-16:西安智能产线投产……规划:一期600套/年→2027年1000+套/年(产能:一期600套/年→2027年1000+套/年) | 星间光链路量产年——激光终端从百套样机跃迁到规划年产 600–1000 套产线 | 2026-07-16 | C |
| E18 | [扩产投资] 英田光学:7月16日英田光学迎来关键产业化突破,公司5000m²星间激光终端产线正式启用(产能:5000m²星间激光终端产线) | SpaceX推进星地激光链路验证,英田光学激光终端产线加速布局_金融_全部资讯_ | 2026-07-16 | A |
| E19 | [订单定点] 英田光学:2023年以第一名成绩中标中国星网集团激光通信载荷招标项目,并顺利通过系统验收 | SpaceX推进星地激光链路验证,英田光学激光终端产线加速布局_金融_全部资讯_ | 2026-07-17 | A |
| E20 | [政策规划] 相关企业:国内加快推进星间光通信行业标准制定,统一终端接口、链路协议、测试规范 | 2026年星间激光通信行业发展现状与竞争格局分析_中研普华_中研网 | 2026-07-23 | C |
| E21 | [政策规划] 相关企业:“十五五”规划纲要将星间激光通信列为空天地一体化网络的核心技术,并明确其为低轨巨型星座组网的“标准配置” | 星间激光通信|有望成为卫星标准配置_终端_信号_互联网 | 2026-07-26 | C |
| E22 | [量产交付] 氦星光联:氦星光联提供了24套激光通信终端(100M/10G/100G三类),是国内首家同时完成11条星间链路在轨建链 | 通信行业研究周报:北美四大CSP云业务全线高增,算力订单与资本投入商业闭环或逐步 | 2026-08-05 | B |
| E24 | [扩产投资] 航天电子:星间激光通信终端产能建设项目进度过半 | 航天电子:2026年半年度业绩说明会投资者关系活动记录表0904 | 2026-09-23 | A |
| E25 | 量产阶段:量产爬坡;渗透率:未查到公开数据。口径:渗透率指星载激光通信终端在低轨卫星星座中的装机/使用比例。公开资料未给出统一百分比统计;Starlink 自2021年起新发射卫星全部标配激光终端(单星3-4台),国内星网/千帆等星座处于组网初期,行业整体处于从工程验证向规模化量产过渡阶段,2026年多条产线刚投产、产能爬坡中,尚无权威渗透率数据。 | 格隆汇 | 2026-09 | C |
| E26 | 成本约为传统射频(微波)星间通信系统的 1.3 倍;近 3 年平均年降本 未查到%;机构预计成本打平年份:未查到 | Business Research Insights(引述NASA) | B | |
| E27 | 北京富吉瑞光电科技股份有限公司「基于精密光电技术的卫星激光通信CPA柔性智能产线研发及建设项目」:阶段 项目备案;投资额 1.42 亿元;产能 未披露 | 基于精密光电技术的卫星激光通信CPA柔性智能产线研发及建设项目 | 2026-09-22 | A |
| E28 | 西安中科天塔科技股份有限公司「陕西首条专业化星载激光通信终端智能产线(西安高新区)」:阶段 投产;投资额 未披露;产能 一期年产激光通信终端600套,计划2027年形成年产千套以上产能 | 陕西首条专业化星载激光通信终端智能产线(西安高新区) | 2026-07-16 | C |
| E29 | 南京英田光学工程股份有限公司「英田光学5000㎡星间激光终端产线」:阶段 投产;投资额 未披露;产能 设计年产能1000套激光通信终端 | 英田光学5000㎡星间激光终端产线 | 2026-07-16 | C |
| E30 | 上光通信技术(上海)有限公司「星间激光通信终端产业化平台能力提升项目」:阶段 项目备案;投资额 未披露;产能 未披露 | 星间激光通信终端产业化平台能力提升项目 | 2026-07-09 | A |
| E31 | 航天时代电子技术股份有限公司「星间激光通信终端产能建设项目」:阶段 开工;投资额 未披露;产能 未披露 | 星间激光通信终端产能建设项目 | 2026-09-23 | A |
| E32 | T/GVS 018-2026 卫星激光通信 光学反射镜(团体标准)(发布) | T/GVS 018-2026 卫星激光通信 光学反射镜(团体标准) | 2026-07-28 | B |
| E33 | T/GVS 020-2026 卫星激光通信 分色片(团体标准)(发布) | T/GVS 020-2026 卫星激光通信 分色片(团体标准) | 2026-07-28 | B |
| E34 | T/GVS 021-2026 卫星激光通信 偏振分光镜(团体标准)(发布) | T/GVS 021-2026 卫星激光通信 偏振分光镜(团体标准) | 2026-07-28 | B |
| E35 | T/GVS 022-2026 卫星激光通信 分光镜(团体标准)(发布) | T/GVS 022-2026 卫星激光通信 分光镜(团体标准) | 2026-07-28 | B |
| E36 | 中国科学院空天信息创新研究院:开展超百G星地激光通信业务化应用实验,将AIRSAT-02卫星激光通信载荷能力从60Gbps提升至120Gbps,建链成功率超过93% | 开展超百G星地激光通信业务化应用实验,将AIRSAT-02卫星激光通信载荷能力从 | 2026-02-02 | A |
| E37 | 中国科学院光电技术研究所(联合北京邮电大学、航天五院西安分院等):实现高轨星地激光通信里程碑突破:在40740.96公里距离下实现上下行对称1Gbps双向高速通信,4秒快速建链、链路不间断维持超3小时 | 实现高轨星地激光通信里程碑突破:在40740.96公里距离下实现上下行对称1Gb | 2026-03-02 | A |
| E39 | 近 90 天与本行业直接相关的券商研报 2 篇;卫星互联网概念板块近 1 年涨跌 11.92%、近 3 个月 -10.02% | AKShare 研报列表、概念板块行情 | 2026-10-03 | A |
| E41 | 本次发行预计募集资金总额不超过42,500.00万元(含本数),扣除发行费用后募集资金净额拟全部用于以下项目的投资,其中包括“基于精密光电技术的卫星激光通信CPA柔性智能产线研发及建设项目”。 | 富吉瑞:第三届董事会第五次会议决议公告(原文) | 2026-09-22 | A |
| E42 | “基于精密光电技术的卫星激光通信CPA柔性智能产线研发及建设项目”项目总投资金额为14,224.26万元,拟投入募集资金金额为14,200.00万元。 | 富吉瑞:第三届董事会第五次会议决议公告(原文) | 2026-09-22 | A |
| E45 | 原文将空间激光通信列为掺稀土光纤通信放大应用场景之一,具体场景包括400G-1.6T光传输网络、AI算力中心、空间激光通信;2024年全球掺稀土光纤市场规模约11亿美元,占比47.83%,国内约29.5亿元,占比35.12%。 | 8-1发行人及中介机构关于首轮审核问询函的回复(武汉长进光子技术股份有限公司)( | 2025-11-30 | A |
| E50 | 氦星光联在无锡建成了全国首条年产近400台星载激光通信终端的自动化产线。 | 天光新一代星载激光通信终端|卫星|遥感|微波通信|毫米波雷达_网易订阅(原文) | 2026-04-03 | C |
| E51 | 其产品历经四代技术迭代,在轨验证成功率保持100%。 | 天光新一代星载激光通信终端|卫星|遥感|微波通信|毫米波雷达_网易订阅(原文) | 2026-04-03 | C |
| E52 | 其10G终端的指向范围极广(方位≥-175°~+175°,俯仰≥-90°~+90°)。 | 天光新一代星载激光通信终端|卫星|遥感|微波通信|毫米波雷达_网易订阅(原文) | 2026-04-03 | C |
| E53 | 其100G终端的光学头重量仅4.2公斤,集成电箱3.5公斤,在满负荷100Gbps工作状态下,功耗≤105W。 | 天光新一代星载激光通信终端|卫星|遥感|微波通信|毫米波雷达_网易订阅(原文) | 2026-04-03 | C |
| E54 | 之江实验室首发星座:作为核心载荷供应商,提供全套终端,助力完成“1箭12星”发射及多星组网试验,星间链路通信稳定率达99.9%;“梁溪号”双子星:搭载其终端成功完成星间高速通信试验,验证了组网能力。 | 天光新一代星载激光通信终端|卫星|遥感|微波通信|毫米波雷达_网易订阅(原文) | 2026-04-03 | C |
| E55 | 原文未出现“卫星激光通信终端”字样,与终端直接相关的表述为子公司经营范围中的“卫星移动通信终端制造;卫星移动通信终端销售”。 | 北京微纳星空科技股份有限公司科创板首次公开发行股票招股说明书(申报稿)(原文) | 2026-05-11 | A |
| E61 | 数字化智能产线占地2000平方米,覆盖零部件装调、整机集成、精密调试、空间环境模拟、自动化检测全生产流程;产线一期可年产600套激光通信终端,计划2027年实现年产千套以上能力。 | 星载激光通信智能产线在西安正式投产-企业头条(原文) | 2026-07-16 | C |
| E63 | 西安光机所自2004年起开展星载激光通信自主创新,累计研制各类星载激光通信终端百余套,部分产品已在轨业务化运行;在轨运行数据显示,自研终端可实现星间激光快速对准、稳定通信,能够长期支撑跨星海量数据互通。 | 星载激光通信智能产线在西安正式投产-企业头条(原文) | 2026-07-16 | C |
| E69 | 据SpaceX公开信息,公司已完成星链激光终端的全面升级,在轨部署超过2.4万台星间激光通信终端,建成当前规模最大的天基光骨干网络,并已启动星地激光链路的验证测试。 | SpaceX推进星地激光链路验证,英田光学激光终端产线加速布局_金融_全部资讯_ | 2026-07-16 | A |
| E71 | 7月16日,英田光学5000㎡星间激光终端产线正式启用;该产线设计年产能1000套终端,覆盖精密装配、天线装调、电子装联、光机对接、整机测试、出厂终检六大环节。 | SpaceX推进星地激光链路验证,英田光学激光终端产线加速布局_金融_全部资讯_ | 2026-07-16 | A |
| E72 | 2023年,英田光学以第一名成绩中标中国星网集团激光通信载荷招标项目,并顺利通过系统验收。 | SpaceX推进星地激光链路验证,英田光学激光终端产线加速布局_金融_全部资讯_ | 2026-07-16 | A |
| E73 | 2020年,英田光学完成微纳卫星激光通信载荷在轨验证,这是国内民营商业航天企业首次自主实现星地激光通信在轨验证;2021年联合南京大学团队完成基于单光子探测器的在轨卫星对地激光通信原理验证,实现灵敏度较传统方案50余倍的提升。 | SpaceX推进星地激光链路验证,英田光学激光终端产线加速布局_金融_全部资讯_ | 2026-07-16 | A |
| E75 | 国内中国星网等国家级星座、各类商业星座均聚焦低轨领域,规划组网卫星规模超万颗。 | 基于精密光电技术的卫星激光通信CPA柔性智能产线研发及建设项目(原文) | 2026-09-22 | A |
| E76 | 根据中国银河证券报告预测,2030年中国卫星激光终端市场空间将达159亿元。 | 基于精密光电技术的卫星激光通信CPA柔性智能产线研发及建设项目(原文) | 2026-09-22 | A |
| E77 | 东方证券报告显示,按照2034年前完成组网规划后,后续中国卫星激光通信终端年市场规模即可达300亿元;若未来算力星座需求扩张,年市场规模有望进一步提高至450亿元。 | 基于精密光电技术的卫星激光通信CPA柔性智能产线研发及建设项目(原文) | 2026-09-22 | A |
| E78 | 2026年《政府工作报告》首次将“加快发展卫星互联网”列入当年政府工作任务;2025年8月工业和信息化部印发《关于优化业务准入促进卫星通信产业发展的指导意见》,提出持续开展卫星通信关键核心技术攻关和产品研制,增强基础元器件、芯片、关键终端设备产品等供给水平。 | 基于精密光电技术的卫星激光通信CPA柔性智能产线研发及建设项目(原文) | 2026-09-22 | A |