结论先行
核心结论
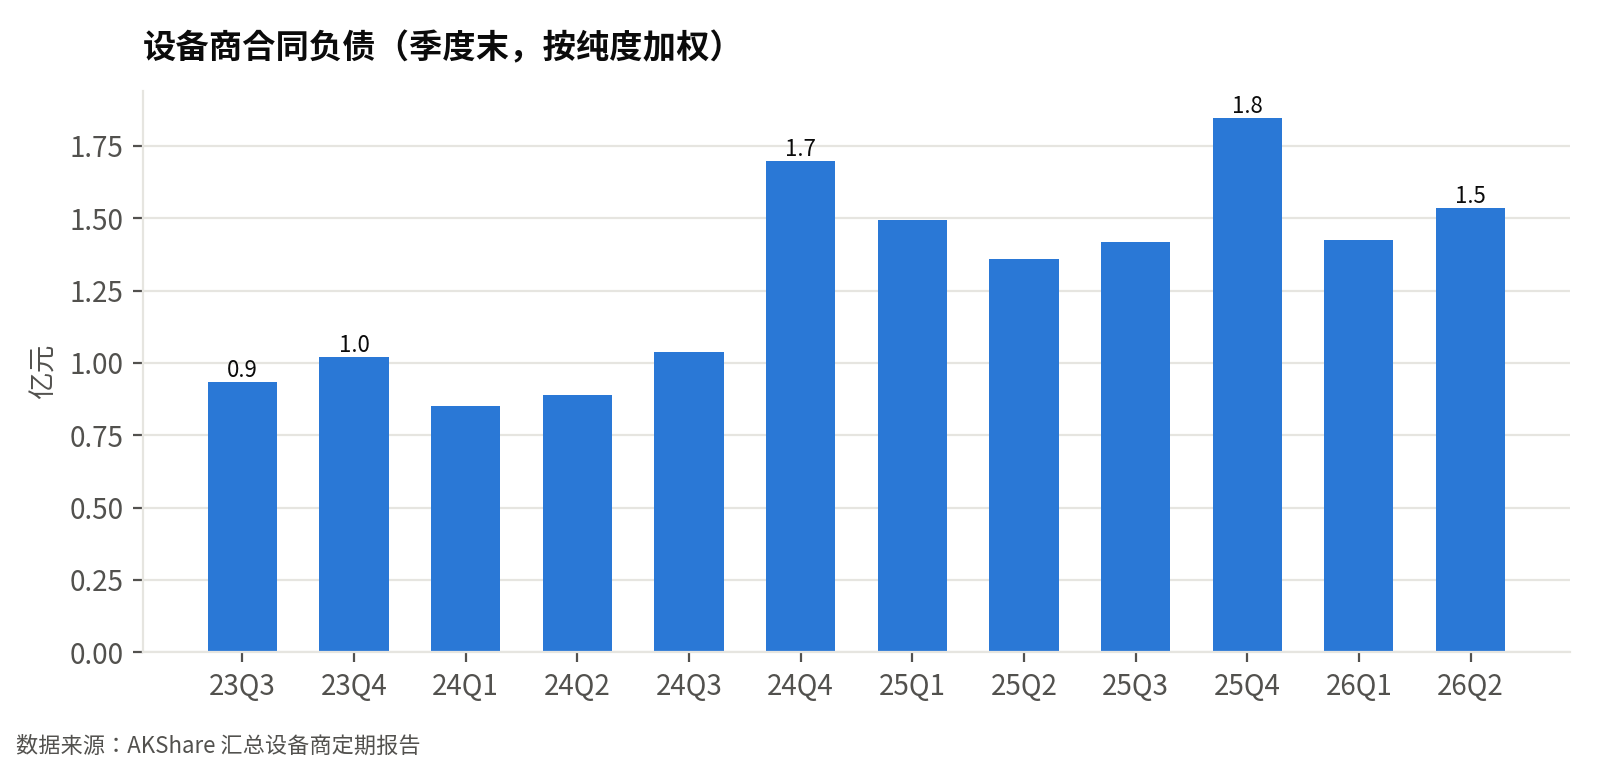
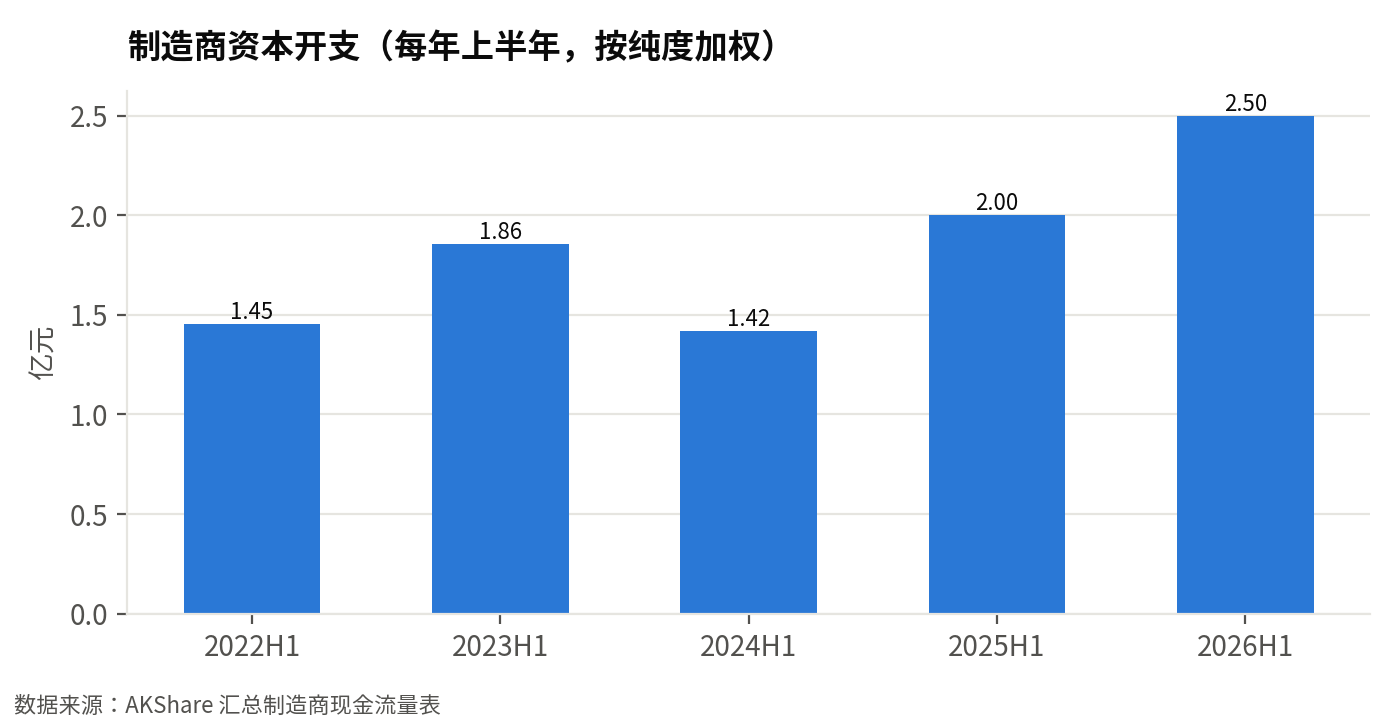
- 设备商合同负债同比+13% E1,制造商资本开支同比+25% E2,订单和产线投资开始增加,但制造商收入仅+5% E3,尚未进入爆发期。
- 佳电股份投资3.81亿元建设核主泵试验台 E6E46,融发核电2.4万吨油压机投运 E24,江苏神通高端阀门项目2026年中期释放产能 E43,扩产集中在关键设备环节。
- 主氦风机已披露招标24台中佳电中标18台 E16E32,主氦风机产业化项目达产交付 E17,玲龙一号4台核主泵交付 E19,核心设备实现批量交付。
- 石岛湾已商运、玲龙一号预计2026年建成、徐圩2026年1月开工 E29E30,行业处于示范投运到小批量建设阶段。
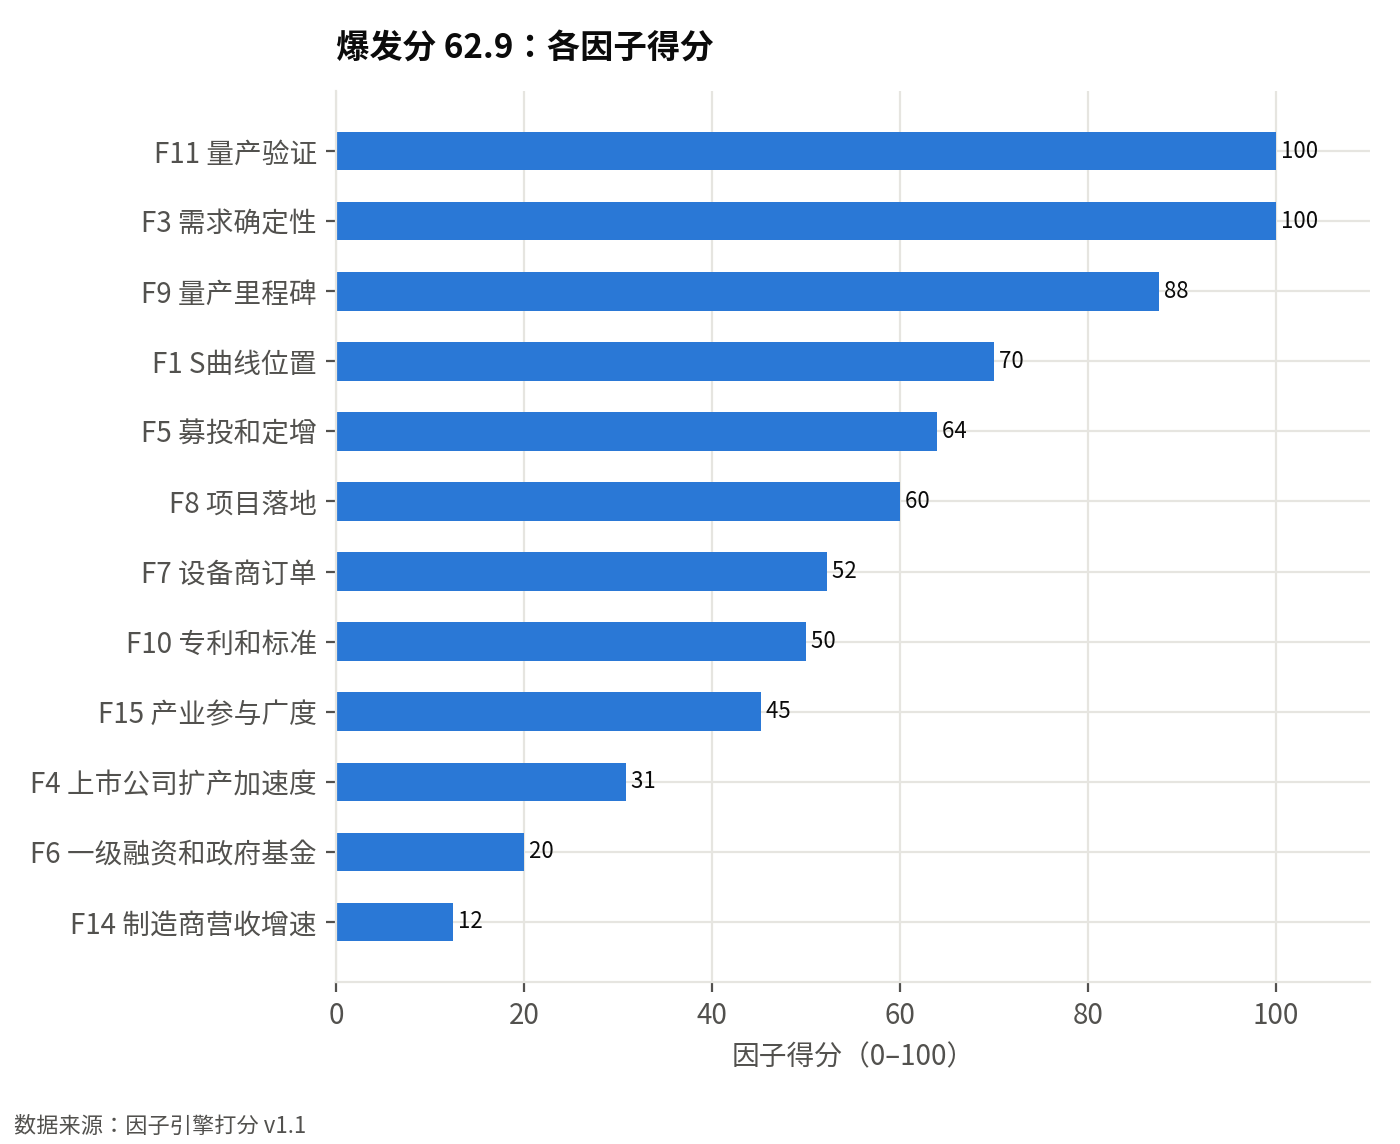
- 近90天研报5篇、板块近3个月-9.624% E38,未拥挤;前瞻性分90.5、爆发分62.9 [图4] 支持提前布局。
一、下游项目由示范转向小批量建设,设备订单温和增长
下游项目已由示范转向小批量建设,设备订单温和增长。2026年6月末样本设备商合同负债1.53亿元,同比+13%E1(见图1)。石岛湾高温气冷堆已商运,玲龙一号在建,徐圩高温气冷堆2026年1月开工,行业处于“示范投运到小批量建设阶段”E29。合同负债是设备商已收未交付订单的预收款,其上升验证需求拐点已现,但增幅平缓。
新增订单来自小堆与四代堆项目。江苏神通报告期新增订单22.89亿元,其中神通核能9.32亿元E5。佳电股份中标已披露高温气冷堆主氦风机18台,招标总量24台E16;哈动装为玲龙一号交付全部4台核主泵E19。徐圩核能供热发电厂一期工程开工,投资720.00亿元,含1台高温气冷堆机组E30。项目落地直接拉动设备商订单,但订单集中在小批量示范项目,规模有限。
设备商核电收入温和增长,确认斜率平缓。2025年度某设备商核电业务营收8.11亿元,同比增长9.11%,毛利率提升1.73个百分点E41;另一设备商核电产品收入9.98亿元,同比增长14.80%,已签未履行履约义务对应收入50.54亿元E48。核主泵合同签订后预计45个月交付,高压核级电动机交付周期8-10个月E48,订单转化为收入周期长。推断后续随小批量项目交付,设备收入保持温和增长。
二、制造商资本开支提速,扩产投资覆盖核心设备
制造商资本开支提速,扩产投资已覆盖小堆与四代堆核心设备。2026年上半年样本制造商资本开支累计2.50亿元E2,较上年同期2.00亿元E2增长25%E2(见图2)。样本包括佳电股份、东方电气等8家E2。产线投资进入启动期。
具体扩产项目指向核心设备。佳电股份投资约3.81亿元E6建设核主泵全流量试验台;主氦风机产业化项目已实现达产交付E17。高温气冷堆主氦风机国内已披露招标总量24台E32,公司中标18台E32,市占率75%E32。四代堆核心设备投资已形成交付能力。
融发核电2.4万吨E24超大型油压机正式投运,环轧最大直径16米E24,重点布局四代高温气冷堆、快堆关键锻件及小型堆模块化设备E24。另有高端阀门智能制造项目建成达产后,预计新增满足不少于四台E43新建核电机组所需阀门的产能,预计2026年中期E43逐步释放产能E43。扩产投资覆盖关键锻件、阀门等环节。
资本开支同比+25%E2,但上半年2.50亿元E2的绝对规模仍有限,表明扩产处于启动期。投资集中于核主泵试验台、主氦风机、超大型锻件和阀门等核心环节。推断后续资本开支将随小堆/四代堆订单释放继续增长。
三、主氦风机、核主泵、阀门、锻件已进入量产验证
结论:主氦风机、核主泵、阀门、锻件已进入量产验证,核心设备从样机走向批量供货。主氦风机已披露招标总量24台,佳电股份中标18台,市占率75%E32E44。核主泵方面,哈动装交付“玲龙一号”全部4台核主泵E19。阀门高端智能制造项目预计2026年中期释放产能E43。锻件2.4万吨超大型油压机已投运E24。
主氦风机方面,佳电股份已实现主氦风机产业化项目顺利达产交付E17E32。产品应用于全球首座商运的山东石岛湾高温气冷堆,并参与全球首个高温气冷堆与压水堆耦合的徐圩核电站示范工程E44。在国内已披露24台招标中,公司中标18台,市占率75%E32E44。核主泵方面,哈动装为全球首座陆上商用模块化小堆“玲龙一号”自主研制并交付全部4台核主泵E19。
阀门方面,企业已推出满足第三代、第四代核电技术要求的阀门产品,覆盖高温气冷堆等堆型,并通过华龙一号等现役堆型球阀蝶阀试验鉴定,具备供应能力E39E40。高端阀门智能制造项目建成达产后,预计可新增不少于四台新建核电机组所需阀门产能,2026年中期逐步释放产能E43。锻件方面,融发核电2.4万吨超大型油压机正式投运,环轧最大直径16米,重点布局四代高温气冷堆、快堆关键锻件及小型堆模块化设备E24。
从产能节奏看,阀门产能将在2026年中期逐步释放E43;主氦风机产业化项目已实现达产交付E17E32;2.4万吨超大型油压机已投运E24。综合上述节点,推断2026年是核心设备产能释放的关键窗口。
四、标准发布与国产化突破降低设备技术门槛
标准发布与国产化突破正在降低高温气冷堆设备技术门槛。中国核学会发布62项团体标准,其中包括高温气冷堆核动力厂氦净化与氦辅助系统关键设备技术要求E31。主氦风机招标24台,国内企业中标18台,并实现产业化达产交付E44。这表明设备标准逐步明确,核心设备国产化已形成稳定供应能力,有利于后续设备投资。
标准体系完善降低技术不确定性。E31发布的团体标准覆盖氧化铜床等关键设备,为设备设计、制造和验收提供依据E31。阀门领域,企业已推出满足第四代核电要求的产品,覆盖高温气冷堆,并通过试验鉴定,具备供应能力E39E40。标准明确与产品鉴定通过,减少设备选型风险,降低技术门槛。
主设备国产化取得突破。主氦风机产业化项目已实现达产交付,并成功应用于山东石岛湾高温气冷堆和徐圩核电站示范工程E44。国内厂商被认定为世界上少数能自主设计制造大型复杂压缩机、高端核主泵的厂商之一E66。核泵行业虽技术壁垒高,但国产化进程加快,企业加大研发与产能扩建E67。这增强设备供应保障,降低对进口依赖。
综合来看,标准发布与国产化突破共同降低设备技术门槛,有利于后续设备投资。技术标准明确减少项目验收风险,国产设备应用业绩验证可靠性。推断,随着标准体系进一步实施和国产化率提升,高温气冷堆设备投资的技术障碍将继续下降。
五、市场关注度低但前瞻性高,当前是提前卡位窗口
市场关注度低但前瞻性高,当前是核电小型堆与四代堆设备的提前卡位窗口。近90天直接相关券商研报仅5篇E38,核能核电概念板块近3个月下跌9.624%E38,显示市场关注度低。但因子引擎前瞻性分达90(见图4),且政策规划指出当前小堆产业处于从示范向规模化商用过渡的关键窗口期E20。因此,该领域当前宜关注提前布局机会。
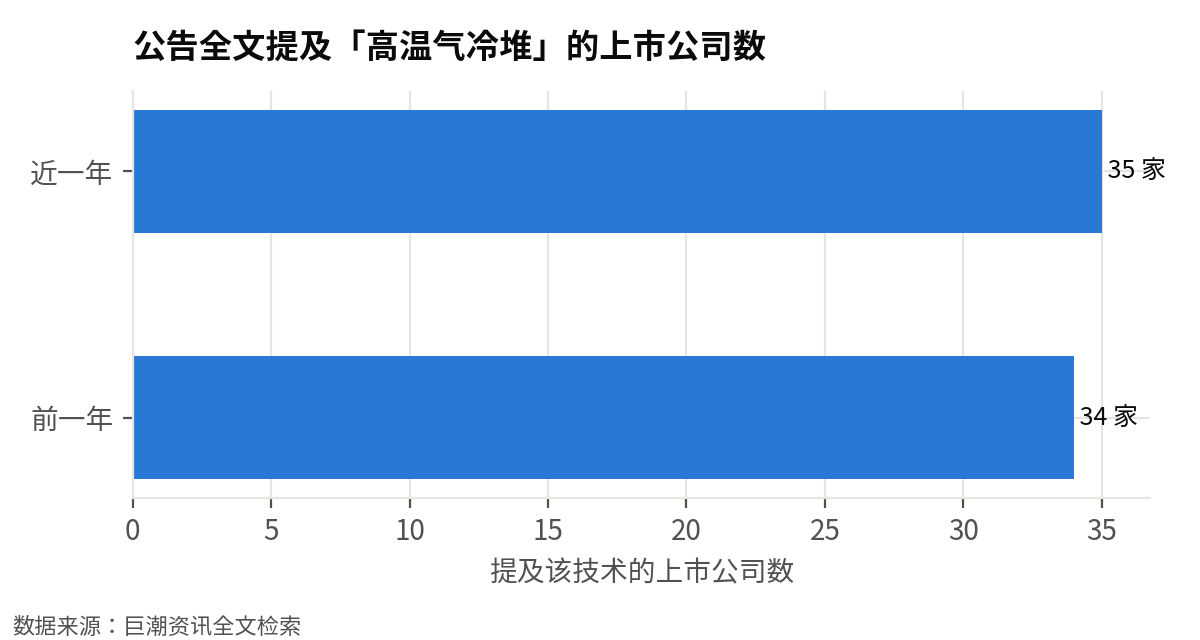
行业未拥挤的证据明确。截至2026-09-28的近一年,公告中提及“高温气冷堆”的上市公司仅35家E4,前一年为34家E4,增幅约3%(见图3)。同期公告126条,前一年114条,增量有限E4。近90天券商研报只有5篇E38,覆盖不足。融资案例如钧合原子完成又一轮融资E28,但整体参与企业数量少,行业尚未形成拥挤竞争。
前瞻性分高有实体布局支撑。部分企业推进SMR蒸汽发电系统研发与工程化落地,并探索冷热电三联供、算电冷一体化方案E36。另有企业聚焦核裂变小堆SMR研发与商业化,持续获得融资E28。因子引擎给出爆发分62.9、前瞻性分90,结论为“潜力高且未拥挤”(见图4)。结合政策窗口期E20,推断当前是提前卡位的合适时机,该领域宜启动技术验证与客户接触。
反方论证与验证信号
这个判断可能错在哪里
- 制造商营业收入同比仅+5% E3,合同负债+13% E1 和资本开支+25% E2 之间的剪刀差可能表明短期需求未完全兑现,产线投资或超前于订单。
- 板块近3个月-9.624%、近90天研报仅5篇 E38,市场冷清可能影响设备商融资和扩产意愿。
- 四代核电技术仍处于技术研发或示范验证阶段 E47,若玲龙一号或徐圩高温气冷堆进度延期,设备订单释放可能推迟1–2年。
接下来要盯的信号
附录 证据清单
正文上标对应下表。A 级:公告、财报、政府文件、环评招投标;B 级:券商研报、行业协会;C 级:媒体。
| 编号 | 内容 | 来源 | 日期 | 等级 |
|---|---|---|---|---|
| E1 | 设备商合同负债(期末,按纯度加权):2026-06-30 为 1.53 亿元,上年同期 1.36 亿元,同比 +13%。样本公司:江苏神通、纽威股份、中核科技、应流股份 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E2 | 制造商资本开支(年初至今累计,按纯度加权):2026-06-30 为 2.50 亿元,上年同期 2.00 亿元,同比 +25%。样本公司:佳电股份、科新机电、兰石重装、中国一重、南风股份、海陆重工、上海电气、东方电气 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E3 | 制造商营业收入(年初至今累计,按纯度加权):2026-06-30 为 69.66 亿元,上年同期 66.36 亿元,同比 +5%。样本公司:佳电股份、科新机电、兰石重装、中国一重、南风股份、海陆重工、上海电气、东方电气 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E4 | 巨潮资讯公告全文中提及「高温气冷堆」的上市公司:截至 2026-09-28 的近一年 35 家、公告 126 条;前一年 34 家、公告 114 条 | 巨潮资讯全文检索 | 2026-09-28 | A |
| E5 | [订单定点] 江苏神通:报告期内,公司取得新增订单22.89亿元,其中:神通核能9.32亿元(金额 9.32 亿元) | 江苏神通:2026年4月14日—4月17日调研活动附件之投资者调研会议记录 | 2026-04-21 | A |
| E6 | [扩产投资] 佳电股份:公司投资约3.81亿元建设核主泵全流量试验台(金额 3.81 亿元) | 佳电股份:佳电股份投资者关系活动记录表 | 2026-06-24 | A |
| E15 | [订单定点] 方大炭素:成功中标中核工程的气冷微堆核级石墨项目 | 方大炭素:-方大炭素:2025年年度暨2026年第一季度业绩说明会投资者关系活动 | 2026-06-22 | A |
| E16 | [订单定点] 佳电股份:国内已披露的高温气冷堆主氦风机项目招标总量为24台,公司成功中标18台 | 佳电股份:佳电股份投资者关系活动记录表 | 2026-06-24 | A |
| E17 | [量产交付] 佳电股份:公司已实现主氦风机产业化项目顺利达产交付 | 佳电股份:佳电股份投资者关系活动记录表 | 2026-06-24 | A |
| E19 | [量产交付] 佳电股份:哈动装成功为全球首座陆上商用模块化小堆——“玲龙一号”自主研制并交付全部4台核主泵 | 算力负荷持续暴涨 “核能+算力”有望打开核电产业成长空间 | 2026-07-31 | A |
| E20 | [政策规划] 相关企业:当前中国小堆产业正处于从示范工程向规模化商用过渡的关键窗口期 | 中国核电小堆安全监管从“个案”走向“制度化” | 2026-08-14 | B |
| E24 | [扩产投资] 融发核电:2.4万吨超大型油压机正式投运...重点布局四代高温气冷堆、快堆关键锻件及小型堆模块化设备(产能:2.4万吨超大型油压机;环轧最大直径16米) | 融发核电:“量价齐升”基本面全盘优化,高端产能夯实产业链自主可控根基 | 2026-09-02 | A |
| E25 | [量产交付] 冰轮环境:批量供货全球首座商用四代技术高温气冷堆,获评中国核学会"高温气冷堆设备优秀供应商" | 000811冰轮环境投资者关系管理信息20260908-4 | 2026-09-08 | A |
| E27 | [量产交付] 冰轮环境:创新研发出安全壳内屏蔽冷却水系统无动力空冷器,批量供货全球首座商用四代技术高温气冷堆 | 000811冰轮环境投资者关系管理信息20260910 | 2026-09-10 | A |
| E28 | [融资] 钧合原子:钧合原子完成又一轮融资,是一家小型模块化核反应堆研发商,聚焦核裂变小堆SMR的研发与商业化 | 不到三个月 钧合原子完成又一轮融资 | 2026-09-24 | A |
| E29 | 量产阶段:小批量;渗透率:未查到公开数据。口径:渗透率口径=四代堆/小型模块化堆在核电装机(或新增核准、开工机组)中的占比。未检索到权威机构发布的当前终端渗透率数值,故不填数;行业现状为:石岛湾高温气冷堆示范工程已商运(2023年),全球首座陆上商用模块式小型堆'玲龙一号'在建、预计2026年建成投运,徐圩高温气冷堆机组2026年1月开工,整体处于示范投运到小批量建设阶段。 | 国家能源局《中国核电发展报告(2026)》 | 2026-09 | A |
| E30 | 中核苏能核电有限公司(中国核电控股)「江苏徐圩核能供热发电厂一期工程」:阶段 开工;投资额 720.00 亿元;产能 2台华龙一号压水堆机组 + 1台高温气冷堆机组('炽龙一号',额定电功率600MW),建成后年供工业蒸汽3250万吨、最大发电量超115亿千瓦时 | 江苏徐圩核能供热发电厂一期工程 | 2026-01-16 | A |
| E31 | 中国核学会团体标准《高温气冷堆核动力厂氦净化与氦辅助系统关键设备技术要求 第5部分:氧化铜床》等62项(发布) | 中国核学会团体标准《高温气冷堆核动力厂氦净化与氦辅助系统关键设备技术要求 第5部 | 2026-02-04 | B |
| E32 | 佳电股份(000922):高温气冷堆主氦风机国内已披露招标总量24台,公司中标18台(市占率75%);主氦风机产业化项目达产交付,并参与徐圩高温气冷堆与压水堆耦合示范工程 | 高温气冷堆主氦风机国内已披露招标总量24台,公司中标18台(市占率75%);主氦 | 2026-06-24 | A |
| E36 | 汽轮科技(300277):推进SMR蒸汽发电系统研发与工程化落地,探索基于SMR的冷热电三联供、算电冷一体化综合能源方案 | 推进SMR蒸汽发电系统研发与工程化落地,探索基于SMR的冷热电三联供、算电冷一体 | 2026-09-23 | A |
| E38 | 近 90 天与本行业直接相关的券商研报 5 篇;核能核电概念板块近 1 年涨跌 1.013%、近 3 个月 -9.624% | AKShare 研报列表、概念板块行情 | 2026-10-03 | A |
| E39 | 公司持续投入研发,成功推出满足第三代、第四代核电技术要求的阀门产品,广泛覆盖 AP1000、华龙一号、国和一号、高温气冷堆等主力堆型。 | 江苏神通:2026年4月14日—4月17日调研活动附件之投资者调研会议记录(原文 | 2026-04-21 | A |
| E40 | 公司已通过包括华龙一号在内的各类现役核电堆型用球阀蝶阀的试验和鉴定,并拥有最丰富的应用业绩,具备向上述各类核电技术堆型的核电机组供应相关阀门的能力。 | 江苏神通:2026年4月14日—4月17日调研活动附件之投资者调研会议记录(原文 | 2026-04-21 | A |
| E41 | 2025 年度,公司核电业务实现营收 8.11 亿元,同比增长 9.11%,毛利率为 38.48%,同比提升 1.73 个百分点。 | 江苏神通:2026年4月14日—4月17日调研活动附件之投资者调研会议记录(原文 | 2026-04-21 | A |
| E43 | 公司高端阀门智能制造项目建成达产后,预计可新增满足不少于四台新建核电机组建设所需阀门的产能,预计 2026 年中期逐步释放产能。 | 江苏神通:2026年4月14日—4月17日调研活动附件之投资者调研会议记录(原文 | 2026-04-21 | A |
| E44 | 截至目前,国内已披露的高温气冷堆主氦风机项目招标总量为24台,公司成功中标18台;产品已成功应用于全球首座商运的山东石岛湾高温气冷堆,并参与全球首个高温气冷堆与压水堆耦合的徐圩核电站示范工程;公司已实现主氦风机产业化项目顺利达产交付。 | 佳电股份:佳电股份投资者关系活动记录表(原文) | 2026-06-24 | A |
| E46 | 公司自主研制的核主泵已成功应用于“华龙一号”、“国和一号”、“玲龙一号”等国家重大核电工程;哈电动装是国内同时具备轴封型核主泵及其电机、三代核电屏蔽型主泵电机设计与制造能力的企业;公司投资约3.81亿元建设核主泵全流量试验台,综合试验能力国内领先。 | 佳电股份:佳电股份投资者关系活动记录表(原文) | 2026-06-24 | A |
| E47 | 子公司哈电动装正积极推进华龙2.0核主泵的总体设计开发,同时积极跟踪和参与多种前沿堆型研发,包括铅铋快堆、钍基熔盐堆、钠冷快堆等;四代核电技术目前仍处于技术研发或示范验证阶段。 | 佳电股份:佳电股份投资者关系活动记录表(原文) | 2026-06-24 | A |
| E48 | 2025年公司核电产品实现收入9.98亿元,同比增长14.80%;已签订但尚未履行完毕的履约义务所对应的收入金额为50.54亿元;核主泵合同签订后预计45个月,低压核级电动机交付周期6个月左右,高压核级电动机交付周期8-10个月左右。 | 佳电股份:佳电股份投资者关系活动记录表(原文) | 2026-06-24 | A |
| E49 | 截至2024年末,公司在协同参股核电公司推进宁德核电二期2×121万千瓦项目建设,并推进华能霞浦4×125万千瓦+1×60万千瓦核电项目和国核(福建)6×150万千瓦核电项目前期工作。 | 福能股份:福建福能股份有限公司2025年向不特定对象发行可转换公司债券信用评级报 | 2025-10-09 | A |
| E50 | 公司持有宁德核电二期2×121万千瓦项目公司福建宁德核电有限公司10%股权;持有华能霞浦4×125万千瓦+1×60万千瓦核电项目公司华能霞浦核电有限公司10%股权;持有国核(福建)6×150万千瓦核电项目公司国核(福建)核电有限公司35%股权。 | 福能股份:福建福能股份有限公司2025年向不特定对象发行可转换公司债券信用评级报 | 2025-10-09 | A |
| E66 | 公司被描述为世界上少数能够自主设计制造大型复杂压缩机、高端核主泵等重大技术装备的制造厂商之一。 | 沈鼓集团:沈鼓集团首次公开发行股票并在主板上市招股意向书附录(原文) | 2026-09-01 | A |
| E67 | 原文指出核泵行业技术壁垒高,随着国产化进程加快,我国行业内企业纷纷加大研发投入和产能扩建以保持竞争力。 | 沈鼓集团:沈鼓集团首次公开发行股票并在主板上市招股意向书附录(原文) | 2026-09-01 | A |