结论先行
核心结论
一、需求拐点:大额订单与量产车型验证钠电进入商业化元年
钠离子电池需求拐点已现,大额订单与量产车型验证行业进入商业化元年。全球最大60GWh钠电储能订单落地E26E56,首款钠电量产乘用车和钠电叉车发布E29E60E61。样本制造商2026年上半年营收同比增长48%E3,表明下游需求从示范转向规模采购。
大额订单方面,宁德时代与海博思创签署3年期60GWh钠离子电池储能战略合作订单,创全球最大钠电储能单笔订单纪录E35E56。该订单计划2026年底正式规模化量产E35。宁德时代钠电池第四季度将大规模量产,产业迈入商业化元年E33。60GWh订单规模标志储能采购从示范走向规模化。
量产车型方面,长安汽车与宁德时代联合发布全球首款搭载“钠新”电池的量产乘用车,预计2026年中上市,阿维塔、深蓝、启源等品牌搭载E29E60。比亚迪发布全球首款量产钠离子电池叉车,支持-40℃至60℃宽温域运行和4C快充E61。乘用车与叉车同步进入量产交付,拓展应用场景,验证商业化需求。
制造商营收增长验证需求传导。2026年上半年样本制造商累计营收195.43亿元,上年同期131.91亿元,同比增长48%E3。样本涵盖宁德时代、华阳股份、鹏辉能源、容百科技、圣泉集团、多氟多、当升科技、格林美E3。营收高增长与订单、量产节奏一致,推断需求拐点已传导至收入端。
二、产业资本流入:头部扩产与融资规模达到进入门槛
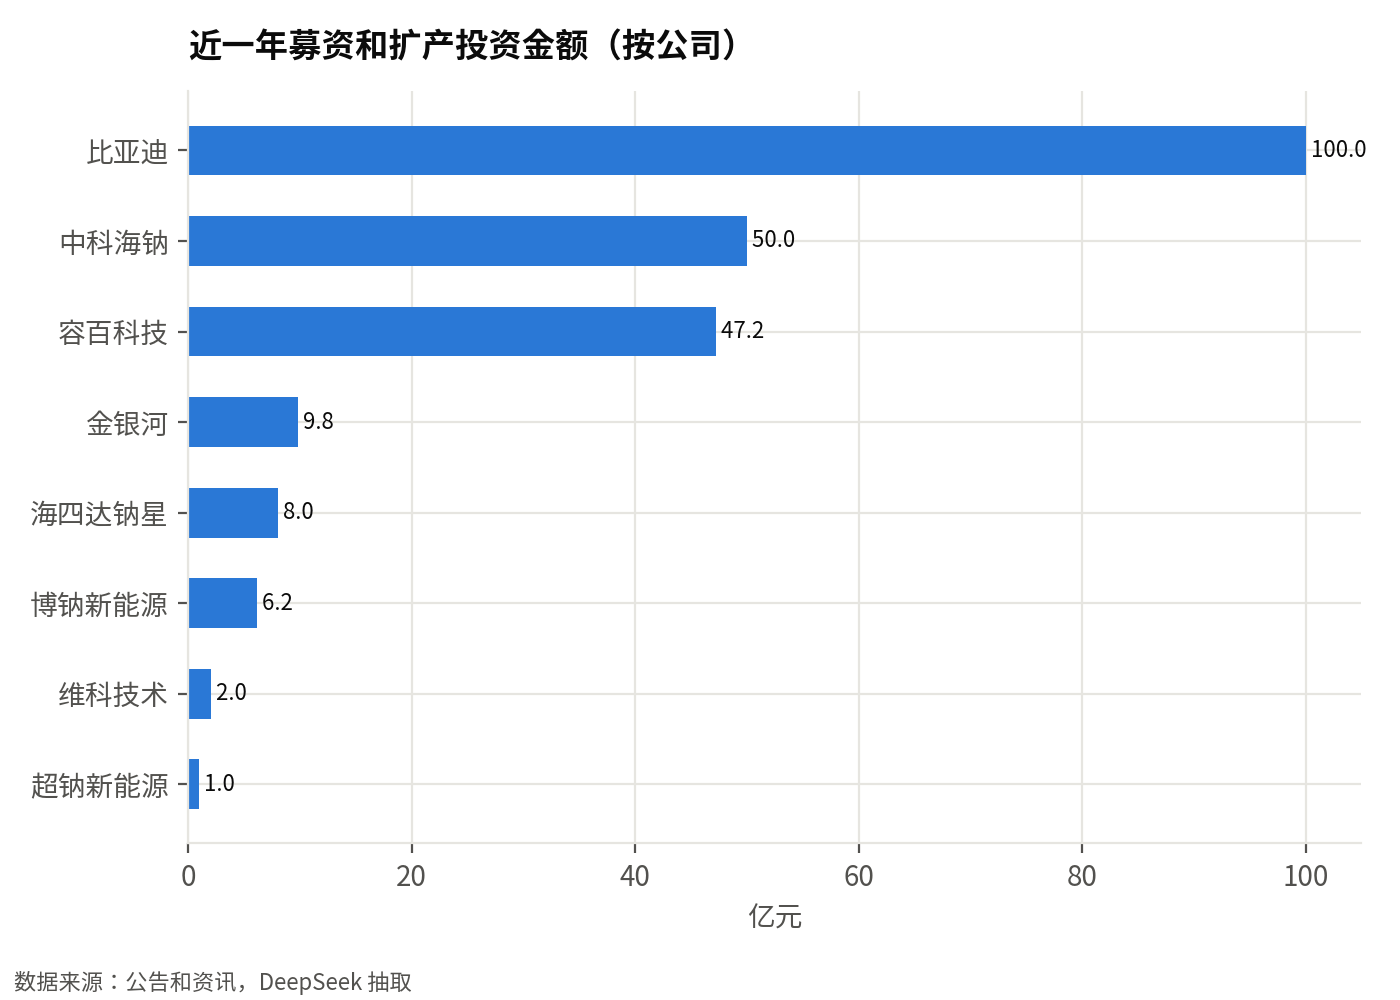
产业资本流入已进入实质扩产阶段。头部电池和材料企业正在投建钠电专用产能,2026年融资与扩产投资金额超过224亿元(见图1)。已披露的比亚迪100亿元E5、中科海钠50亿元E6、容百科技47.23亿元E7、行业融资20.2亿元E8、博钠新能源6.2亿元E12、金银河4.90亿元E17合计达到规模化门槛(推断)。
扩产项目覆盖电池和材料环节。比亚迪徐州钠离子电池基地投资100亿元,规划年产能30GWhE5。中科海钠建设10GWh钠电池生产基地,总投资约50亿元,产品覆盖方形、圆柱、刀片电池E6。容百科技仙桃项目规划年产30万吨钠电正极材料,总投资47.23亿元E7,其中固定资产投资40亿元E70,一期需投入9.36亿元E70。头部企业在电池产能和正极材料上的专项投入均达到数十亿元级。
融资与配套装备投入同步增长。2026年1-7月钠电行业发生20起融资,合计20.2亿元E8。博钠新能源一期年产2GWh钠离子电池项目投资6.2亿元E12。金银河钠离子电池高端智能装备产业化项目投入4.90亿元E17。将上述已披露项目加总,合计金额超过224亿元门槛E5E6E7E8E12E17,说明产业资本已从多环节进入钠电领域。
三、产能落地:GWh级量产线密集投产,四川等区域形成集群
2026年,多条GWh级钠离子电池量产线建成或投产,产能落地进入实质阶段。哈尔滨博钠新能源年产2GWh项目建成投产E12E13,南昌维科技术年产2GWh项目投产E48,四川巴中钠美科技1.5GWh全极耳大圆柱量产线投产E14E15E75。这些GWh级产线集中落地,表明钠电池从示范走向规模化量产。
四川区域集群初步形成。据E98,四川集聚钠离子电池上下游企业近20家,覆盖正极材料、负极材料、电芯、电池包等全链条环节。已建成正极材料产能1万吨E98、硬炭负极材料产能1.3万吨E98、电芯产能3.5吉瓦时E98,一批吉瓦时级电芯、万吨级材料项目加快建设E98。全链条集聚有助于降低原材料采购和配套服务成本(推断)。
巴中钠美项目投资约5亿元E76,盘活3万平方米标准化厂房E76,建设2条智能产线E76,配置设备约100台套E76,从开工到投产不足一年E76。该速度显示产线建设效率,进一步加速产能落地(推断)。
四、设备端领先信号:合同负债上行但资本开支未同步,处于传导早期
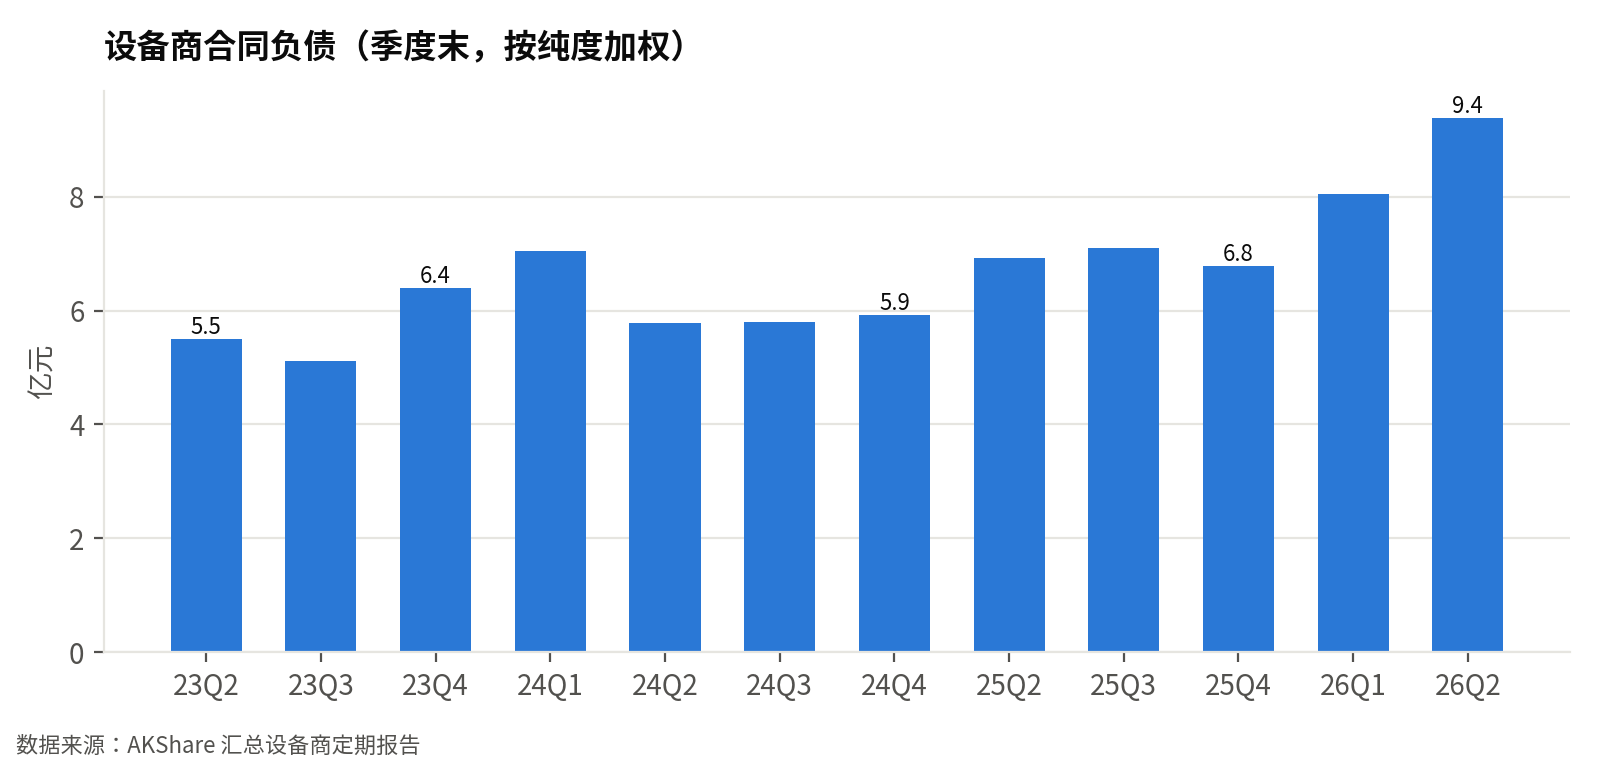
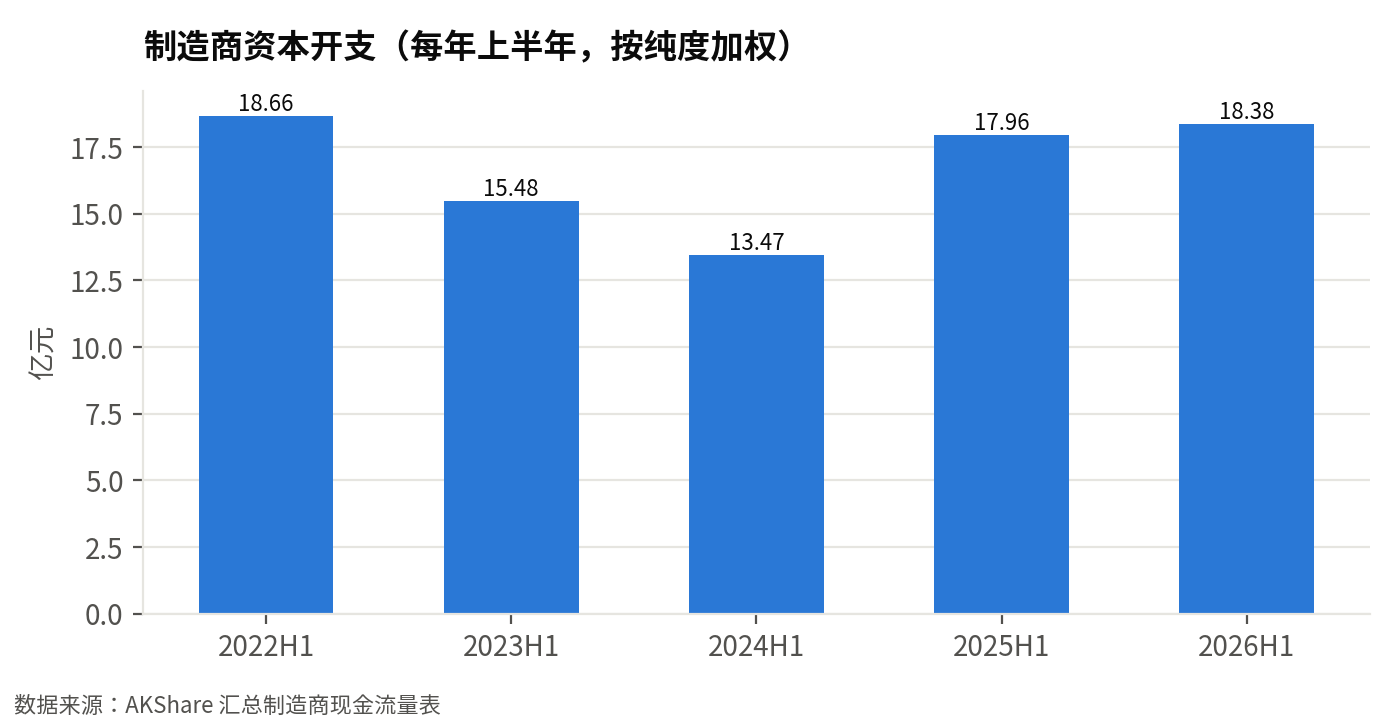
设备端领先信号明显:设备商合同负债期末值9.38亿元,同比+36%E1;同期制造商资本开支18.38亿元,同比仅+2%E2。预收款高增而资本开支滞涨,说明产线投资订单已前置,设备采购高峰尚未兑现(见图2、图3)。
合同负债代表设备商已收未交付的订单预收款,是产线投资的领先信号E1(见图2)。设备商端有实际动作:金银河募资4.90亿元用于高端智能装备产业化项目E17,另有相关企业已完成钠离子电池装备产线批量交付E25。这表明设备商正积极承接订单并扩充交付能力。
制造商资本开支同比增速仅2%E2,低于设备商合同负债增速36%E1(见图3、图2)。两者背离指向一个可能:设备订单已下达,但尚未转化为制造商端的资本开支高峰,推断产业链仍处传导早期,后续设备采购或逐步放量。
五、技术与标准:能量密度、成本和安全标准降低扩产风险
钠离子电池在能量密度、成本和安全标准上的进展,降低了扩产不确定性。宁德时代“钠新”电池能量密度最高达175Wh/kg,今年将大规模量产 E27。成本约为磷酸铁锂的0.8倍 E46,机构预计2026年成本打平 E46。安全方面,强制性国标GB 38031-2025明确钠电适用 E55。中试线百吨级和6000吨级已建成验证 E32E42。这些指标与产能验证共同支撑扩产决策。
技术指标直接对应产业化可行性。175Wh/kg的能量密度能满足部分储能和短途动力场景 E27。振华新材聚阴离子正极百吨级中试线基本建成 E32,容百科技仙桃6000吨中试线完成工艺及设备验证 E42,说明关键材料工艺风险已初步释放。成本端0.8倍于磷酸铁锂 E46,预计2026年打平 E46,为扩产后的经济性提供参考。推断:中试线数据通过验证后,规模扩产的不良率风险将进一步降低。
安全标准补足合规确定性。《电能存储系统用钠离子电池和电池组安全技术规范》报批稿已公开征求意见 E53,GB 38031-2025明确钠电适用 E55,扩产项目可依据明确标准进行设计验收。研究层面,中科院团队开发的不燃电解质在安时级钠电池中首次彻底阻断热失控 E90,为安全冗余提供技术储备。推断:标准落地与安全技术进展将减少下游客户对钠电安全性的疑虑,支撑产能消化。
六、市场关注度与竞争:参与公司增多但资本市场尚未拥挤
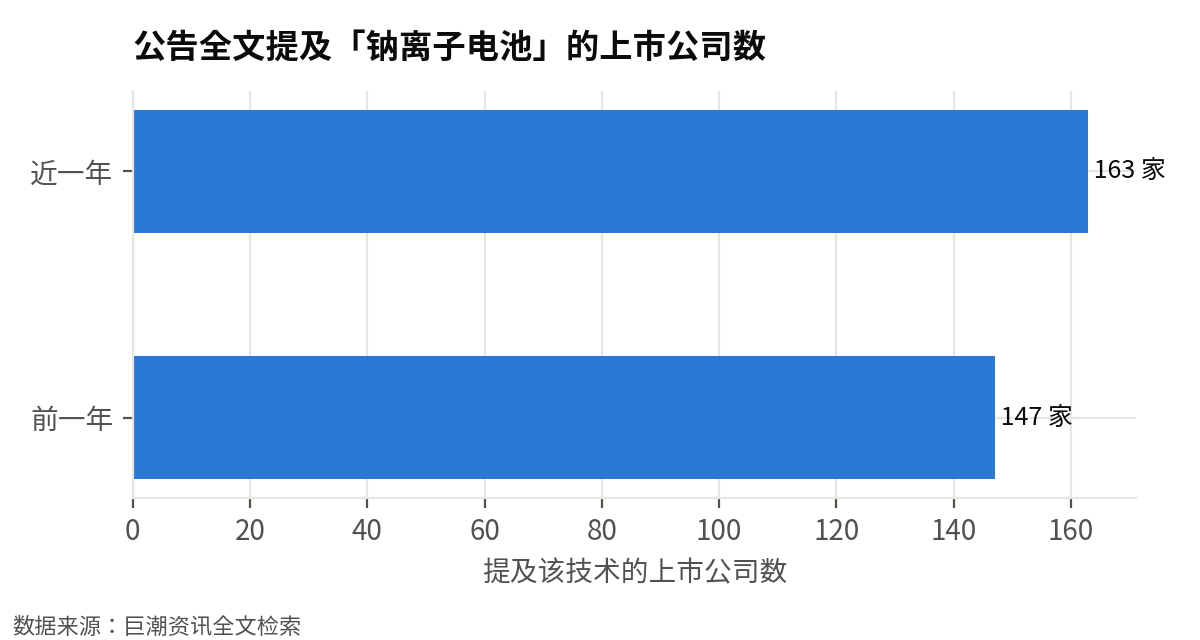
结论:钠离子电池市场关注度上升,但资本市场尚未拥挤。近一年公告提及「钠离子电池」的上市公司从147家增至163家(+11%,见图4)E4。同期,钠离子电池概念板块近一年涨跌幅为-15.38%,近三个月为-21.82%E62。近90天直接相关券商研报仅12篇E62。产业参与公司增多,但资本热度未同步上升。
公告数量同步增长:近一年943条,前一年540条E4。这表明更多公司在正式公告中披露钠离子电池相关进展(见图4)。但当前渗透率未查到公开数据E45,行业仍处于产业化初期。推断:公告增多主要来自布局和研发,而非大规模销售。产业化进度需持续跟踪。
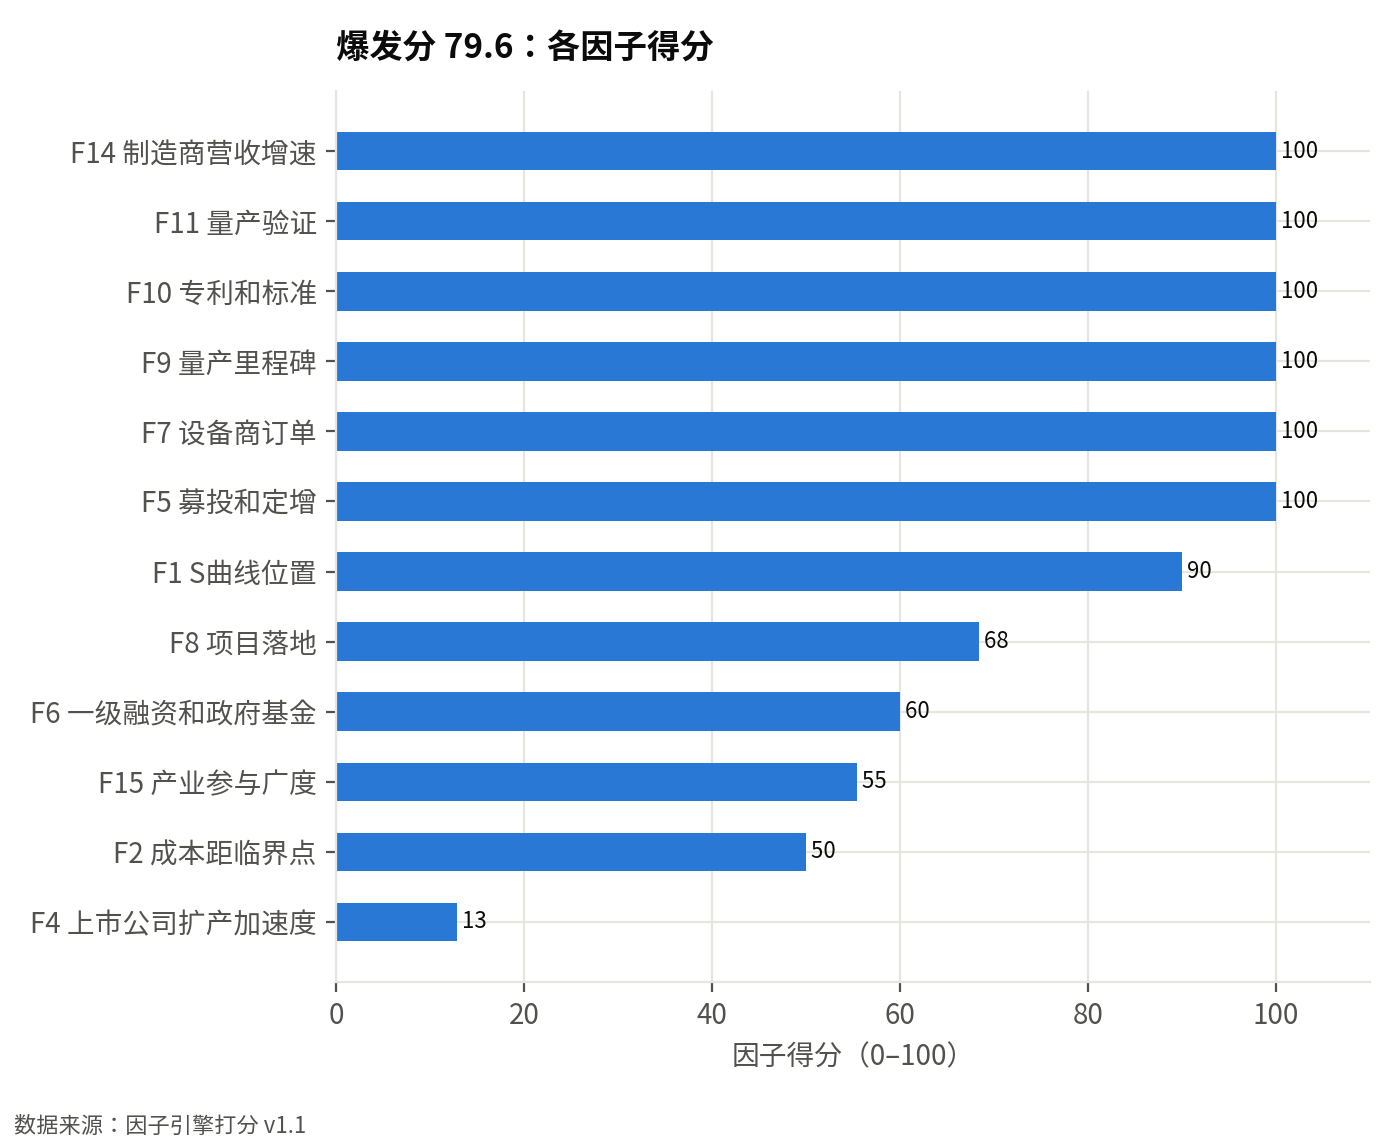
资本市场反应冷淡。概念板块近一年下跌15.38%,近三个月下跌21.82%E62;直接相关研报仅12篇E62。因子引擎显示,爆发分79.6,前瞻性分60(见图5),结论为潜力高且未拥挤。推断:当前资本拥挤度低,但产业化前景尚未被充分定价。后续需关注量产进展与政策催化。
反方论证与验证信号
这个判断可能错在哪里
- 制造商资本开支同比仅+2%,尚未显示电池厂商大规模下单设备,产线投资可能受订单延期或技术路线调整影响E2。
- 钠电正极材料技术路线未收敛,聚阴离子、层状氧化物并行,设备规格可能随路线变化而调整,导致资本开支延后E74。
- 当前渗透率数据缺失,概念板块近一年下跌15.38%,若后续融资或订单不及预期,扩产可能放缓E45E62。
接下来要盯的信号
附录 证据清单
正文上标对应下表。A 级:公告、财报、政府文件、环评招投标;B 级:券商研报、行业协会;C 级:媒体。
| 编号 | 内容 | 来源 | 日期 | 等级 |
|---|---|---|---|---|
| E1 | 设备商合同负债(期末,按纯度加权):2026-06-30 为 9.38 亿元,上年同期 6.92 亿元,同比 +36%。样本公司:先导智能、博众精工 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E2 | 制造商资本开支(年初至今累计,按纯度加权):2026-06-30 为 18.38 亿元,上年同期 17.96 亿元,同比 +2%。样本公司:宁德时代、华阳股份、鹏辉能源、容百科技、圣泉集团、多氟多、当升科技、格林美 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E3 | 制造商营业收入(年初至今累计,按纯度加权):2026-06-30 为 195.43 亿元,上年同期 131.91 亿元,同比 +48%。样本公司:宁德时代、华阳股份、鹏辉能源、容百科技、圣泉集团、多氟多、当升科技、格林美 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E4 | 巨潮资讯公告全文中提及「钠离子电池」的上市公司:截至 2026-09-28 的近一年 163 家、公告 943 条;前一年 147 家、公告 540 条 | 巨潮资讯全文检索 | 2026-09-28 | A |
| E5 | [扩产投资] 比亚迪:比亚迪于2024年开工徐州钠离子电池基地项目,项目总投资100亿元,规划建成年产30GWh钠离子电池产能(金额 100.00 亿元)(产能:30GWh) | 1-1招股说明书(申报稿)(上海如鲲新材料股份有限公司) | 2026-06-29 | A |
| E6 | [扩产投资] 中科海钠:建设10GWh钠电池生产基地……总投资约50亿元,预计年产值30亿元(金额 50.00 亿元)(产能:10GWh钠电池生产基地(方形、圆柱、刀片电池)) | 中科海钠斩获10GWh钠电池长单! | 2026-09-08 | C |
| E7 | [扩产投资] 容百科技:投资建设仙桃年产30万吨钠电正极材料一体化项目,项目总投资金额472,340.70万元(金额 47.23 亿元)(产能:年产30万吨钠电正极材料) | 容百科技:关于投资建设仙桃年产30万吨钠电正极材料一体化项目的公告 | 2026-07-31 | A |
| E8 | [融资] 相关企业:2026年1-7月钠电行业发生20起融资,合计20.2亿元(金额 20.20 亿元) | 动力电池迈入 2.0 时代:液态锂 + 钠电池 + 半固态三路线并行,未来五年规 | 2026-09-22 | C |
| E10 | [扩产投资] 普利特:海四达钠星年产6GWh钠离子电池生产基地项目...总投资额约8亿元(金额 8.00 亿元)(产能:年产6GWh) | 普利特:关于投资建设年产6GWh钠离子电池生产基地的公告 | 2025-09-30 | A |
| E12 | [扩产投资] 博钠新能源:博钠新能源投资6.2亿元的一期年产2GWh钠离子电池项目在哈尔滨建成投产(金额 6.20 亿元)(产能:年产2GWh) | 钠电产业化提速:重卡领域进入商业推广阶段 更多产品被应用至储能领域 | 2026-03-30 | A |
| E13 | [首条量产线] 博钠新能源:博钠新能源投资6.2亿元的一期年产2GWh钠离子电池项目在哈尔滨建成投产,成为东北地区首条吉瓦级纯钠离子电池生产线(金额 6.20 亿元)(产能:2GWh) | 钠电池攻克“热失控”最后堡垒:中科院技术突破引爆万亿储能赛道 | 2026-03-30 | B |
| E14 | [首条量产线] 钠美科技(钠美新能源科技(巴中)):国内首条GWh级全极耳大圆柱钠离子电池智能化量产产线在巴中正式投产(金额 5.00 亿元)(产能:1.5GWh) | 国内首条GWh级全极耳大圆柱钠电产线在巴中投产 - 科技区角 | 2026-09-16 | C |
| E15 | [首条量产线] 钠美科技:钠美1.5GWh全极耳大圆柱钠离子电池智能产线在巴中投产(金额 5.00 亿元)(产能:1.5GWh) | 四川巴中1.5GWh钠电池项目投产_电池工业网-锂电池-钠电池-固态电池 | 2026-09-17 | C |
| E17 | [募资] 金银河:钠离子电池...高端智能装备产业化项目 57,222.72 49,000.00(金额 4.90 亿元) | 金银河:关于2026年度向特定对象发行A股股票摊薄即期回报、填补即期回报措施及相 | 2026-09-28 | A |
| E25 | [量产交付] 相关企业:在钠离子电池装备领域,公司已完成产线批量交付 | 海外監管公告- 2025年年度報告摘要、2025年年度報告 | 2026-03-31 | A |
| E26 | [订单定点] 宁德时代:4月,宁德时代拿下60GWh全球最大钠电池储能订单(产能:60GWh) | 龙头企业竞速钠电规模化量产 | 2026-04-01 | A |
| E27 | [量产交付] 宁德时代:“钠新”电池今年将大规模量产,能量密度最高达175Wh/kg | 钠电产业化提速:重卡领域进入商业推广阶段 更多产品被应用至储能领域 | 2026-04-02 | A |
| E29 | [量产交付] 宁德时代:长安汽车与宁德时代联合发布全球首款搭载“钠新”电池的量产乘用车,预计年中上市 | 钠电池攻克“热失控”最后堡垒:中科院技术突破引爆万亿储能赛道 | 2026-04-07 | B |
| E32 | [中试线] 振华新材:振华新材(688707)表示,公司聚阴离子钠电正极材料百吨级中试线已基本建成 | 【淘金互动易】宁德时代钠电池第四季度将大规模量产,产业迈入商业化元年,这些公司透 | 2026-04-21 | A |
| E33 | [量产交付] 宁德时代:宁德时代钠电池第四季度将大规模量产,产业迈入商业化元年 | 【淘金互动易】宁德时代钠电池第四季度将大规模量产,产业迈入商业化元年,这些公司透 | 2026-04-21 | A |
| E35 | [订单定点] 宁德时代:宁德时代与海博思创签署3年60 GWh钠离子电池订单...计划2026年底正式规模化量产(产能:60GWh) | “去宁化”浪潮下,宁德时代为何仍是“宁王”?——我国动力电池产业格局解析 | 2026-04-27 | C |
| E42 | [中试线] 容百科技:仙桃6,000吨钠电中试线已建成并完成相关工艺及设备的验证(产能:6000吨钠电中试线) | 容百科技:关于投资建设仙桃年产30万吨钠电正极材料一体化项目的公告 | 2026-07-31 | A |
| E45 | 量产阶段:量产爬坡;渗透率:未查到公开数据。口径:口径为钠离子电池占电池终端装机/出货量的渗透率。当前仍处于产业化初期:EVTank《中国钠离子电池行业发展白皮书(2025年)》预计2030年中国钠电池出货量约占当年锂电池出货量的3%;东吴证券预计2026年钠电池出货量超15GWh、2030年渗透率有望突破30%(为远期预测)。暂未检索到政府或权威机构发布的当前精确渗透率百分比,故填 null。 | 东吴证券(转引自证券时报);EVTank白皮书(转引自itdcw) | 2025 | B |
| E46 | 成本约为磷酸铁锂/锂离子电池的 0.8 倍;近 3 年平均年降本 未查到%;机构预计成本打平年份:2026 | GGII数据(转引自钛媒体):2025年钠电池价格约0.45元/Wh、同期锂电池 | C | |
| E48 | 维科技术「年产2GWh钠离子电池项目(南昌)」:阶段 投产;投资额 6.82 亿元;产能 年产2GWh钠离子电池 | 年产2GWh钠离子电池项目(南昌) | 2025-10-30 | A |
| E53 | 《电能存储系统用钠离子电池和电池组安全技术规范》(电子行业推荐性国家标准,报批稿)(征求意见) | 《电能存储系统用钠离子电池和电池组安全技术规范》(电子行业推荐性国家标准,报批稿 | 2026-01-29 | A |
| E55 | 《电动汽车用动力蓄电池安全要求》(GB 38031-2025,强制性国家标准,钠电适用)(发布) | 《电动汽车用动力蓄电池安全要求》(GB 38031-2025,强制性国家标准,钠 | 2026-07-01 | A |
| E56 | 宁德时代:与海博思创达成3年期60GWh钠离子电池储能战略合作订单,创全球最大钠电储能单笔订单纪录 | 与海博思创达成3年期60GWh钠离子电池储能战略合作订单,创全球最大钠电储能单笔 | 2026-06-09 | A |
| E60 | 长安汽车:宣布全球首款钠电量产乘用车将于2026年中上市,阿维塔、深蓝、启源等品牌搭载宁德时代钠新电池 | 宣布全球首款钠电量产乘用车将于2026年中上市,阿维塔、深蓝、启源等品牌搭载宁德 | 2026-04-21 | C |
| E61 | 比亚迪:发布全球首款量产钠离子电池叉车,10年质保、-40℃至60℃宽温域运行、支持4C快充 | 发布全球首款量产钠离子电池叉车,10年质保、-40℃至60℃宽温域运行、支持4C | 2026-01-01 | C |
| E62 | 近 90 天与本行业直接相关的券商研报 12 篇;钠离子电池概念板块近 1 年涨跌 -15.38%、近 3 个月 -21.82% | AKShare 研报列表、概念板块行情 | 2026-10-03 | A |
| E65 | 9月2日,中科海钠与韩国VOLTA株式会社正式签署战略合作协议,双方将在此前15MWh储能项目合作的基础上,推进为期5年、总规模10GWh的长期供货协议。 | 中科海钠斩获10GWh钠电池长单!(原文) | 2026-09-08 | C |
| E70 | 容百科技拟投资建设仙桃年产30万吨钠电正极材料一体化项目,项目总投47.23亿元(472,340.70万元),其中固定资产投资40亿元、运营资金7.23亿元;一期项目合计需投入9.36亿元。 | 容百科技:关于投资建设仙桃年产30万吨钠电正极材料一体化项目的公告(原文) | 2026-07-31 | A |
| E71 | 该项目规划总产能为年产30万吨,拟分期建设、分步投产,其中一期5万吨、二期10万吨、三期15万吨;建设周期预计24个月,一期建设周期预计为2026年8月至2027年5月,预计开工时间为2026年8月,预计投资收益率19.75%(考虑营运资金)。 | 容百科技:关于投资建设仙桃年产30万吨钠电正极材料一体化项目的公告(原文) | 2026-07-31 | A |
| E74 | 公告称钠离子电池行业虽处于产业化加快推进阶段,但目前总体仍处于市场导入和规模验证期,下游应用市场、技术路线选择及商业化进度仍存在不确定性;钠电正极材料存在聚阴离子、层状氧化物等多种技术路线,行业主流技术路线仍可能发生变化。 | 容百科技:关于投资建设仙桃年产30万吨钠电正极材料一体化项目的公告(原文) | 2026-07-31 | A |
| E75 | 9月16日上午,钠美新能源科技(巴中)有限公司1.5GWh钠离子电池一期项目在四川巴中经开区投产,国内首条GWh级全极耳大圆柱钠离子电池智能量产线正式投产。 | 国内首条GWh级全极耳大圆柱钠离子电池量产线落地巴中-碳索储能网(原文) | 2026-09-17 | A |
| E76 | 项目总投资约5亿元,盘活园区3万平方米标准化厂房,建设2条智能自动化产线,配置生产设备约100台套,并配套钠电研发创新中心,可同步量产全极耳大圆柱、方形两类钠离子电芯;项目于2025年10月28日开工建设,从开工到投产周期不足一年。 | 国内首条GWh级全极耳大圆柱钠离子电池量产线落地巴中-碳索储能网(原文) | 2026-09-17 | A |
| E82 | 项目规划建设一条46系列大圆柱钠电池生产线、一条超大方形或其他型号钠电池生产线;一期建设周期约6个月,自一期生产主厂房交付之日起计。 | 普利特:关于投资建设年产6GWh钠离子电池生产基地的公告(原文) | 2025-09-30 | A |
| E90 | 4月7日,中国科学院物理研究所胡勇胜团队在《自然·能源》发表成果,成功开发出一种具有自保护功能的可聚合不燃电解质(PNE),全球首次在安时级钠离子电池中实现彻底阻断热失控。 | 钠电池攻克“热失控”最后堡垒:中科院技术突破引爆万亿储能赛道(原文) | 2026-03-30 | B |
| E97 | 2026年被行业公认为钠电量产元年,未来几年出货量将实现指数级增长。 | 国内首条GWh级全极耳大圆柱钠电产线在巴中投产 - 科技区角(原文) | 2026-09-16 | C |
| E98 | 截至目前,四川集聚钠离子电池上下游企业近20家,覆盖正极材料、负极材料、电芯、电池包等全链条环节,已建成正极材料产能1万吨、硬炭负极材料产能1.3万吨、电芯产能3.5吉瓦时,一批吉瓦时级电芯、万吨级材料项目加快建设。 | 国内首条GWh级全极耳大圆柱钠电产线在巴中投产 - 科技区角(原文) | 2026-09-16 | C |