结论先行
核心结论
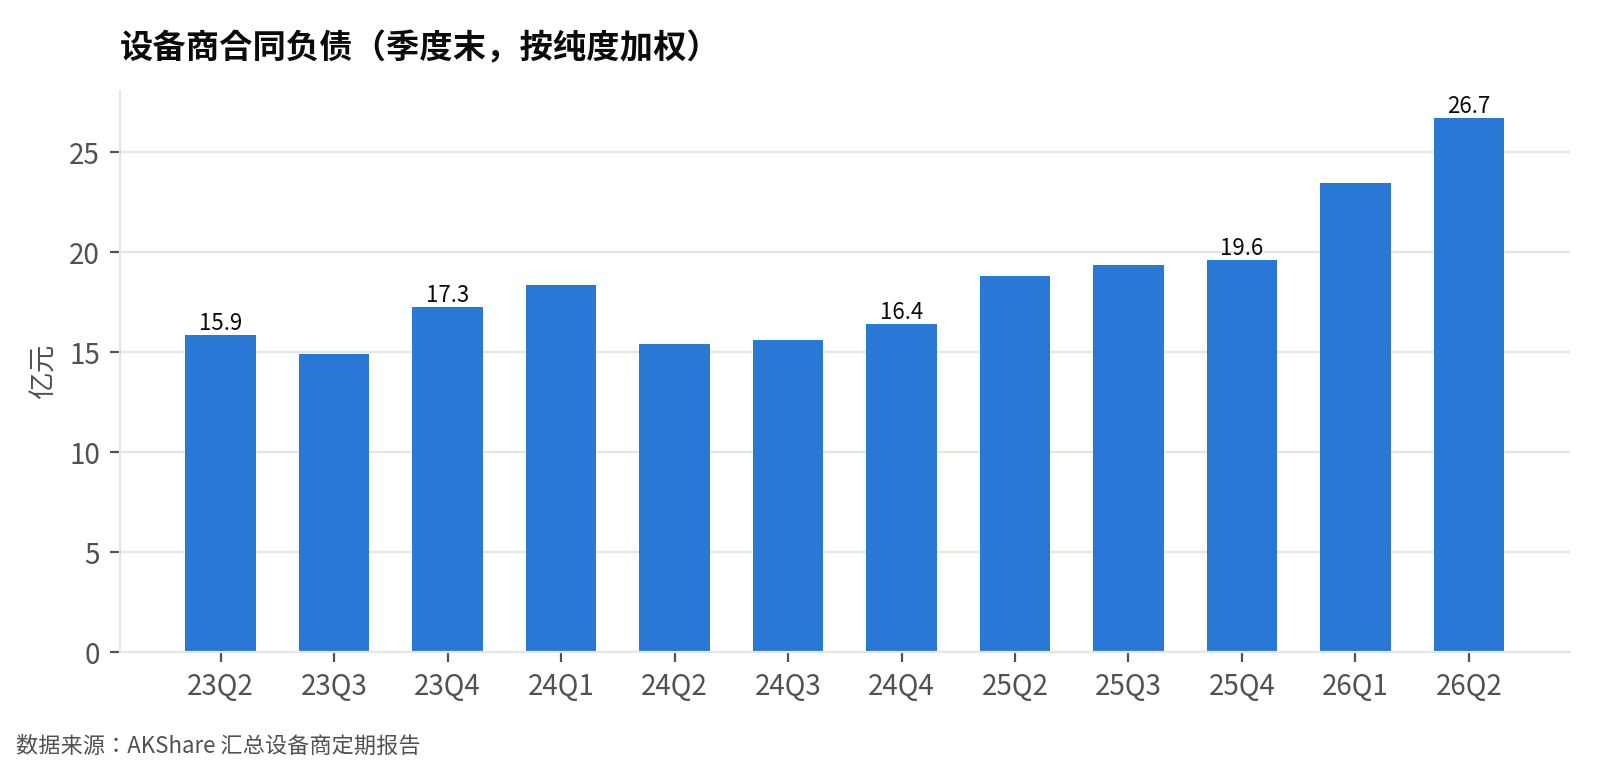
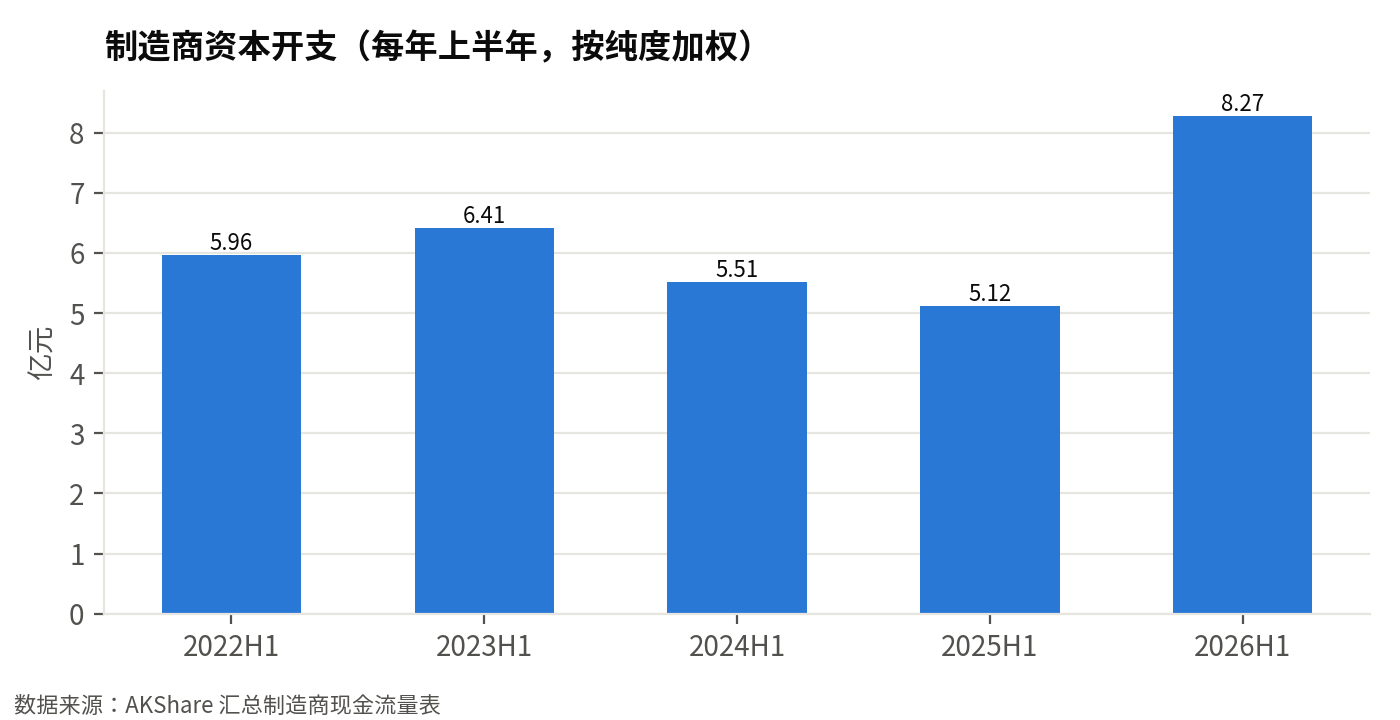
- 设备端先行:设备商合同负债同比+42%E1[图1],制造商资本开支同比+62%E2[图2],产线投资已反映在预收款和资本开支。
- 材料环节放量:制造商营业收入同比+87%E3,万吨级高纯硫化锂产线已动工E24E26E28,硫化锂/电解质中试线密集落地。
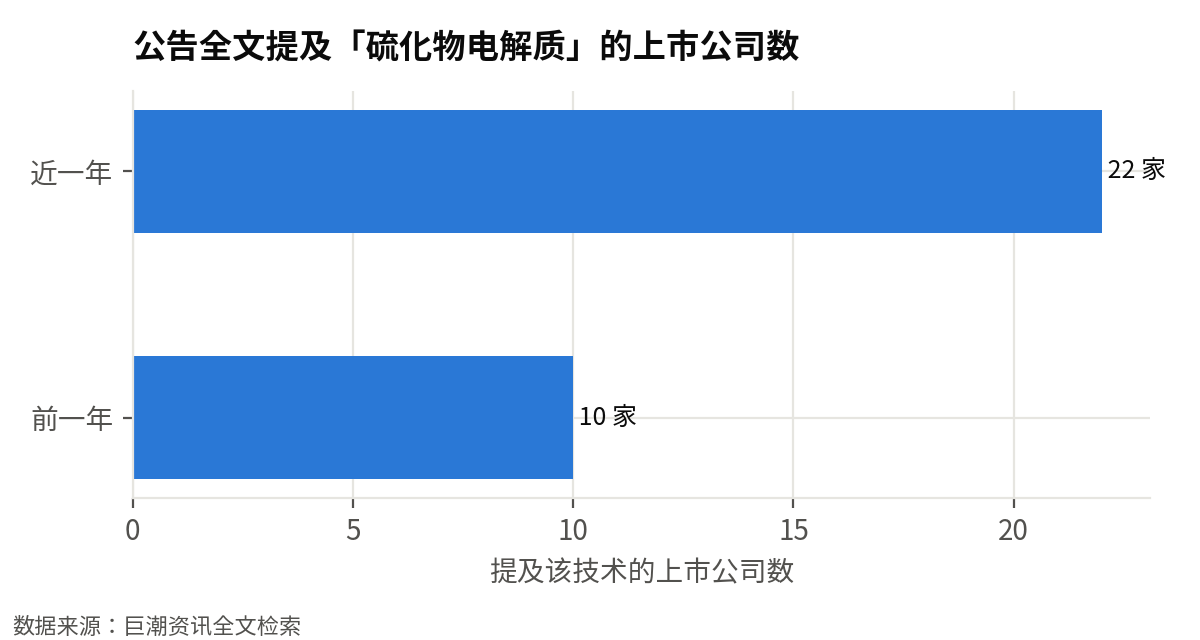
- 产业参与度翻倍:公告提及“硫化物电解质”的上市公司从10家增至22家,公告从31条增至60条E4[图3]。
- 终端未量产:渗透率无公开数据,量产阶段为未量产E39,成本为液态4.2倍、预计2035年打平E40,爆发的是设备与材料环节。
- 判断:2026-2028年产线投资确定性较高,但幅度受终端验证和降本速度影响;检测需求将更多集中在前段材料与中试线,而非规模化后的市场。
一、设备商合同负债与制造商资本开支同步高增,产线投资已进入上行拐点
设备商合同负债与制造商资本开支同步高增,产线投资已进入上行拐点。2026年6月30日,设备商合同负债为26.72亿元,同比+42%E1;制造商资本开支为8.27亿元,同比+62%E2(见图1、图2)。合同负债与资本开支均为产线投资领先指标,同步高增,推断未来1-3年产线投资将上行。
设备商合同负债代表已收未交付的订单预收款,是产线投资的先行信号E1。合同负债同比增长42%,反映设备订单已落地、客户已支付预付款。样本包括先导智能、利元亨等设备商E1。利元亨近期获得两家头部电池客户的固态电池关键机型及中试线订单E33E37,并向头部车企交付全固态电池整线项目并完成阶段性验收E55。这些订单信息佐证设备端需求充实。
制造商资本开支是产线建设的直接投入,增长具有领先性。2026年上半年,道氏技术、天赐材料等样本公司资本开支合计8.27亿元,同比+62%E2。同期制造商营业收入为48.54亿元,同比+87%E3,显示需求强劲驱动扩产。资本开支通常领先产能投放1-3年(推断)。与合同负债同步增长,确认产线投资进入上行周期。
二、硫化锂与电解质材料产线项目密集落地,资本开支向GWh级量产线延伸
硫化锂与硫化物电解质材料产线项目密集落地,资本开支向GWh级量产线延伸。材料端已出现万吨级高纯硫化锂产线E24E26E28E88,电池端比亚迪重庆璧山20GWh全固态量产线开工E25E27E32E48,国轩高科2GWh产线建设中E34E35E49。产能规模从十吨级快速向百吨级、万吨级及GWh级跃升。
材料端,恩捷股份10吨级固态电解质产线已投产E7,国瓷材料50吨硫化物电解质产线计划2026年2月落地E8,厦钨新能计划2026年扩至百吨级别硫化锂E9,天齐锂业年产50吨硫化锂中试项目已动工E11,天赐材料百吨级硫化锂及固态电解质中试产线预计2026年三季度建成E50。国轩控股集团年产2万吨固态电池关键材料项目启动,为行业首条万吨级高纯硫化锂量产线E24E26E28E88。
电池端,比亚迪重庆璧山20GWh硫化物全固态电池量产线计划2026年三季度开工,首期规划20GWhE25E27E32E48;深圳坪山硫化物全固态中试线约2GWh已于2026年2月投产E48。国轩高科金石全固态电池2GWh产线有序建设,能量密度突破400Wh/kgE34E35E49。赛科动力3.5GWh二期产线扩建将于2027年年初展开E30。
三、硫化物路线技术收敛与标准立项降低设备投资风险
硫化物路线技术收敛与标准立项降低设备投资风险。圣泉集团明确全固态电池技术路线要聚焦硫化物电解质为主体,匹配高镍三元正极和硅碳负极E17。宁德时代宜宾全固态中试线正式通线,硫化物路线首批样品能量密度突破500Wh/kgE86、循环寿命超1000次E86。硫化物被确定为全固态主流路线,产业验证明确,降低设备投资路线风险。
干法电极与压延等前段工艺形成设备机会。博力威干法全极片硫化物全固态电池在低堆叠压力小于10MPaE58、0.5CE58循环500次E58后容量保持率接近99%E58。公司干法电极粉体全密闭连续制备系统,针对硫化物电解质实现低露点连续生产,已授权实用新型专利3项E78、在审发明专利6项E78;系统可配置高混、密炼、双螺杆挤出等模块E80;压延技术实现干法电极膜连续稳定生产及集成E82。前段设备需求明确。
标准立项与发布降低客户决策风险。全固态电池国标正式立项,硫化物路线获工信部专项资金重点支持E21;《全固态电池判定方法》(T/CSAE 434-2025)发布E51;《电动汽车用固态电池 第1部分:术语和分类》国家标准征求意见E52;《电动汽车固态电池用固体电解质技术规范》国家标准立项E54;术语和分类国家标准正式发布,统一液态、混合固液、全固态三类定义E36E38。标准完善减少路线分歧,客户设备投资决策更稳健。
四、产业参与度翻倍但市场拥挤度仍低,布局窗口尚未关闭
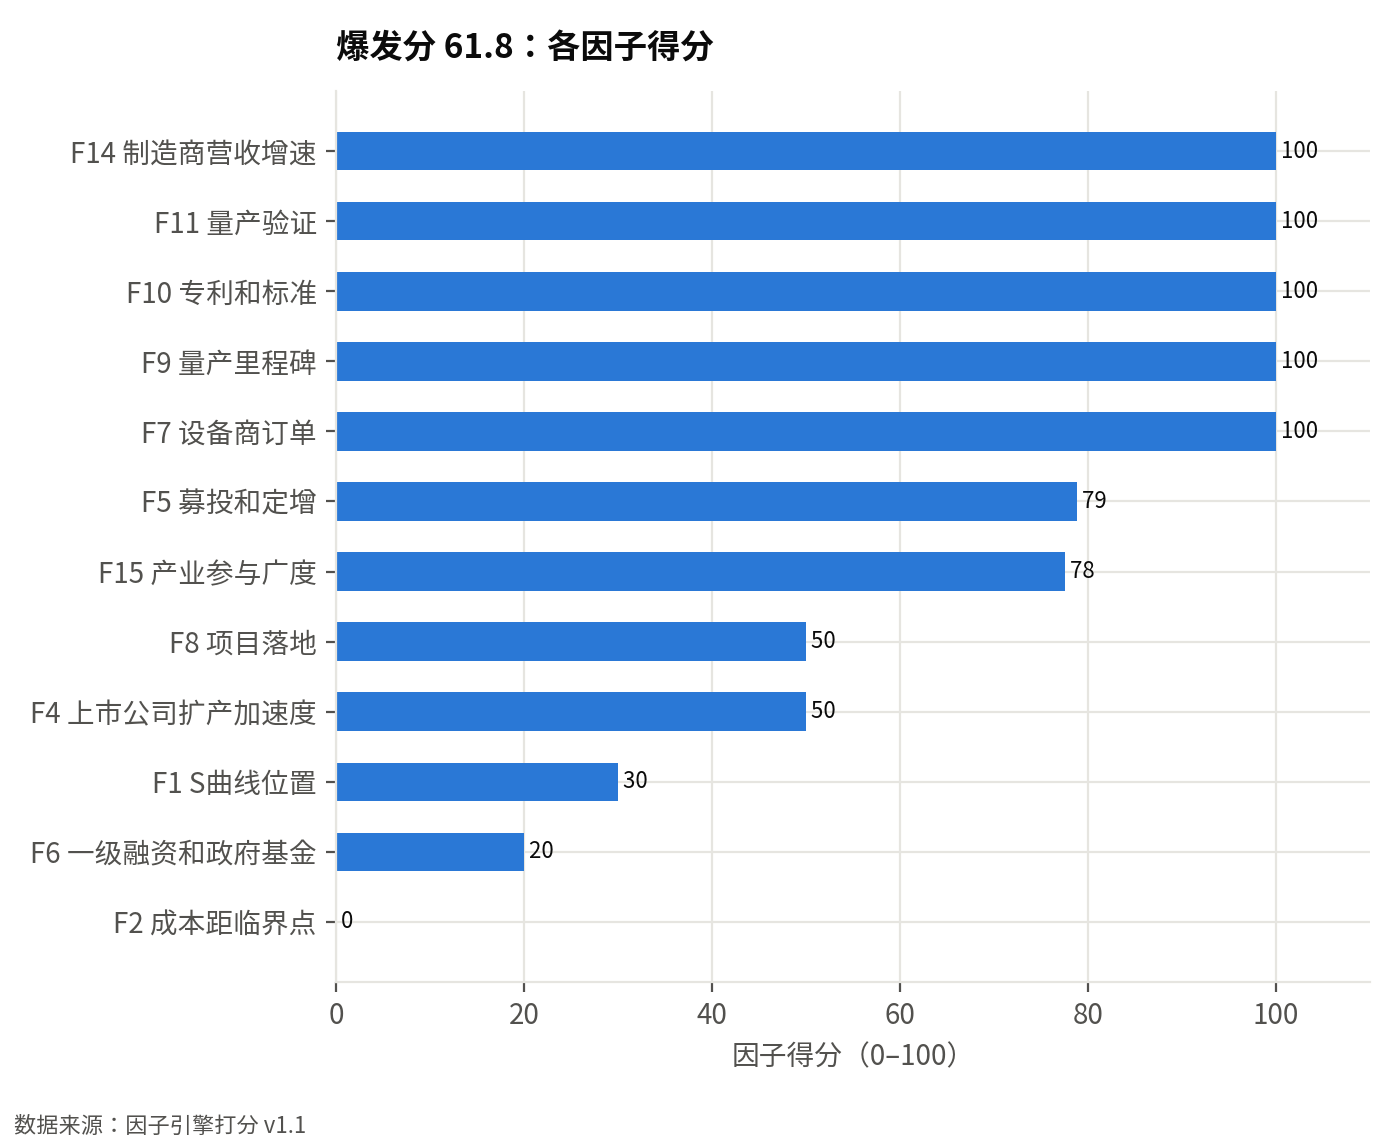
结论:产业参与度翻倍但市场拥挤度仍低,布局窗口尚未关闭。近一年公告提及“硫化物电解质”的上市公司为22家E4,前一年为10家E4,公告条数从31条E4增至60条E4,公司数量增幅120%(见图3)。因子引擎前瞻性分64、爆发分61.8(见图4),结论为“重点:潜力高且未拥挤”。近90天券商研报仅11篇E61。
参与公司数量翻倍反映更多产业链主体在正式公告中布局该技术。但绝对家数22家E4,推断尚不构成拥挤;券商研报11篇E61,推断机构覆盖尚未密集。固态电池概念板块近1年下跌9.664%E61、近3个月下跌23.85%E61,市场情绪偏冷,与产业端热度形成反差。这支持布局窗口尚未关闭的判断。
因子引擎结论为“重点:潜力高且未拥挤”(见图4),前瞻性分64、爆发分61.8。这说明模型判断该技术具备成长潜力且竞争格局未过热。结合市场回调与参与公司增加,推断当前属于产业参与度提升、市场拥挤度仍低的阶段,企业仍可布局。
五、量产验证推进但终端渗透率未形成,判断设备需求将领先终端放量
硫化物全固态电池量产验证推进,但终端渗透率未形成,推断设备需求将领先终端放量。主流电池厂商2026-2027年开始中试定型或小批量试产,2030年左右才可能进入规模化商用E39。成本约为液态磷酸铁锂电池的4.2倍,机构预计2035年成本打平E40。设备端已出现整线交付验收,而终端装车仍缺数据支撑。
利元亨向头部车企客户交付的全固态电池整线项目完成交付并实现阶段性验收,另获两家头部电池客户固态电池关键机型及中试线订单E55。宁德时代宜宾全固态中试线8月E86正式通线,首批样品能量密度突破500Wh/kgE86、循环寿命超1000次E86,规划2027年小批量装车验证E86。孚能科技第一代400Wh/kgE56已推出,第二代500Wh/kgE56完成技术开发,60Ah硫化物全固态电池预计2026年底E56下线。进展集中在设备交付和中试,尚未进入终端装车。
终端装车渗透率未查到公开数据E39。硫化物电解质成本已下降超35%E89,但全固态电池成本仍约为液态磷酸铁锂电池的4.2倍E40,机构预计2035年成本打平E40。推断产线投资增长可预期,但终端需求存在时滞,设备需求将先于终端放量。宁德时代装车验证规划2027年E86,当前终端数据缺失。
反方论证与验证信号
这个判断可能错在哪里
- 终端装车渗透率无公开数据,量产阶段为未量产E39;产线投资可能因下游需求不达预期而延迟或取消。
- 成本仍为液态磷酸铁锂的4.2倍,预计2035年打平E40;若降本速度慢,GWh级产线利用率可能不足。
- 技术路线尚未唯一收敛:2026年被普遍认定为半固态量产元年E62,氧化物电解质也被视为关键路线E63E64,硫化物份额存在分流风险;同时固态电池概念板块近3个月下跌23.85%E61,资本热度可能回落。
接下来要盯的信号
附录 证据清单
正文上标对应下表。A 级:公告、财报、政府文件、环评招投标;B 级:券商研报、行业协会;C 级:媒体。
| 编号 | 内容 | 来源 | 日期 | 等级 |
|---|---|---|---|---|
| E1 | 设备商合同负债(期末,按纯度加权):2026-06-30 为 26.72 亿元,上年同期 18.81 亿元,同比 +42%。样本公司:先导智能、利元亨、纳科诺尔、曼恩斯特、海目星 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E2 | 制造商资本开支(年初至今累计,按纯度加权):2026-06-30 为 8.27 亿元,上年同期 5.12 亿元,同比 +62%。样本公司:道氏技术、天赐材料、当升科技、上海洗霸、国轩高科、赣锋锂业 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E3 | 制造商营业收入(年初至今累计,按纯度加权):2026-06-30 为 48.54 亿元,上年同期 25.93 亿元,同比 +87%。样本公司:道氏技术、天赐材料、当升科技、上海洗霸、国轩高科、赣锋锂业 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E4 | 巨潮资讯公告全文中提及「硫化物电解质」的上市公司:截至 2026-09-28 的近一年 22 家、公告 60 条;前一年 10 家、公告 31 条 | 巨潮资讯全文检索 | 2026-09-28 | A |
| E7 | [量产交付] 恩捷股份:固态电解质10吨级产线已经投产,具备出货能力,后续规划根据下游市场需求扩产(产能:10吨级) | 恩捷股份:2026年1月14日投资者关系活动记录表 | 2026-01-15 | A |
| E8 | [扩产投资] 国瓷材料:国瓷材料规划50吨硫化物电解质产线将于2026年2月中旬落地(产能:50吨硫化物电解质产线) | 全固态电池,大消息! | 2026-01-21 | C |
| E9 | [量产交付] 厦钨新能:厦钨新能作为国内硫化锂材料龙头,已通过比亚迪、B公司及海外头部电池厂验证,计划2026年扩至百吨级别(产能:计划2026年扩至百吨级别) | 全固态电池,大消息! | 2026-01-21 | C |
| E11 | [中试线] 天齐锂业:针对下游硫化物固态电解质对硫化锂的需求,公司年产50吨硫化锂中试项目已实质落地并动工(产能:年产50吨硫化锂) | 天齐锂业:关于“质量回报双提升”行动方案的进展公告 | 2026-03-28 | A |
| E14 | [募资] 理奇智能:干法电极粉体全密闭连续制备系统技术,针对正极材料、负极材料及水氧敏感的硫化物电解质 | 理奇智能:首次公开发行股票并在创业板上市招股意向书 | 2026-04-10 | A |
| E17 | [募资] 圣泉集团:全固态电池的技术路线,要聚焦以硫化物电解质为主体电解质,匹配高镍三元正极和硅碳负极 | 圣泉集团:关于济南圣泉集团股份有限公司向不特定对象发行可转换公司债券申请文件的审 | 2026-04-13 | A |
| E21 | [政策规划] 相关企业:全固态电池国标正式立项,硫化物路线获工信部专项资金重点支持 | 全固态进入工艺攻坚期,高能数造干法工艺实验线助力研发提速-新闻-能源资讯-中国能 | 2026-07-22 | A |
| E22 | [量产交付] 赛科动力:已建成年产30吨的固态电解质试制线,产品已向行业头部企业批量供货(产能:年产30吨) | 行进中国丨宜宾“新生”从“一白一黑”到“一蓝一绿” | 2026-07-24 | A |
| E24 | [首条量产线] 国轩控股集团:国轩控股集团年产2万吨固态电池关键材料项目在安徽安庆启动,行业首条万吨级高纯硫化锂量产线(产能:年产2万吨) | 电力设备行业跟踪周报:锂电储能需求向好估值低、AIDC和人形潜力可期 | 2026-08-03 | B |
| E25 | [扩产投资] 比亚迪:比亚迪重庆璧山20GWh全固态量产线三季度开工(产能:20GWh) | 8月锂电排产超预期,电池板块景气验证 | 2026-08-26 | B |
| E26 | [首条量产线] 相关企业:全球首条万吨级高纯硫化锂产线在安庆动工、计划2027年全面建成(产能:万吨级高纯硫化锂) | 8月锂电排产超预期,电池板块景气验证 | 2026-08-26 | B |
| E27 | [扩产投资] 比亚迪:比亚迪重庆璧山20GWh量产线三季度开工(产能:20GWh) | 券商晨会观点速递 | 2026-08-26 | B |
| E28 | [首条量产线] 相关企业:全球首条万吨级高纯硫化锂产线在安庆动工、计划2027年全面建成(产能:万吨级高纯硫化锂) | 券商晨会观点速递 | 2026-08-26 | B |
| E30 | [扩产投资] 赛科动力:3.5GWh二期产线扩建将于2027年年初展开,计划明年年底建成投产(产能:3.5GWh) | 全国首条全固态电池智能制造中试线将于今年底建成 | 2026-09-02 | B |
| E32 | [扩产投资] 比亚迪:重庆璧山的20GWh量产线也计划在2026年三季度动工,2027年一季度争取实现小批量装车(产能:20GWh) | 比亚迪固态电池明年上车,但先别急着高兴 - 今日头条Loading. | 2026-09-14 | C |
| E33 | [订单定点] 利元亨:另获两家头部客户关键机型及中试线订单,目前在厂内装配 | 利元亨:广东利元亨智能装备股份有限公司投资者交流记录表(2026年9月15日) | 2026-09-15 | A |
| E34 | [扩产投资] 相关企业:2GWh产线有序建设中。企业规划五年内将实现硫化锂年产能5万吨、硫化物固态电解质产能10万吨(产能:2GWh产线) | 固态电池行业标准矩阵加速形成 | 2026-09-18 | A |
| E35 | [扩产投资] 相关企业:其金石全固态电池能量密度已突破400Wh/kg……2GWh产线有序建设中(产能:2GWh产线) | 固态电池行业标准矩阵加速形成 标准体系逐步完善_财经_中国网 | 2026-09-18 | C |
| E36 | [政策规划] 相关企业:电动汽车用固态电池术语和分类国家标准正式发布,统一液态、混合固液、全固态三类定义 | 机械设备周观点:船舶订单及船价持续景气,人形机器人关注特斯拉量产进展 | 2026-09-21 | B |
| E37 | [订单定点] 利元亨:获得了两家头部电池客户的固态电池关键机型及中试线订单,目前正在厂内生产装配阶段 | 利元亨:广东利元亨智能装备股份有限公司投资者交流记录表(2026年9月17日) | 2026-09-22 | A |
| E38 | [政策规划] 相关企业:电动汽车用固态电池术语和分类国家标准正式发布,统一液态、混合固液、全固态三类定义 | 中信建投:船舶订单及船价持续景气,人形机器人关注特斯拉量产进展 | 2026-09-22 | B |
| E39 | 量产阶段:未量产;渗透率:未查到公开数据。口径:硫化物全固态电池尚未进入终端装车/规模化应用阶段;主流电池厂商2026-2027年开始中试定型或小批量试产,行业普遍预期2030年左右才可能进入规模化商用。因无公开的终端装车渗透率统计,渗透率填 null。 | 金银河2026年度向特定对象发行A股股票募集资金使用可行性分析报告 | 2026-09 | A |
| E40 | 成本约为液态锂离子电池(磷酸铁锂)的 4.2 倍;近 3 年平均年降本 未查到%;机构预计成本打平年份:2035 | 网通社(凤凰网):全固态电芯成本1.6-2.2元/Wh,为主流磷酸铁锂(0.39 | C | |
| E48 | 比亚迪「重庆璧山硫化物全固态电池量产线(首期20GWh)」:阶段 开工;投资额 未披露;产能 首期规划20GWh,计划2026年三季度开工;深圳坪山硫化物全固态中试线(约2GWh)已于2026年2月投产 | 重庆璧山硫化物全固态电池量产线(首期20GWh) | 2026-09-23 | C |
| E49 | 国轩高科「金石全固态电池2GWh产线」:阶段 开工;投资额 未披露;产能 金石全固态电池能量密度突破400Wh/kg,2GWh产线有序建设中 | 金石全固态电池2GWh产线 | 2026-09-18 | C |
| E50 | 天赐材料「百吨级硫化锂及固态电解质中试产线」:阶段 开工;投资额 未披露;产能 百吨级硫化锂及固态电解质中试产线,预计2026年三季度建成投产 | 百吨级硫化锂及固态电解质中试产线 | 2026-07-20 | C |
| E51 | 《全固态电池判定方法》(T/CSAE 434-2025)(发布) | 《全固态电池判定方法》(T/CSAE 434-2025) | 2025-05-22 | B |
| E52 | 《电动汽车用固态电池 第1部分:术语和分类》(国家标准)(征求意见) | 《电动汽车用固态电池 第1部分:术语和分类》(国家标准) | 2025-12-30 | C |
| E54 | 《电动汽车固态电池用固体电解质技术规范》(国家标准)(立项) | 《电动汽车固态电池用固体电解质技术规范》(国家标准) | 2025-12-31 | C |
| E55 | 利元亨:向头部车企客户交付的全固态电池整线项目完成交付并实现阶段性验收;另获两家头部电池客户固态电池关键机型及中试线订单 | 向头部车企客户交付的全固态电池整线项目完成交付并实现阶段性验收;另获两家头部电池 | 2026-09-22 | A |
| E56 | 孚能科技:第一代硫化物全固态电池(400Wh/kg)已推出,第二代(500Wh/kg)完成技术开发;60Ah硫化物全固态电池预计2026年底下线 | 第一代硫化物全固态电池(400Wh/kg)已推出,第二代(500Wh/kg)完成 | 2026-09-24 | A |
| E58 | 博力威:开发干法全极片硫化物全固态电池,低堆叠压力(<10MPa)下稳定运行,0.5C循环500次后容量保持率接近99% | 开发干法全极片硫化物全固态电池,低堆叠压力(<10MPa)下稳定运行,0.5C循 | 2026-05-11 | A |
| E59 | 容百科技:硫化物电解质推进中试线建设,部分量产设备完成带料验证,预计2026年初竣工、2026年上半年投产 | 硫化物电解质推进中试线建设,部分量产设备完成带料验证,预计2026年初竣工、20 | 2025-12-31 | C |
| E60 | 晶核能源:发布首款机器人专用硫化物固态电池,计划年内开启小批量客户交付 | 发布首款机器人专用硫化物固态电池,计划年内开启小批量客户交付 | 2026-09-20 | C |
| E61 | 近 90 天与本行业直接相关的券商研报 11 篇;固态电池概念板块近 1 年涨跌 -9.664%、近 3 个月 -23.85% | AKShare 研报列表、概念板块行情 | 2026-09-28 | A |
| E62 | 原文提到:2026年被业内普遍认定为半固态电池量产元年。 | 东方锆业:募集说明书(申报稿)(原文) | 2026-09-05 | A |
| E63 | 原文称:以锆为基材的氧化物固态电解质,已成为固态电池产业化进程中的关键技术路线之一。 | 东方锆业:募集说明书(申报稿)(原文) | 2026-09-05 | A |
| E64 | 原文引述中信证券测算预测:到2030年,仅全球固态电解质领域对氧化锆的需求就将达到7.8万吨,正极材料领域需求达1.2万吨;叠加核电、高端陶瓷等传统领域稳定需求,预计2030年全球锆英砂总需求量将达148.9万吨。 | 东方锆业:募集说明书(申报稿)(原文) | 2026-09-05 | A |
| E69 | 针对固态电池等新一代技术对高温高压环境的特殊需求,发行人研发的第二代热压夹具技术在90℃及120T工况下已分别实现±2℃的温度均匀性及≤2%的压力均匀性控制,具备了适配新一代电池精密制造要求的工艺能力。 | 发行人及中介机构回复意见(广东恒翼能科技股份有限公司)(原文) | 2026-03-31 | A |
| E71 | 原文称固态电池化成对环境敏感,只有在极大压力下仍能保持极高的压力与温度均匀性,才能保证固态电解质界面的良好接触,是实现新一代电池量产的先决条件。 | 发行人及中介机构回复意见(广东恒翼能科技股份有限公司)(原文) | 2026-03-31 | A |
| E78 | 公司自主研发“干法电极粉体全密闭连续制备系统技术”,针对正极材料、负极材料及水氧敏感的硫化物电解质,设计全流程连续化密闭系统,实现从计量、混合、纤维化到破碎整形的连续性、低露点安全生产;该技术处于小批量生产阶段,已授权实用新型专利3项、在审发明专利6项。 | 理奇智能:国泰海通证券股份有限公司关于公司首次公开发行股票并在创业板上市的上市保 | 2026-04-10 | A |
| E79 | 该干法电极粉体全密闭连续制备系统技术实现粘结剂高效纤维化(纤维化程度≥80%,50μm以上纤维占比≥50%,200μm以上纤维占比≥10%)与导电剂均匀分散(混合均匀性变异系数≤5%)。 | 理奇智能:国泰海通证券股份有限公司关于公司首次公开发行股票并在创业板上市的上市保 | 2026-04-10 | A |
| E80 | 该粉体制备系统灵活配置高混、密炼、双螺杆挤出等核心工艺模块,可适配不同材料体系与工艺要求,实现多工艺路径柔性适配;并集成多级破碎与粒料整形单元,对纤维化成品物料的粒径分布进行精密调控,确保其均匀、无结团,为后续干法压延提供高一致性原料。 | 理奇智能:国泰海通证券股份有限公司关于公司首次公开发行股票并在创业板上市的上市保 | 2026-04-10 | A |
| E82 | 压延机的“锂电池干法电极/固态电池连续压延技术”通过高精度的机械机构和先进的辊缝控制技术,实现干法电极膜的高精度、高可靠性、高一致性的连续化稳定生产,以及成膜、减薄、集流体复合三功能集成。 | 理奇智能:国泰海通证券股份有限公司关于公司首次公开发行股票并在创业板上市的上市保 | 2026-04-10 | A |
| E86 | 宁德时代宜宾全固态中试线8月正式通线,硫化物路线首批样品能量密度突破500Wh/kg、循环寿命超1000次,规划2027年小批量装车验证。 | 8月锂电排产超预期,电池板块景气验证(原文) | 2026-08-26 | B |
| E88 | 全球首条万吨级高纯硫化锂产线在安庆动工、计划2027年全面建成。 | 8月锂电排产超预期,电池板块景气验证(原文) | 2026-08-26 | B |
| E89 | 硫化物电解质成本已下降超35%,全固态正由“技术可行”走向“经济可行”。 | 8月锂电排产超预期,电池板块景气验证(原文) | 2026-08-26 | B |
| E91 | 宁德时代宜宾全固态中试线8月正式通线,硫化物首批样品能量密度突破500Wh/kg、循环寿命超1000次,规划2027年小批量装车验证。 | 券商晨会观点速递(原文) | 2026-08-26 | B |
| E94 | 硫化物电解质成本已下降超35%,原文称全固态正由技术可行走向经济可行。 | 券商晨会观点速递(原文) | 2026-08-26 | B |