结论先行
核心结论
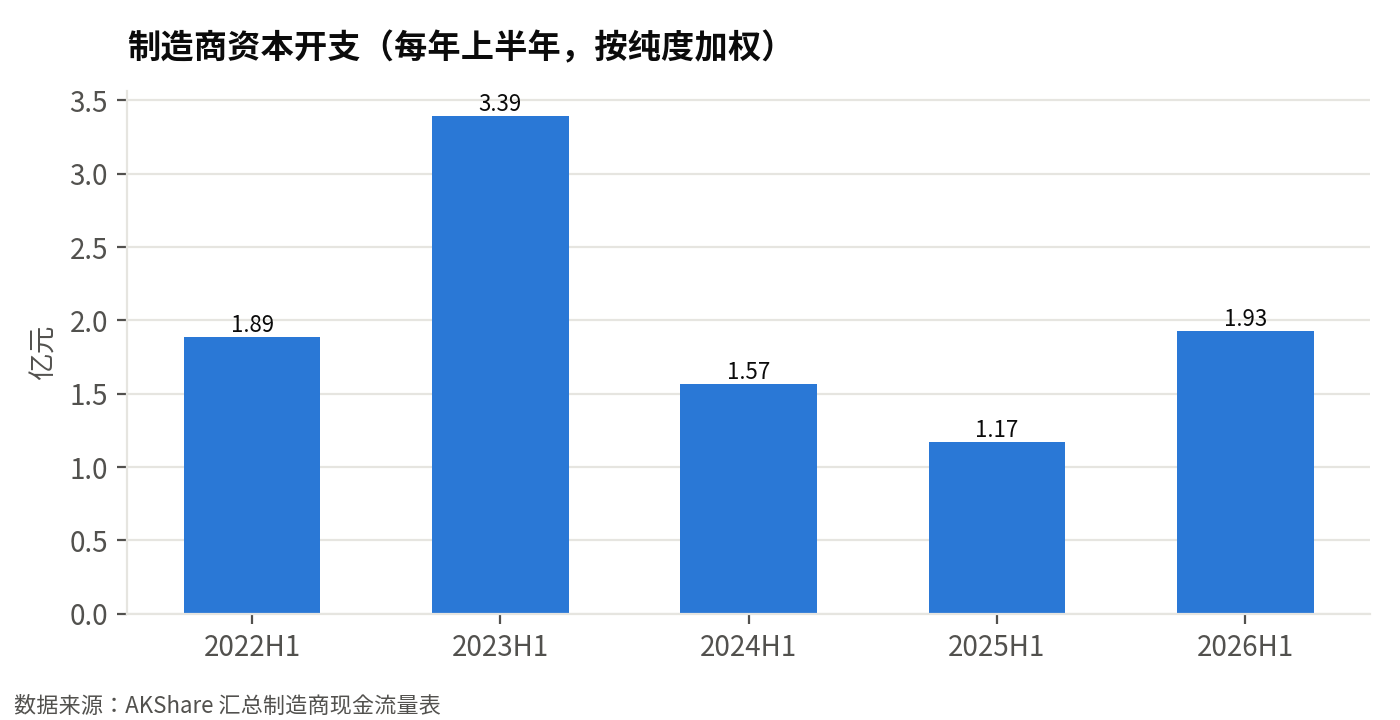
- 产业资本已先行:样本制造商资本开支同比+65% E1[图1],但营业收入同比-5% E2,投入明显超前于收入回报。
- 产能项目分散且未形成集中释放:精锋350台/年 E7E24、惠泰血管介入50亿元产值 E25、博迈6.89亿元 E26、华脉泰科78万件 E27。
- 需求验证点弱:腔镜机器人渗透率仅0.7% E23,医保收费立项指南2026年1月才印发 E9E10E11E12,头部厂商订单以百台计 E13E19E35。
- 标准与注册证密集出台降低量产门槛:YY/T 1992-1994系列标准发布 E28E29E30,多家企业获证或临床数据积累 E31E32E33E34E35。
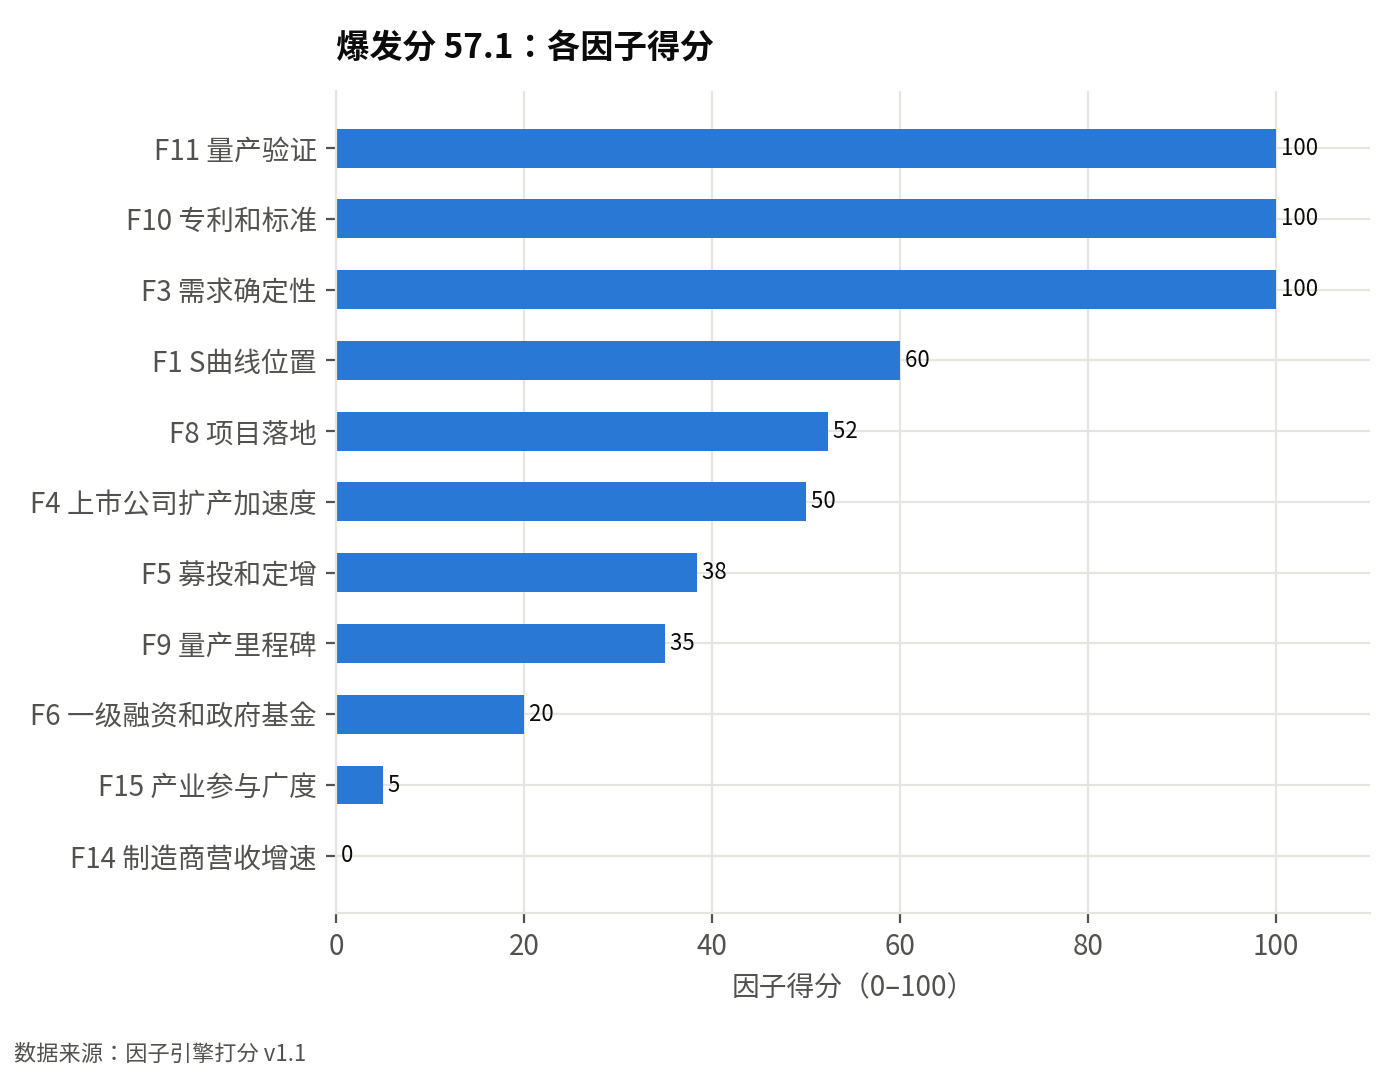
- 市场关注度低:近90天直接相关券商研报仅5篇 E36,公告提及介入耗材公司数下降 E3,因子引擎结论为早期观察 [图3]。
一、需求拐点:渗透率极低叠加政策收费落地,将带来结构性需求,但总量拐点尚不明确
结论:手术机器人渗透率极低,叠加2026年政策收费立项指南落地,未来1-3年将带来结构性需求,为产线投资提供底线支撑;但全行业总量拐点尚不明确。2024年中国腔镜手术机器人渗透率约0.7%,美国约21.9%E23。2026年1月国家医保局印发《手术与治疗辅助操作类医疗服务价格项目立项指南(试行)》E9E10,将手术机器人辅助操作分为四档、系数化收费E11,支持创新器械发展E12。政策收费路径明确;推断:有助于降低医院收费不确定性,但需求释放规模仍需观察。
结构性需求已有订单和临床数据支撑。微创机器人图迈全球商业化订单突破三百台,已在超过60个国家和地区实现商业化装机应用E13,其腔镜、骨科、血管介入产品综合订单量累计近300台E35。精锋医疗多孔/单孔腔镜手术机器人累计完成机器人辅助临床手术分别超18,300例、3,300例E33。天智航骨科手术机器人累计手术超18万例E34。此外,2026上半年骨科手术机器人销售十一台E19。这些订单和手术量集中在头部产品;单家企业年产能多在50-100台量级E23;推断:需求为结构性,而非全行业爆发。
渗透率差距和政策收费为未来1-3年产线投资提供底线支撑。中国腔镜手术机器人渗透率0.7%对比美国21.9%E23,提升空间大。立项指南将手术机器人辅助操作分为四档、系数化收费E11,支持创新器械发展E12;推断:可能引导医院配置机器人辅助手术。但临床干预率普遍偏低,如心血管病患者3.3亿、房颤确诊约487万,临床干预率整体偏低E52。这提示潜在需求转化需要时间。推断:未来1-3年政策收费和渗透率差距将支撑结构性需求,但全行业总量拐点尚不明确。
二、产业资本流入:制造商资本开支逆势增长,显示头部企业正提前投资产线
产业资本已向手术机器人与高值介入耗材集中。2026年上半年,样本制造商资本开支1.93亿元,同比增长65%E1;同期营业收入12.38亿元,同比下降5%E2(见图1)。资本开支逆势增长,头部企业正在提前投资产线。
具体项目显示产线投入。天智航骨科手术机器人配套手术耗材、手术工具扩建项目承诺投资5,200.00万元E4E37,累计投入4,328.65万元,投入进度83.24%E37。研发及产业化项目同样超前投入:骨科手术机器人技术研发计划投入进度101.08%E38,新一代骨科手术机器人研发及产业化项目进度100.45%E39。运营中心建设进度100.00%E40。这显示头部制造商正同步扩建产线与研发能力。
但资本开支的可持续性需结合营收下滑判断。样本营收同比下降5%E2,而资本开支同比上升65%E1。若营收持续下滑,当前高资本开支或难长期维持。推断:头部企业为抢占手术机器人及高值耗材市场提前布局,但行业尚未进入稳定回报期。智慧医疗中心项目投入进度仅43.95%E41,后续仍需资金,进一步考验现金流。
三、产能落地:多个项目进入开工、备案、投产,但总产能释放分散且尚需时间
产能落地方面,多个项目已经进入开工、备案或投产阶段,但总产能释放分散且尚需时间。精锋医疗新制造中心设计年产能约350台手术机器人,已进入开工阶段E24E7;惠泰医疗湖南埃普特新厂区血管介入产品项目已投产,全面投产后年产能50亿元E25;博迈医疗松山湖全球总部项目备案,投资额6.89亿元E26;华脉泰科高端医疗器械产业化项目备案,达产后年产780,055个E27。四个项目分属手术机器人、血管介入等不同细分,阶段不一,产能释放分散且尚需时间。
手术机器人新增产能以精锋医疗为主。其现有深圳制造设施年产能约80台腔镜手术机器人及20台支气管镜手术机器人E6,新制造中心设计年产能约350台E7,较现有腔镜产能明显提升。但该项目仅处于开工阶段E24,投产时间未披露,推断1-3年内难以完全达产。微电生理变更募投项目,面向国内重点医疗机构投放升级后的三维心脏电生理标测系统及配套介入耗材E16,总投资21,737.32万元E56,属于设备投放而非制造产能扩张,新增供给更分散。
介入耗材产能同样分散且进度不一。惠泰医疗湖南埃普特新厂区已投产,全面投产后血管介入产品年产能50亿元E25;博迈医疗松山湖全球总部项目仅完成备案,分两期建设E26;华脉泰科项目备案后达产年产量780,055个E27;湖南依微迪二期非血管介入耗材生产基地已完成规划报建,三季度才启动施工E66。上述项目阶段从备案、报建到投产均不统一,产能释放难以形成集中爆发。
四、技术与标准:注册证、临床数据和行业标准集中出台,降低了产线规模化复制门槛
行业标准与注册证在2025–2026年集中出台。YY/T 1994-2025、YY/T 1993-2025、YY/T 1992-2025三项标准分别覆盖血管介入手术控制系统、可靠性验证和可用性测试E28E29E30。同期,爱康关节手术机器人、微创支气管镜导航系统、天智航骨科手术机器人及软件、术锐单孔手术系统、依微迪输尿管支架等先后获得NMPA或CE注册证E31E32E34E42E47E67。标准与注册证并行,降低了新产线复制时的合规与验证成本,标志着行业从研发验证转向可复制量产。
临床数据与订单量显示技术已进入规模化应用初期。天智航骨科机器人累计手术超18万例E34;微创机器人主要产品综合订单量近300台,全球商业化装机近200台E35;术锐单孔机器人完成超3,500例手术,覆盖泌尿、妇科、普外、胸外E42E47,并完成全球首例创新术式近40项E48。PFA脉冲消融手术累计7,200余例E65。这些数据证明产品已具备稳定临床输出能力,可支撑产线复制,但单产品装机量多在百台级,尚未达到大规模放量。
医院覆盖与海外准入进一步验证可复制性,但规模仍有限。术锐已进入国内19家三级医院E49,以242万欧元直销价中标西班牙公立医院并完成交货E50,获得法国UniHA采购联盟准入E51。微创机器人全球商业化装机近200台E35。上述进展表明产品已通过多区域、多层级市场验证,产线复制具备组织与渠道基础。推断:当前装机与医院覆盖数量仍处于早期,行业尚未进入大规模复制阶段。
五、竞争与市场关注度:公告参与度下降、券商关注度低、因子引擎给出早期观察
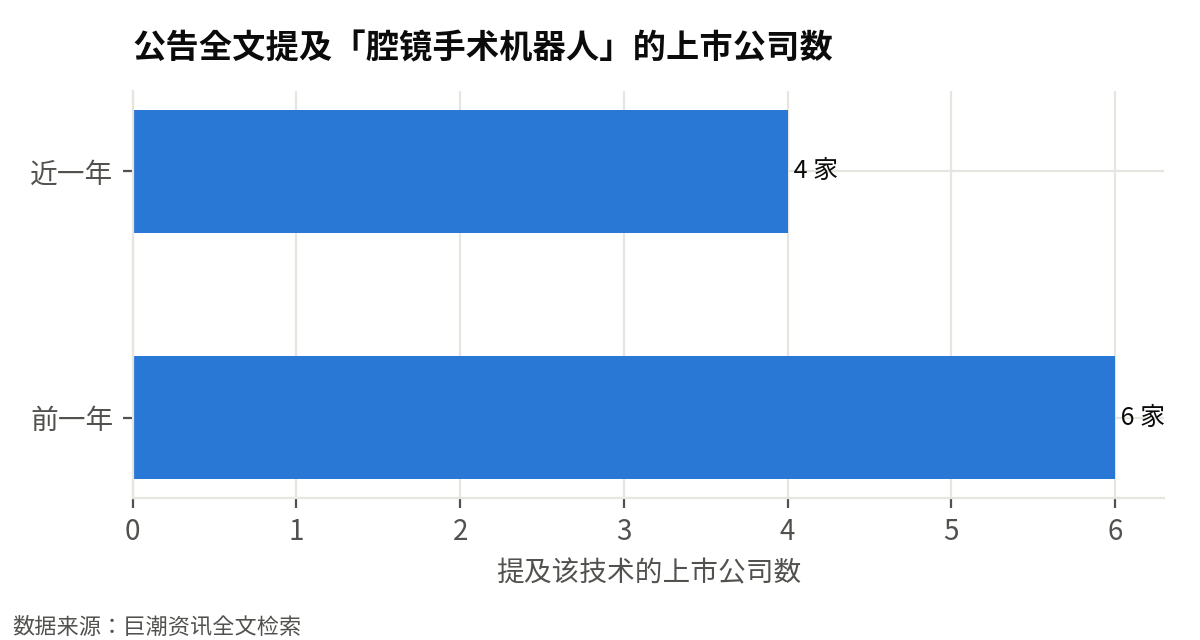
公告参与度与券商关注度均未显示爆发前兆。截至2026-10-04,巨潮资讯近一年提及「介入耗材」的上市公司为4家、公告14条,前一年为6家、公告18条E3。公告中提及「腔镜手术机器人」的上市公司数同比减少33%(见图2)。近90天与本行业直接相关的券商研报仅5篇E36。这些信号表明市场关注度有限。
数量下降说明产业界在正式公告中布局谨慎,未出现密集扩产或合作披露。券商研报数量低,意味着卖方未形成持续跟踪和推荐,市场缺乏增量信息驱动。因子引擎得分中,爆发分为57.1,前瞻性分为83,结论为早期观察:信号还弱(见图3)。推断当前热度不足以支持爆发判断,更接近技术导入期而非放量前夜。
术锐机器人二闯科创板,报道指出其规模效应有待释放E15,反映手术机器人商业化仍面临爬坡。综上,公告参与度下降、券商关注度低、因子引擎给出早期观察,三者相互印证。建议保持早期观察和低成本布局,不将当前信号视为爆发依据。
反方论证与验证信号
这个判断可能错在哪里
- 样本营业收入同比-5% E2,若后续收入继续下滑,已开工产能可能延迟投产或设备采购收缩。
- 带量采购已覆盖冠脉球囊等多品类 E69E72E73,高值介入耗材价格压力可能压低产线投资回报。
- 腔镜手术机器人渗透率仅0.7% E23,且医保收费立项指南2026年1月才印发 E9E10,医院采购决策和放量周期可能超过1-3年。
接下来要盯的信号
附录 证据清单
正文上标对应下表。A 级:公告、财报、政府文件、环评招投标;B 级:券商研报、行业协会;C 级:媒体。
| 编号 | 内容 | 来源 | 日期 | 等级 |
|---|---|---|---|---|
| E1 | 制造商资本开支(年初至今累计,按纯度加权):2026-06-30 为 1.93 亿元,上年同期 1.17 亿元,同比 +65%。样本公司:天智航-U、乐普医疗、博实股份、昌红科技、天臣医疗、优德精密 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E2 | 制造商营业收入(年初至今累计,按纯度加权):2026-06-30 为 12.38 亿元,上年同期 13.08 亿元,同比 -5%。样本公司:天智航-U、乐普医疗、博实股份、昌红科技、天臣医疗、优德精密 | AKShare 汇总上市公司定期报告 | 2026-06-30 | A |
| E3 | 巨潮资讯公告全文中提及「介入耗材」的上市公司:截至 2026-10-04 的近一年 4 家、公告 14 条;前一年 6 家、公告 18 条 | 巨潮资讯全文检索 | 2026-10-04 | A |
| E4 | [募资] 天智航:骨科手术机器人配套手术耗材、手术工具扩建项目 5,200.00(金额 0.52 亿元)(产能:骨科手术机器人配套手术耗材、手术工具扩建项目) | 天智航:2026年半年度募集资金存放与使用情况的专项报告 | 2026-08-26 | A |
| E6 | [募资] 精锋医疗:约[编纂]百万港元将分配予精锋®多孔腔镜手术机器人、单孔腔镜手术机器人及支气管镜机器人(产能:现有深圳制造设施年产能约80台腔镜手术机器人及20台支气管镜手术机器人) | 聆訊後資料集(第一次呈交) | 2025-12-21 | A |
| E7 | [扩产投资] 精锋医疗:新制造中心将补足我们的现有制造设施,设计年产能约为350台手术机器人(产能:新制造中心设计年产能约为350台手术机器人,包括221台多孔、63台单孔及31台支气管镜) | 聆訊後資料集(第一次呈交) | 2025-12-21 | A |
| E9 | [政策规划] 相关企业:2026年1月国家医保局正式印发《手术与治疗辅助操作类医疗服务价格项目立项指南(试行)》 | 医药生物行业3月月报:重点关注Q1业绩预期、积极把握主题机会;手术机器人专题:政 | 2026-03-02 | B |
| E10 | [政策规划] 相关企业:2026年1月国家医保局印发《手术和治疗辅助操作类医疗服务价格项目立项指南(试行)》 | 手术机器人专题:政策与创新双轮驱动,开启出海破局新阶段 | 2026-04-28 | B |
| E11 | [政策规划] 相关企业:2026年1月国家医保局印发《立项指南》,将手术机器人辅助操作分为四档,实行系数化收费 | 腔镜手术机器人行业深度报告:从国产替代到全球竞逐,腔镜机器人产业双向突破 | 2026-05-15 | B |
| E12 | [政策规划] 相关企业:国家医保局印发《手术和治疗辅助操作类医疗服务价格项目立项指南(试行)》,支持创新器械发展 | 中信建投:人形机器人产业链投资机遇 | 2026-05-23 | B |
| E13 | [订单定点] 微创机器人:图迈全球商业化订单突破三百台……已在超过60个国家和地区实现商业化装机应用 | 自愿性公告 — 图迈全球商业化订单突破三百台 | 2026-06-17 | A |
| E14 | [募资] 术锐机器人:北京术锐机器人股份有限公司科创板首次公开发行股票招股说明书(申报稿) | 北京术锐机器人股份有限公司科创板首次公开发行股票招股说明书(申报稿) | 2026-06-29 | A |
| E15 | [募资] 术锐机器人:术锐机器人二闯科创板:“单孔”硬杠达芬奇 规模效应有待释放 | 术锐机器人二闯科创板:“单孔”硬杠达芬奇 规模效应有待释放 | 2026-06-30 | B |
| E16 | [募资] 微电生理:变更部分募集资金投资项目……面向国内重点医疗机构投放升级后的三维心脏电生理标测系统及配套介入耗材 | 微电生理:关于变更部分募集资金投资项目的公告 | 2026-07-04 | A |
| E19 | [量产交付] 相关企业:在2026年上半年,本集团在中国以及海外地区实现了十一台骨科手术机器人的销售 | 截至2026年6月30日止六个月的中期业绩公告 | 2026-08-26 | A |
| E20 | [订单定点] 天智航:北京怀柔医院引进天玑三代骨科手术机器人并投入临床应用 | 北京怀柔医院骨科手术机器人上线_北京时间 | 2026-08-27 | A |
| E21 | [量产交付] 博实股份:截至2026年6月末,RayerKnife已实现几家医院的销售装机并投入临床使用 | 博实股份:2026年半年度报告 | 2026-08-28 | A |
| E22 | [订单定点] 迈瑞医疗:2026年4月,山东省吻合器报量,迈瑞全线中标,成功准入20多家省级头部、地市头部医院 | “十五五”开局之年,迈瑞把增长引擎换到了新赛道 | 2026-08-31 | A |
| E23 | 量产阶段:量产爬坡;渗透率:0.7。口径:中国腔镜手术机器人渗透率(机器人辅助腔镜手术占腔镜手术的比例),2024年约0.7%;美国同期约21.9%。国产腔镜/骨科手术机器人多处于获批后商业化早期,单家企业年产能多在50-100台量级。 | 华源证券行业专题报告《产业趋势明显,手术机器人布局全球市场》(2026-04-2 | 2024-12 | B |
| E24 | 深圳市精锋医疗科技股份有限公司「精锋医疗手术机器人新生产设施」:阶段 开工;投资额 未披露;产能 设计年产能约350台 | 精锋医疗手术机器人新生产设施 | 2026-09-23 | A |
| E25 | 惠泰医疗(湖南埃普特)「湖南埃普特新厂区(北区)血管介入产品项目」:阶段 投产;投资额 未披露;产能 全面投产后血管介入产品年产能50亿元(按产值换算) | 湖南埃普特新厂区(北区)血管介入产品项目 | 2026-08-20 | A |
| E26 | 广东博迈医疗科技股份有限公司「松山湖全球总部项目(介入类医疗器械生产线)」:阶段 项目备案;投资额 6.89 亿元;产能 介入类医疗器械生产线(分两期建设) | 松山湖全球总部项目(介入类医疗器械生产线) | 2026-09-09 | A |
| E27 | 北京华脉泰科医疗器械股份有限公司「高端医疗器械产业化项目(外周及冠脉介入器械、神经介入器械及通路类)」:阶段 项目备案;投资额 未披露;产能 达产后年产780,055个 | 高端医疗器械产业化项目(外周及冠脉介入器械、神经介入器械及通路类) | 2026-09-08 | A |
| E28 | YY/T 1994-2025 采用机器人技术的血管介入手术控制系统(发布) | YY/T 1994-2025 采用机器人技术的血管介入手术控制系统 | 2025-10-29 | A |
| E29 | YY/T 1993-2025 采用机器人技术的辅助手术设备 可靠性验证方法(发布) | YY/T 1993-2025 采用机器人技术的辅助手术设备 可靠性验证方法 | 2025-10-29 | A |
| E30 | YY/T 1992-2025 采用机器人技术的辅助手术设备 总结性可用性测试方法(发布) | YY/T 1992-2025 采用机器人技术的辅助手术设备 总结性可用性测试方法 | 2025-10-29 | A |
| E31 | 爱康医疗控股有限公司:关节置换手术导航定位系统(K3+智能手术机器人)获NMPA III类医疗器械注册证,覆盖髋、膝、单髁,可用于翻修手术 | 关节置换手术导航定位系统(K3+智能手术机器人)获NMPA III类医疗器械注册 | 2026-01-15 | A |
| E32 | 上海微创医疗机器人(集团)股份有限公司:独道(UniPath)电子支气管镜手术导航系统获NMPA批准上市(2025年12月) | 独道(UniPath)电子支气管镜手术导航系统获NMPA批准上市(2025年12 | 2025-12 | A |
| E33 | 深圳市精锋医疗科技股份有限公司:截至2026年6月30日,多孔/单孔腔镜手术机器人累计完成机器人辅助临床手术分别超18,300例、3,300例 | 截至2026年6月30日,多孔/单孔腔镜手术机器人累计完成机器人辅助临床手术分别 | 2026-06-30 | A |
| E34 | 北京天智航医疗科技股份有限公司:2026年内天玑全骨科/天玑思睿获NMPA第三类变更注册备案批复,骨科手术计划软件获NMPA第三类注册证;骨科手术机器人累计手术超18万例 | 2026年内天玑全骨科/天玑思睿获NMPA第三类变更注册备案批复,骨科手术计划软 | 2026-08-26 | A |
| E35 | 上海微创医疗机器人(集团)股份有限公司:腔镜、骨科、血管介入主要产品综合订单量累计近300台,全球商业化装机近200台,图迈腔镜累计订单突破220台 | 腔镜、骨科、血管介入主要产品综合订单量累计近300台,全球商业化装机近200台, | 2026-04-30 | A |
| E36 | 近 90 天与本行业直接相关的券商研报 5 篇;手术机器人概念板块近 1 年涨跌 —%、近 3 个月 —% | AKShare 研报列表、概念板块行情 | 2026-10-09 | A |
| E37 | 骨科手术机器人配套手术耗材、手术工具扩建项目承诺投资总额5,200.00万元,截至2026年6月30日累计投入4,328.65万元,投入进度83.24%,差额-871.35万元。 | 天智航:2026年半年度募集资金存放与使用情况的专项报告(原文) | 2026-08-26 | A |
| E38 | 骨科手术机器人技术研发计划承诺投资20,000.00万元,截至2026年6月30日累计投入20,216.16万元,投入进度101.08%。 | 天智航:2026年半年度募集资金存放与使用情况的专项报告(原文) | 2026-08-26 | A |
| E39 | 新一代骨科手术机器人研发及产业化项目(2021年向特定对象发行股票)承诺投资19,520.00万元,截至2026年6月30日累计投入19,608.77万元,投入进度100.45%。 | 天智航:2026年半年度募集资金存放与使用情况的专项报告(原文) | 2026-08-26 | A |
| E40 | 骨科手术机器人运营中心建设项目承诺投资10,000.00万元,截至2026年6月30日累计投入10,000.40万元,投入进度100.00%。 | 天智航:2026年半年度募集资金存放与使用情况的专项报告(原文) | 2026-08-26 | A |
| E41 | 智慧医疗中心建设项目承诺投资16,455.66万元,2026年半年度投入579.94万元,截至2026年6月30日累计投入7,232.05万元,投入进度43.95%,差额-9,223.61万元。 | 天智航:2026年半年度募集资金存放与使用情况的专项报告(原文) | 2026-08-26 | A |
| E42 | 2023年6月术锐®机器人取得国家药监局批准,并于2024年2月获得适用范围变更批准,应用于泌尿外科及妇科的腹腔镜手术操作;2025年5月6日,术锐®单孔腔镜手术机器人适用范围拓展至泌尿外科、妇科、普通外科、胸外科四大领域,成为国内首款覆盖多科室的单孔手术机器人。 | 国产手术机器人,重启上市计划(原文) | 2025-12-04 | B |
| E47 | 公司首款核心产品胸腹腔内窥镜单孔手术系统(SR-ENS-600)已获国家药监局上市批准与欧盟CE认证;该产品为国内首款、全球第二款获批上市的单孔手术机器人,亦是首个获批欧盟全人群适用的中国手术机器人,截至报告期末系全球唯一获CE认证可应用于儿外科治疗的单孔手术机器人,临床覆盖泌尿外科、妇科、普外科、胸外科,已完成超3,500例手术。 | 北京术锐机器人股份有限公司科创板首次公开发行股票招股说明书(申报稿)(原文) | 2026-06-29 | A |
| E48 | 根据科技查新报告,公司已完成全球首例创新术式近40项。 | 北京术锐机器人股份有限公司科创板首次公开发行股票招股说明书(申报稿)(原文) | 2026-06-29 | A |
| E49 | 截至目前,公司已成功获得国内19家知名三级医院的腔镜手术机器人项目。 | 北京术锐机器人股份有限公司科创板首次公开发行股票招股说明书(申报稿)(原文) | 2026-06-29 | A |
| E50 | 2026年上半年,术锐单孔机器人以242万欧元的直销价中标西班牙著名公立医院Vall d’ Hebron University Hospital的单孔手术机器人项目并完成合同签署和交货;公司还以按次计费的方式,在德国慕尼黑最大公立医院München Klinik Bogenhausen实现商业化装机。 | 北京术锐机器人股份有限公司科创板首次公开发行股票招股说明书(申报稿)(原文) | 2026-06-29 | A |
| E51 | 公司通过公开招标程序,成功获得了法国第一大公共医疗采购方UniHA(Union des hôpitaux pour les achats,医院采购联盟)的准入资格通知,对价格等主要交易条款进行了约定。 | 北京术锐机器人股份有限公司科创板首次公开发行股票招股说明书(申报稿)(原文) | 2026-06-29 | A |
| E52 | 国内心律失常患者基数庞大:据国家心血管病中心《中国心血管健康与疾病报告(2023)》,我国心血管病患者已达3.3亿,心房颤动确诊患者约487万;由于疾病发病隐匿、大众筛查意识不足,目前临床干预率整体偏低。 | 微电生理:关于变更部分募集资金投资项目的公告(原文) | 2026-07-04 | A |
| E56 | 本项目总投资额21,737.32万元,募集资金投资金额为21,737.32万元,其中设备投放费用8,226.00万元、营销服务人员费用5,176.00万元、设备运输费用2,700.00万元、物料消耗费用2,935.32万元、宣传推广费用2,700.00万元;项目面向国内重点医疗机构投放升级后的三维心脏电生理标测系统及配套介入耗材。 | 微电生理:关于变更部分募集资金投资项目的公告(原文) | 2026-07-04 | A |
| E58 | 公司将依托武汉医佳宝收购后的骨科业务基础,加大骨科手术机器人领域研发投入与产业合作,补全武汉医佳宝骨科产品矩阵,整体锚定“手术机器人+耗材”战略方向,推进骨科手术机器人业务落地。 | 东星医疗:2026年8月24日投资者关系活动记录表(原文) | 2026-08-24 | A |
| E65 | 报告期内,公司累计完成PFA脉冲消融手术7,200余例,并在全国多家头部中心完成PFA产品的准入及常规开展工作;同时国内电生理传统三维非房颤手术完成量亦达7,200余例。 | 湖南埃普特新厂区(北区)血管介入产品项目(原文) | 2026-08-20 | A |
| E66 | 公司控股子公司湖南依微迪自2011年开始专注非血管耗材,建立了非血管介入导丝、导管、一次性内窥镜导管以及图像处理器四条生产线;报告期内随着泌尿耗材国家集采落地,产能同比显著增长,二期工程非血管介入耗材生产基地已完成规划报建,三季度启动施工建设。 | 湖南埃普特新厂区(北区)血管介入产品项目(原文) | 2026-08-20 | A |
| E67 | 2025年公司取得输尿管支架系统注册证——输尿管金属覆膜支架,湖南依微迪成为国产企业中首家获该产品注册证的企业,2026年新增一次性膀胱镜和便携式主机注册证。 | 湖南埃普特新厂区(北区)血管介入产品项目(原文) | 2026-08-20 | A |
| E69 | 报告期内,公司参与多省市、多品类医用耗材集中带量采购:河南省牵头16省联盟的冠脉介入球囊类项目中,公司棘突球囊产品获得中选;浙江省牵头6省联盟的周围血管介入微导管类项目中,公司外周微导管获得中选;山东省腔静脉滤器集中带量采购项目中,公司腔静脉滤器系统产品获得中选。 | 湖南埃普特新厂区(北区)血管介入产品项目(原文) | 2026-08-20 | A |
| E72 | 截至本招股说明书签署日,冠脉扩张球囊在境内所有省份均已进行了集采,外周血管球囊扩张导管以及其他血管介入球囊如切割/刻痕球囊等已经在部分省份开始集采,药物涂层球囊已启动全国集采,部分创新型产品尚未纳入集采。 | 松山湖全球总部项目(介入类医疗器械生产线)(原文) | 2026-09-09 | A |
| E73 | 招股说明书披露,部分集中带量采购在执行期满后会进行续期;若公司已中标产品在集中带量接续采购中未能顺利续期,或虽顺利续期但公司分配到的采购量明显减少、续标价格出现大幅不利变动,会对相关产品的销量及收入产生不利影响。 | 松山湖全球总部项目(介入类医疗器械生产线)(原文) | 2026-09-09 | A |